-
- 노후자금 먼저 쓰는 중장년, OECD가 경고한 연금 고갈 위험
- 디지털 금융 확산과 금융상품의 복잡화가 이어지면서 금융소비자 피해 양상도 다양해지고 있다. OECD가 금융상품별 소비자 피해와 민원 현황을 분석한 결과, 은행·결제와 신용, 보험, 투자, 연금 등 금융상품 전반에서 다양한 소비자 위험이 나타나고 있는 것으로 분석됐다. 특히 중장년층의 노후자산과 직결되는 연금 부문에서는 조기인출과 정보 비대칭, 금융자
- 2026-06-11 06:00
-
- ‘홍길동’ 아닌 ‘홍길동(단체)’로 표시, 사기 악용 ‘삼행시 통장’ 차단
- 금감원, 소비자경보 '주의' 발령…계좌명 확인해야 은행권, 6월부터 계좌명 뒤 ‘(단체)’ 표기 의무화 개인 이름처럼 보이는 계좌가 사실은 단체 계좌일 수 있어 금융소비자의 주의가 요구된다. 특히 전세보증금을 송금하는 과정에서 이러한 계좌가 전세사기에 악용된 사례가 확인되면서 금융당국이 소비자경보를 발령했다. 30일 금융감독원에 따르면 ‘삼행
- 2026-05-30 06:46
-
- 미국 에이지테크의 변화, 기술보다 생활에 방점
- 고령화는 한국만의 문제가 아니다. 전 세계 여러 나라가 공통으로 직면한 사회적 과제다. 고령친화 기술을 다루는 에이지테크도 미래 유망 분야로 주목받고 있다. 최근 미국 에이지테크 산업의 방향을 보여주는 발표가 나왔다. 미국은퇴자협회(AARP)는 정기적으로 에이지테크 스타트업을 선정해 지원하는 프로그램을 운영한다. 선정 기업의 면면을 보면 미국 고령
- 2026-05-13 06:00
-
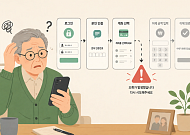
- [쓸 수 있나요 ⑤] ‘쓸 수 있는 금융’은 어떻게 만드나
- 고령층 금융 문제는 ‘배우면 해결되는 문제’일까. 시니어 금융 교육 현장에서는 단순한 교육만으로는 설명되지 않는 지점이 반복적으로 나타난다. 앱 사용법을 익혀도 실제 이용 과정에서는 같은 단계에서 멈추는 경우가 적지 않기 때문이다. 장벽은 앱을 여는 순간보다 더 앞에서 시작된다. 김현지 UX 디자이너는 “고령층의 경우 앱 사용 이전 단계인 설치 자체에
- 2026-04-29 06:00
-
- 금융사기 막아온 선도자도 당했다 “유명인 도용, 고령층 노려”
- 시니어 금융사기 예방 교육에 앞장서 온 인물이 되레 금융범죄의 미끼로 이용되는 일이 벌어졌다. 시니어금융교육협의회 오영환 사무총장은 최근 자신의 사회관계망서비스(SNS)를 통해 “제 이름으로 무료 투자 학습정보를 제공하고, 투자를 유도하는 페이지가 돌고 있다고 한다”며 “이는 금융사기”라고 경고했다. 오 사무총장은 해당 게시물에서 자신을 사칭한 것으로
- 2026-04-09 06:00
-
- [쓸 수 있나요 ③] 고령층 금융 해법 "이용 가능성까지 제도화"
- 고령층의 금융 접근성을 바라보는 기준은 국가마다 다르다. 영국과 일본, 미국과 같은 해외 주요국은 고령층을 포함한 취약 금융소비자 보호를 법과 감독 체계로 관리하고 있다. 금융사가 서비스 제공을 넘어 ‘이용 가능성’까지 책임지도록 하는 구조다. 한국 역시 금융소비자보호법을 중심으로 소비자 보호 체계를 갖추고 있다. 최근에는 고령층 금융 피해 예
- 2026-04-08 06:00
-
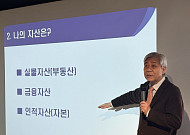
- 비바브라보클럽과 노후 준비, 강창희 대표 "월 50만 원이 차이 만든다’”
- 26일, ‘비바 브라보 클럽’ 1회차 첫 강연…강창희 ‘노후는 설계의 문제’” 연금만으로는 부족한 현실…소득·관계·역할 설계가 노후 좌우 초고령사회에 진입한 한국에서 노후 준비의 기준이 바뀌고 있다. 단순히 자산을 얼마나 모았느냐가 아니라, 어떻게 살아갈 것인가를 설계하는 문제가 더 중요해졌다는 지적이다. 26일 이투데이 본사 빌딩 1
- 2026-03-26 16:44
-
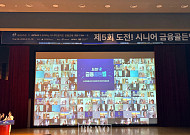
- “금융 골든벨 울리자!” 은퇴 후 ‘돈 공부’ 다시 시작
- OECD가 주관하는 ‘국제 금융교육 주간(Global Money Week)’을 맞아 국내에서도 시니어를 대상으로 한 참여형 금융교육 프로그램이 운영됐다. 금융감독원과 시니어금융교육협의회, 두나무가 공동으로 마련한 ‘제5회 도전! 시니어 금융골든벨’은 비대면 방식으로 진행됐다. 올해로 5회를 맞이한 이번 프로그램은 50대 이상 시니어를 대상으로
- 2026-03-19 15:48
-
- 국제정세 불안 노린 보이스피싱 ‘주의’, 시니어 경영자 경계 필요
- 2024년 기준 경영자 평균 연령 55세, 50세 이상 비중 70.2% ‘산업부 유가 지원금 신설 안내’ 등 스미싱 문자 위험 늘어 최근 중동 사태를 틈타 정부와 금융기관을 사칭한 보이스피싱 사기가 확산될 수 있다며 금융당국이 각별한 주의를 당부했다. 특히 중소기업을 운영하는 시니어 경영자들은 주의 깊게 살펴볼 필요가 있다. 16일 국가데이터
- 2026-03-16 14:25
-
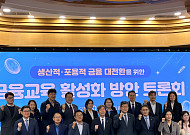
- [현장에서] '투자 모르면 빈곤층' 금융교육이 금융개혁의 핵심
- 13일 국회의원회관에서 금융교육 활성화 방안 토론회 열려 “청년 투자교육·고령층 디지털 금융 역량 강화 시급” 건강한 금융 생태계를 만들기 위해서는 제도 개선만으로는 한계가 있으며, 국민의 금융 이해력을 높이는 체계적인 금융교육이 함께 이뤄져야 한다는 지적이 국회 토론회에서 나왔다. 디지털 금융 확산과 금융사기 고도화, 자산시장의 변화
- 2026-03-13 16:04
2026.10.27