주말 아침, 부모님과 근교로 나들이를 가기로 한 딸이 아버지 차에 짐을 실으며 말한다. “갈 때는 아버지가 하시고 돌아올 때는 제가 운전할게요.” 아버지도 반갑다. 해가 짧아져 저녁에 돌아오는 길이 마음에 걸리던 참이다. 그런데 차 키를 건네려니 지난봄 자동차보험을 갱신하면서 했던 말이 떠오른다. “이 차는 우리 부부만 운전해요.”
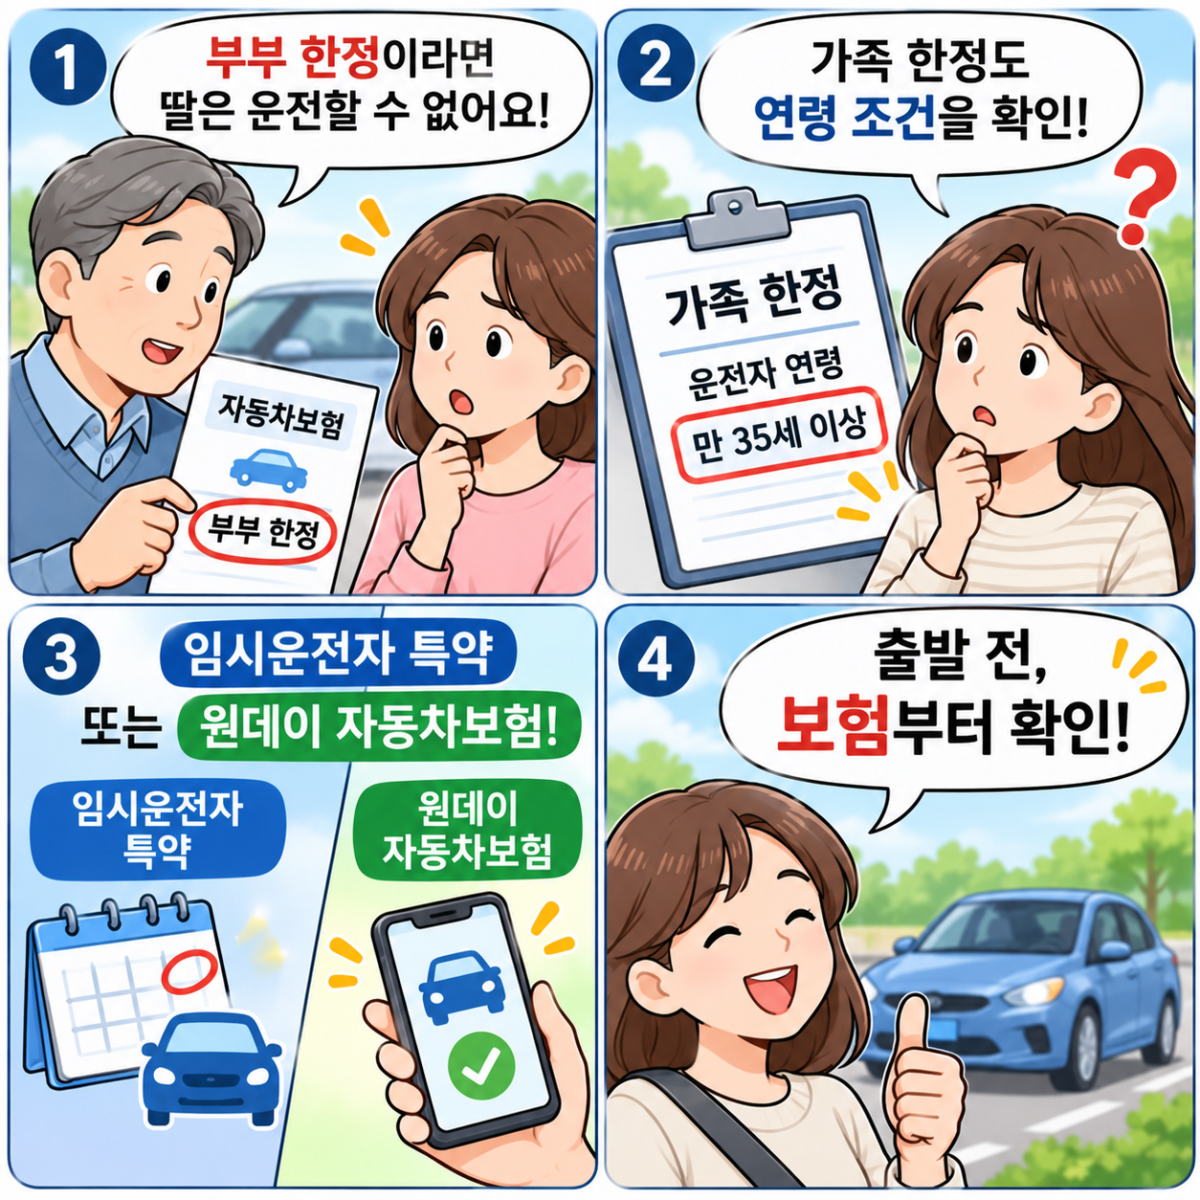
자동차보험은 가입할 때 운전자의 범위를 정한다. 누구나 운전할 수 있도록 가입하면 보험료가 비싸지고, 운전자를 부부나 1인으로 한정하면 상대적으로 저렴해진다. 아버지가 보험을 갱신할 때 고른 조건이 ‘부부 한정’이라면 딸은 운전자 범위에 포함되지 않는다. 보험증권에 ‘부부 한정’이라고 적혀 있다면 일반적으로 기명피보험자와 그 배우자만 운전할 수 있다는 뜻이다. 이 집에서는 아버지와 어머니다.
가족 한정이라도 나이 제한 확인해야
‘가족 한정’으로 가입한 집은 어떨까. 이때는 운전자 범위뿐 아니라 ‘운전자 연령’도 살펴봐야 한다. 예를 들어 아버지가 ‘가족 한정’으로 가입했고, 운전자 연령 조건을 ‘만 35세 이상’이라고 설정했다고 해보자. 스물아홉 살 딸은 가족이라는 첫 번째 조건은 충족하지만 나이 제한에서는 걸린다. 가족이라도 운전자 나이 조건을 충족하지 못하면 보장받지 못할 수 있다.
그래도 보험은 들어놨으니 주차하다 옆 차를 살짝 긁어도 괜찮을 것이라고 안심하면 안 된다. 운전자 한정 조건을 위반한 경우에는 대인 배상Ⅰ(책임보험)을 제외한 담보의 보상이 제한될 수 있다. 따라서 다른 사람의 차량이나 재산에 손해를 입힌 대물 배상도 보장받지 못할 수 있다. 옆 차 문에 난 흠집의 수리비를 직접 부담해야 하는 상황이 생길 수 있다.
출발 전에 임시운전자 특약 추가해야
여행 일정을 정했다면 아버지가 자신의 자동차보험에 ‘임시운전자 특약’을 추가하는 방법이 있다. 보험사에 따라 ‘단기운전자 확대 특약’이라고도 부른다. 추가 보험료를 내고 일정 기간 운전자 범위를 넓히는 방식이다. 딸뿐 아니라 특약에서 정한 범위에 따라 다른 사람도 운전할 수 있다. 여기서 가장 주의해야 할 부분은 보험료보다 보장이 시작되는 시각이다. 일반적인 단기운전자 확대 특약은 신청한 날이 아니라 다음 날 0시부터 효력이 생긴다. 토요일에 운전을 서로 나눠서 할 계획이라면 금요일까지 가입을 마쳐야 한다. 다만 일부 보험사는 보험료 결제 시점부터 보장이 시작되는 즉시 가입형도 운영한다. 보험사마다 조건이 다르므로 가입한 회사에 미리 확인하는 것이 좋다.
보험료는 가입 기간과 차량, 보험사 등에 따라 달라진다. 운전할 날짜뿐 아니라 돌아오는 날까지 보장이 이어지는지, 가입 기간 중 사고가 발생했을 때 기존 자동차보험과 동일한 보장이 적용되는지도 확인해야 한다.
이미 출발했다면 단기(원데이) 자동차보험
이미 출발했고 돌아오는 길에 운전대를 바꾸기로 했다면 어떻게 해야 할까. 이때는 딸이 직접 가입하는 ‘단기 자동차보험’ 이 한 가지 방법이다. 이 보험은 다른 사람의 자동차를 잠시 운전할 때 운전자 본인이 가입하는 단기보험이다. 상품에 따라 당일 가입이 가능하고, 정해진 가입 절차와 보험료 납부가 완료되면 선택한 시점부터 보장이 시작된다.
그렇다면 딸이 다른 차와 접촉사고를 일으키면 아버지 차의 수리비도 보장받을 수 있을까? 상대방 차량에 입힌 손해와 운전한 차량의 수리비는 별개의 보장 항목이다. 단기 자동차보험에 가입했다고 해서 운전한 차량의 수리비까지 무조건 보장되는 것은 아니다. 따라서 당일 단기 자동차보험에 가입할 때는 보장 시작 시각과 함께 운전하는 차량의 수리비를 보장하는 담보가 포함돼 있는지 확인한다
지인 자동차나 렌터카, 공유 자동차(카셰어링)까지
가족이 아닌 지인의 차량을 운전할 때도 단기 자동차보험을 활용할 수 있다. 갑자기 골프 라운딩을 나갔다가 지인의 차를 운전할 수도 있다. 보험사와 상품에 따라 최소 6시간부터 최대 10일까지, 1시간 단위로 가입할 수 있는 상품도 있다. 다만 가입할 수 있는 차량과 운전자 연령, 보험기간 등은 회사별로 다르다.
렌터카나 공유 자동차(카셰어링)를 이용할 때도 단기 자동차보험을 활용할 수 있다. 다만 대여계약서에 운전자로 등록돼 있어야 하는 등 별도의 가입 조건이 있을 수 있으므로 계약 내용과 보험 가입 가능 여부를 먼저 확인해야 한다. 보장 내용은 운전하는 차량의 종류에 따라 달라진다.
다른 사람의 자동차를 운전할 때는 대인 배상, 대물 배상, 자기신체사고(또는 자동차 상해), 타인차량 수리비용 등을 선택해 보장받을 수 있다.
렌터카와 공유 자동차(카셰어링) 차량은 렌터카 수리비용을 보장하는 담보 외에도 기존 렌터카 보험의 보상 한도를 초과하는 손해를 보장하는 특약을 추가할 수 있다. 사고로 차량을 사용하지 못하는 동안 렌터카 업체에 지급해야 하는 휴차료도 부담이 될 수 있으므로 관련 특약이 있는지 살펴보는 것이 좋다.
가족이나 지인의 차라고 해서 보험 없이 운전하기보다는 출발 전 자동차보험의 운전자 범위와 연령 조건을 확인하고, 필요한 경우 임시운전자 특약이나 단기 자동차보험을 활용하는 것이 안전하다.