-
- "괜히 돈 쓰고 어색" 나이 들수록 품격 있는 지출 원칙 1위
- 돈을 어떻게 쓰느냐는 단순한 소비 습관을 넘어 사람과의 관계, 삶의 만족도에도 영향을 준다. 같은 돈을 써도 누군가에게는 따뜻한 인상을 남기고, 누군가에게는 부담이나 불편함으로 기억될 수 있다. 가벼운 자리에서 몇 천 원까지 꼼꼼하게 나누거나, 형편을 넘어 크게 대접한 뒤 은근히 생색을 내는 태도는 오히려 관계를 어색하게 만들 수 있다
- 2026-08-28 06:00
-
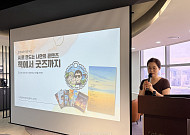
- “내 경험이 책과 굿즈로”, AI로 만드는 새로운 수익 기회
- “기록이 오랜 기간 쌓여야 콘텐츠 자산으로 돌아옵니다. 어느 날 갑자기 AI가 수익을 만들어주진 않아요” ‘디지털 라이프 코치’로 활동하는 김미진 강사의 설명에 회원들이 고개를 끄덕였다. 인공지능(AI)을 활용해 책과 굿즈를 만드는 과정이 강연 화면에 나타나자 휴대전화로 자료를 촬영하거나 직접 제작한 책과 머그잔을 살펴보는 회원도 있었다.
- 2026-08-27 16:47
-
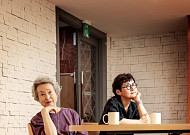
- 박서보의 아내가 아닌 윤명숙, 시니어하우스에서 나를 다시 만나다
- 북인북은 브라보 독자들께 영감이 될 만한 도서를 매달 한 권씩 선별해 소개하는 코너입니다. 해당 작가가 추천하는 책도 함께 즐겨보세요. 내가 새로 둥지를 튼 이곳은 지은 지 20년이 다 되어가는, 서울 변방의 어느 주택가에 꽤 넓게 자리를 차지하고 있는 시니어하우스다. 말 그대로 노인들만의 세상. 어디를 봐도 내 또래와 눈이 마주치는 곳. 이곳에 아는
- 2026-08-27 06:00
-
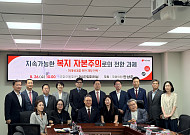
- [현장에서] 커지는 연금·돌봄 부담 “복지 재원 다시 짜야”
- 인구 감소·AI 확산에 노동소득 기반 사회보험 흔들 2040년대 이후 연금·건보·장기요양 부담 동시 확대 인구 감소와 생성형 인공지능(AI) 확산으로 사회보험료를 뒷받침하는 노동소득 기반은 약해지지만 연금과 의료·돌봄 지출은 빠르게 늘어날 수 있다는 경고가 나왔다. 보험료 인상만으로 국민연금의 재정 안정을 이루는 데 한계가 있는 만큼 세금
- 2026-08-26 14:59
-
- [선진국의 역설②] 오래 일하는 노년, 선택인가 생계인가
- 한국은 부유해졌다. 그런데 그 성공은 노년의 삶 어디까지 도착했을까. ‘선진국의 역설’은 돈·일·관계·생활환경을 따라 한국인이 잘 늙어갈 수 있는 조건을 살펴본다. 두 번째 질문은 일이다. 오래 일할 수 있게 된 것은 기회다. 그러나 원해서 오래 일하는 것과 그만둘 수 없어 오래 일하는 것은 같은 노후가 아니다. 한국에서는 70대 초반 10명
- 2026-08-26 13:28
-
- 새로운 절세 계좌 ‘생산적 금융 ISA’
- 은퇴 후 자산관리는 ‘얼마를 버느냐’보다 ‘어떻게 지키고 굴리느냐’가 중요하다. 하반기 도입 예정인 ‘생산적 금융 ISA’는 국내 투자와 절세 혜택을 함께 노릴 수 있는 새 계좌로 주목받고 있다. 다만 혜택이 크다고 무조건 가입할 일은 아니다. 기존 ISA와의 차이, 투자 대상, 의무 가입 기간을 이해하고 자신의 노후 자금 성격에 맞게 활용해야 한다.
- 2026-08-26 09:27
-
- [다음 삶의 설계] 웰니스 한 달 살기, 무엇이 다를까
- 코빌리지 고성: 은퇴 후 하루를 위한 10가지 질문 몸과 식사부터 관계·비용·일상 복귀까지, 다음 생활을 고르는 기준 1화에서는 퇴직 뒤 하루의 리듬이 왜 달라지고, 무엇을 다시 정해야 하는지 살펴봤다. 익숙한 생활에서 잠시 벗어나 다른 곳에서 살아보는 경험은 그 하루를 다시 구성하는 계기가 된다. 아침부터 저녁까지 직접 지내보며 운동
- 2026-08-26 09:00
-
- “AI 보완하는 지름길, 경험이 알아” 주명룡 대한은퇴자협회 회장
- “인공지능(AI)을 빨리 다루는 청년층은 빨리 갈 수 있습니다. 하지만 경험을 통해 지름길을 아는 사람은 아버지 세대, 부모 세대입니다. 이 둘이 합쳐질 때 우리 사회가 더 발전할 수 있습니다.” 주명룡 대한은퇴자협회 회장은 25일 서울 서초구 매헌윤봉길의사기념관에서 열린 제4회 세계시니어시티즌데이를 앞두고 가진 인터뷰에서 초고령사회의 해법으로 ‘
- 2026-08-26 07:01
-
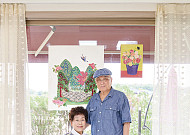
- “늦었다고요? 아직 시작하지 않은 거죠.”
- 송재록·이태옥 작가 올해 아흔둘인 송재록 작가는 AI를 배우며 새로운 그림을 만들고, 여든여덟의 이태옥 작가는 10여 년 동안 그린 민화를 과감히 잘라 또 다른 작품으로 다시 태어나게 한다. 두 사람의 나이를 합치면 180세. 이들이 함께 연 첫 부부전의 제목이기도 하다. 흔히 이 나이대를 수식하는 단어는 ‘노년’이나 ‘황혼’이지만, 송재록·이
- 2026-08-26 06:00
-
- "목돈 날리기 싫다면" 60대 이후 피해야 할 돈 실수 1위
- 은퇴 후에는 월급처럼 정기적으로 들어오던 소득이 줄어드는 만큼, 모아둔 자산을 어떻게 지키고 나눠 쓰느냐가 중요해진다. 특히 퇴직금처럼 한 번에 큰돈이 들어오면 창업이나 투자, 자녀 지원 등 평소 미뤄뒀던 결정을 한꺼번에 실행하고 싶어질 수 있다. 하지만 은퇴 이후에는 한 번의 큰 손실을 다시 만회할 시간이 상대적으로 짧다. 경험이 부
- 2026-08-26 06:00
2026.10.23