퇴직금이라는 목돈의 착시가 부르는 유혹
은퇴 직후에는 소비가 늘어날 수 있다. 일에서 벗어나 자유 시간이 많아지고, 미뤄둔 여행이나 취미를 즐기려는 마음이 커지기 때문이다. 여기에 퇴직금이라는 목돈이 더해지면 지출에 대한 경계심이 느슨해지기 쉽다. 이처럼 특정 시기에 지출이 급격히 늘어나는 현상을 ‘지출 스파이크(Spending Spike)’라고 한다. 은퇴 초기에 나타나는 지출 증가를 설명할 때도 쓰여 은퇴 직후 소비 지출 그래프가 위로 뾰족하게 치솟는 현상을 말한다.
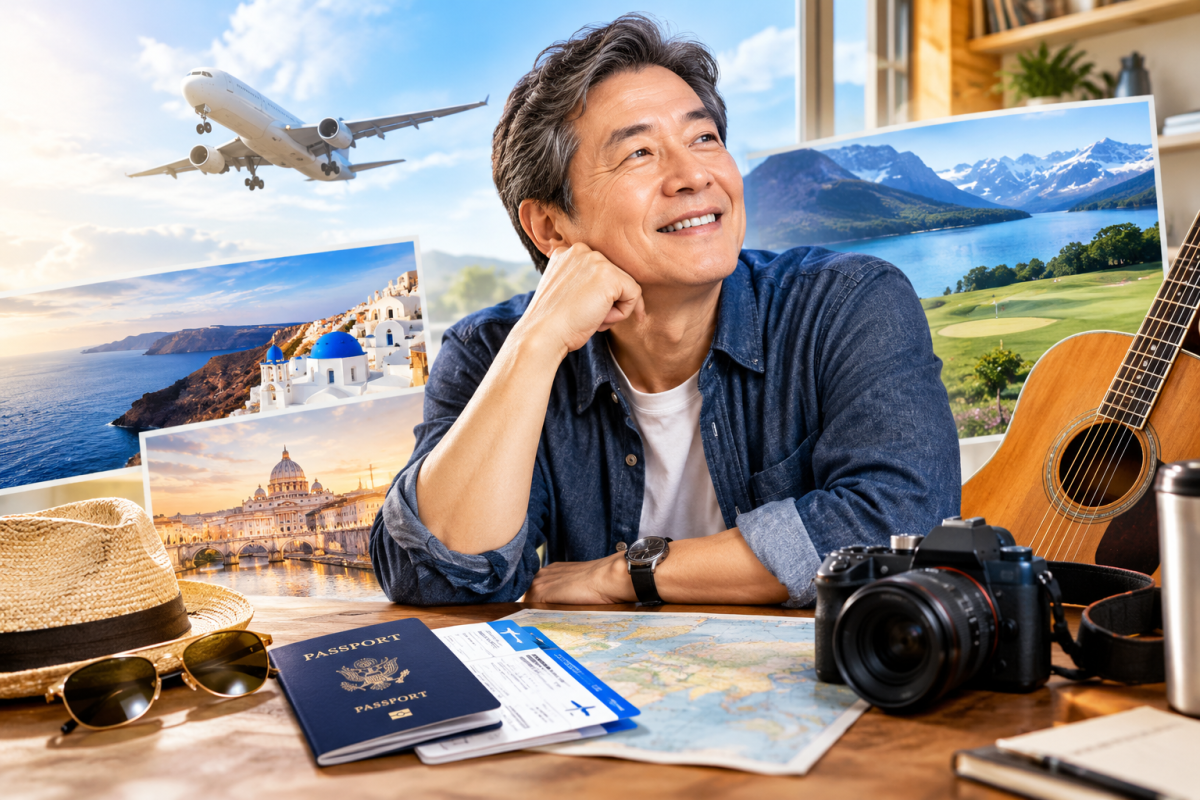
은퇴 후에는 하루 24시간을 스스로 계획해야 한다. 집에만 머물기 답답해 외출이 잦아지고, 새로운 취미나 모임을 시작하면서 자연스럽게 소비가 늘기도 한다. 퇴직금을 일시금으로 받았다면 계좌에 찍힌 큰 금액 때문에 몇십만 원, 몇백만 원의 지출이 상대적으로 작게 느껴질 수 있다.
은퇴 초기의 1000만 원 어떻게 쓰느냐가 중요하다
노후 자산 관리는 눈덩이를 굴리는 과정과 같다. 거대한 눈덩이가 유지되어야 이자가 붙고 자산이 스스로 일하며 오랜 기간 버틸 수 있다. 그러나 은퇴 직후 계획 없이 목돈을 지출하면 이후 생활비로 사용할 수 있는 자금이 그만큼 줄어든다. 사용하지 않고 투자했을 때 얻을 수 있었던 수익의 기회도 사라진다. 더 주의할 점은 소비 수준이 한 번 높아지면 이를 다시 낮추기가 쉽지 않다는 것이다. 처음에는 특별한 날의 여행과 취미였더라도 시간이 지나면 당연한 생활 방식으로 자리 잡을 수 있다. 은퇴 후 소득이 줄어든 상황에서 이런 소비가 반복되면 생활비를 줄이거나 다른 자산을 처분해야 할 수도 있다.
건강할 때 즐기되, 지출에는 기준을 세워야 한다
그렇다고 은퇴 첫해부터 지갑을 닫고 지낼 필요는 없다. 몸도 마음도 가장 젊고 건강한 은퇴 직후에 떠나야 한다는 말 역시 지극히 맞는 말이다. 나이가 더 들면 돈이 있어도 기력이 떨어진다면 장거리 여행이나 다채로운 취미를 즐기기 어려울 수 있다.
핵심은 무조건 아끼는 것이 아니라 은퇴생활을 즐기는 데 쓸 돈과 앞으로의 생활을 지탱할 돈을 구분하는 일이다. 여행과 취미를 위한 예산을 미리 정해두면 계획에 따라 소비하면서도 노후자금에 미칠 영향을 관리할 수 있다.
노후 통장 지키며 제대로 즐기는 현실적인 대안
첫째, 은퇴 후 1년 동안은 차량 교체, 장기 해외여행, 과도한 재투자나 창업 같은 고액의 지출을 유예한다. 1년 동안 실제 생활비 지출 규모를 관찰하며 은퇴 생활에 적응하는 시간을 갖는 것이 선행되어야 한다.
둘째, 여행과 취미를 위한 별도 예산을 마련한다.
퇴직금 전체를 하나의 통장에 두고 필요할 때 꺼내 쓰면 지출 감각이 무뎌진다. 은퇴 후 하고 싶은 활동을 미리 정하고 그에 맞는 예산을 별도 통장으로 분리해두자. 예를 들어 여행과 취미에 쓸 돈을 1000만 원으로 정했다면 그 범위에서 여행 횟수와 비용을 계획할 수 있다. 금액은 퇴직금의 일정 비율로 정하거나, 예상 지출을 합산해 결정하면 된다. 자신의 연금 수입과 생활비, 비상자금을 고려해 감당할 수 있는 수준으로 정하는 일이다.
셋째, 목돈을 매달 쓸 수 있는 금액으로 나눈다.
퇴직금과 금융자산을 한꺼번에 생활비로 사용하기보다 매달 사용할 금액을 정해두면 지출을 관리하기 수월하다. 국민연금과 퇴직연금, 개인연금 등 정기적으로 들어오는 소득을 먼저 확인하고, 부족한 생활비를 금융자산에서 얼마나 보충할지 계획한다.
이를 ‘셀프 월급’ 방식으로 운영할 수 있다. 매달 정해진 날짜에 생활비 계좌로 일정 금액을 옮기는 것이다. 다만 매달 얼마를 찾을지는 예상 생활비와 연금 수입, 자산 규모를 고려해 정해야 한다. 퇴직급여를 IRP 등 연금계좌로 옮길 때는 세제 혜택과 인출 조건도 확인해야 한다. 당장 필요한 생활비와 비상자금까지 무조건 연금계좌에 넣는 것은 피해야 한다.
은퇴는 마라톤이다
은퇴는 레이스의 완주가 아니라 인생 2막의 출발선이다. 출발 신호가 울렸다고 100m 달리기를 하듯 초반부터 전력으로 달릴 필요는 없다. 은퇴 첫해의 해방감과 보상심리는 자연스러운 감정이다. 나를 위한 소비도 필요하다. 다만 지금의 즐거움이 앞으로의 생활비를 위협하지 않도록 지출의 기준을 먼저 세워야 한다.
즐길 때는 즐기고, 지킬 돈은 지키는 것. 은퇴 초기에 자신에게 맞는 소비 구조를 만들어두는 일이 오랫동안 여유로운 노후를 이어가는 출발점이다.
☝️쓸모 있는 TIP
은퇴 첫해, 이 세 가지는 꼭 확인하자.
◆매달 들어오는 돈: 국민연금, 퇴직연금, 개인연금 등 정기 소득과 예상 생활비를 비교한다.
◆목돈 지출 계획: 여행, 취미, 차량 교체 등 큰 지출은 금액과 시기를 미리 정한다.
◆비상자금 확보: 의료비나 예상치 못한 지출에 대비할 돈은 여가 비용과 분리해둔다.