-
- ‘병원 혼자 가기 어렵다면’ 서울시 건강동행서비스 이용법
- 부모님 병원 모시기, 이제는 혼자 고민하지 마세요 지난주에는 스마트폰 애플리케이션을 사용하지 않아도 전화 한 통으로 이용할 수 있는 서울시‘120 동행 온다콜택시’를 소개했다. 이번에는 병원에 함께 갈 사람이 없어 진료를 미루는 고령층을 위한 서울시의 또 다른 공공서비스를 소개한다. 자녀들은 직장 때문에 시간을 내기 어렵고, 혼자 병원을 찾기에
- 2026-07-24 06:00
-
- IRP에 무엇을 담을까….ETF·TDF보다 중요한 자산배분원칙
- 은퇴 금융 이야기 51편에서는 내 개인형 퇴직연금(이하 IRP) 이 어디에 투자되고 있는지 확인하는 방법을 살펴봤다. 적립한 금액이 현금성 자산이나 원리금 보장 상품에만 머물러 있다면 장기적인 자산 성장을 기대하기 어렵고 복리 효과도 충분히 누리기 힘들다. 세액공제만 받고 끝이 아니라 이제는 운용을 시작할 차례다. 그렇다면 IRP에는 어떤 상품을 담아야 할
- 2026-07-16 06:00
-
- 재산세 언제까지 내야 하나? 무이자 할부·분할납부 한눈에
- 재산세는 누구에게 부과되나 7월은 재산세 납부의 달이다. 재산세는 주택과 토지, 건축물, 선박, 항공기 등을 소유한 사람에게 매년 부과되는 지방세다. 실제 거주 여부와 관계없이 과세 기준일인 지난 6월 1일 현재 해당 재산의 소유자가 납세 의무를 진다. 주택은 건물과 토지를 함께 과세하며, 납세 대상자는 주택분 재산세가 20만 원 이하이면 7
- 2026-07-10 08:21
-
- 세액공제만 받고 내버려 둔 내 IRP, 지금 바로 확인하세요
- 고용노동부와 금융감독원이 발간한 ‘2025년 우리나라 퇴직연금 투자 백서’에 따르면 퇴직연금 적립금은 2025년 기준 500조 원을 넘어섰다. 확정급여형(이하 DB)이 가장 많은 비중을 차지하지만, 개인형퇴직연금(이하 IRP)도 130조 원에 육박하며 빠르게 성장하고 있다. 연말정산 세액공제를 받기 위해 또는 노후를 준비하기 위해 IRP 계좌를 만든
- 2026-07-09 06:00
-
- 해외 거주 부모님 사망 상속세는?
- 해외에 거주하던 부모님이 사망해 재산을 상속받게 되면 대한민국 국세청에는 어떻게 상속세를 신고해야 할까? 상속세는 피상속인(사망자)이 세법상 거주자인지 비거주자인지에 따라 과세 범위와 공제 항목이 크게 달라진다. 거주자와 비거주자, 국적과 다른 개념 (1) 거주자 세법상 거주자는 국적과 관계없이 국내에 주소를 두거나 183일 이상 거소를 둔
- 2026-07-08 06:00
-

- [Trend&Bravo] 은퇴자금 노리는 '주식 사기' 5대 문구
- 은퇴 이후 자산 관리에 관심이 커진 시니어를 노린 주식 사기가 갈수록 교묘해지고 있다. 무료 종목 추천부터 고수익 보장, 환급 약속, 출금 수수료 요구까지 그럴듯한 말로 접근하지만, 실제로는 투자금을 노린 전형적인 사기 수법인 경우가 적지 않다. 특히 메신저를 통해 친근하게 접근한 뒤, 가짜 수익 화면을 보여주며 신뢰를 쌓고 추가 입금
- 2026-06-24 06:00
-
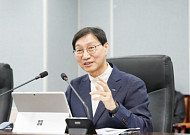
- 김성주 이사장, 기금형 퇴직연금 청사진 제시 “수수료는 3분의 1, 수익률은 3배”
- 23일 온라인 기자간담회 가져…기금형 퇴직연금 참여 필요성 강조 “호주 퍼블릭섹터 펀드·영국 네스트(NEST) 참고할 수 있어” “주택투자, 철저히 투자 관점에서 수익률 중심으로 운영할 것” 김성주 국민연금공단 이사장이 기금형 퇴직연금 참여 시 낮은 수수료와 높은 수익률을 거둘 수 있다는 청사진을 제시했다. 김 이사장은 23일 온라인 기자간
- 2026-06-23 14:39
-
- 전세보증금도 상속 대상이라고요?
- 상속이라고 하면 흔히 집이나 예금, 주식 같은 자산을 떠올린다. 하지만 전세로 사는 은퇴자에게는 전세보증금 역시 중요한 재산이다. 집을 소유하지 않았더라도 수천만 원에서 수억 원에 이르는 전세보증금은 노후 생활과 남은 가족의 주거 안정에 큰 영향을 미친다. 여기서 전세보증금의 성격을 잘 이해할 필요가 있다. 전세보증금은 임대차 계약이 끝나면 임대인(집
- 2026-06-22 06:00
-
- 국민연금 받는다면, 급할 때 1000만 원까지 빌릴 수 있다
- 은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다. 다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다. 누가 신청할
- 2026-06-18 13:25
-
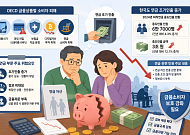
- 노후자금 먼저 쓰는 중장년, OECD가 경고한 연금 고갈 위험
- 디지털 금융 확산과 금융상품의 복잡화가 이어지면서 금융소비자 피해 양상도 다양해지고 있다. OECD가 금융상품별 소비자 피해와 민원 현황을 분석한 결과, 은행·결제와 신용, 보험, 투자, 연금 등 금융상품 전반에서 다양한 소비자 위험이 나타나고 있는 것으로 분석됐다. 특히 중장년층의 노후자산과 직결되는 연금 부문에서는 조기인출과 정보 비대칭, 금융자
- 2026-06-11 06:00
2026.10.09