인공지능(AI)을 활용한 금융서비스가 대출 심사와 보험료 산정, 금융 상품 추천에 활용되면서 금융서비스 이용 방식이 달라지고 있다. 이용 비용을 낮추고 개인별 맞춤 서비스를 제공할 수 있지만 소비자가 AI의 판단 근거나 한계를 모른 채 상품을 권유받을 가능성도 있다. AI 상담을 원하지 않는 소비자에게 사람과 상담할 선택권을 보장하고 AI가 추천한 상품이 소비자에게 적합한지 살필 체계가 필요하다는 제언이 나왔다.
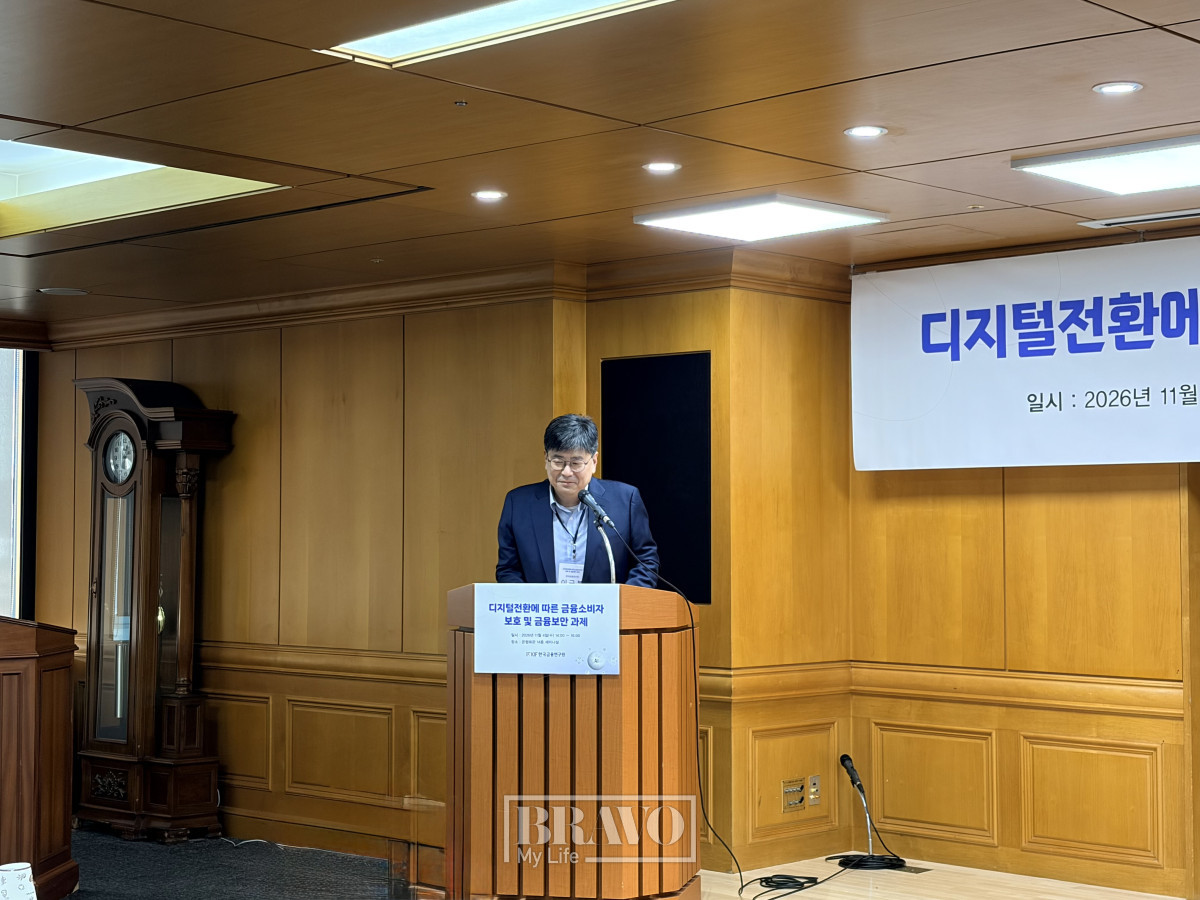
4일 한국금융연구원은 ‘디지털전환에 따른 금융 소비자 보호 및 금융보안 과제’ 세미나를 열었다. 이규복 한국금융연구원 금융소비자연구실장은 첫 번째 발표에서 ‘AI 금융서비스 확산에 따른 금융소비자 보호의 방향과 과제’를 발표했다.
이 실장은 AI가 금융서비스 이용 비용을 줄이고 기존에는 서비스를 이용하기 어려웠던 소비자에게 접근 기회를 넓힐 수 있다고 설명했다. 소비자의 상황에 맞춘 상품과 서비스를 제공하거나 금융 관련 의사결정과 민원 제기를 돕는 것도 AI 활용으로 기대되는 변화다.
반면 AI가 허위 정보를 제공하거나 특정 집단을 불리하게 평가할 가능성도 있다. 소비자가 AI의 오류나 편향을 알아차리기 어렵고, 판단 근거를 설명받기 힘들 수 있다. AI를 잘 활용하지 못하는 소비자가 서비스 이용에서 소외되거나 개인정보 침해와 금융범죄 피해를 겪을 우려도 있다고 지적했다.
AI 상담 사실뿐 아니라 한계도 알려야
이 실장은 금융회사가 AI로 소비자를 응대할 때 AI가 상담한다는 사실을 알리는 데 그쳐서는 안 된다고 말했다. AI가 할 수 있는 일과 한계를 소비자가 이해하도록 설명해야 AI와 상담할지, 사람과 상담할지 선택할 수 있다는 것이다. 사람 상담을 원할 경우 실제 상담원과 연결되는 절차도 보장해야 한다고 제안했다.
AI가 어떤 금융상품을 추천하고 어떤 상품을 먼저 보여주는지도 소비자의 선택에 영향을 미칠 수 있다. 개별 상품이 부적합하지 않더라도 AI가 고른 상품이 해당 소비자에게 가장 유리하다고 단정하기 어렵기 때문이다. 이 실장은 부적합한 상품을 권하지 못하게 하는 데서 더 나아가 소비자의 이익을 고려해 적합한 상품군을 추천하도록 보호 원칙을 발전시킬 필요가 있다고 밝혔다.
상품을 설계하고 홍보, 판매한 뒤 관리하는 과정 전반에 공정한 대우 원칙을 적용해야 한다는 점도 강조했다. AI가 상품을 묶어 권하거나 추가 가입을 유도하는 방식으로 활용될 수 있는 만큼, 화면 구성뿐 아니라 소비자의 선택에 영향을 미치는 판매 전략도 감독 대상에 포함해야 한다는 취지다.
AI가 사람의 보조 도구뿐 아니라 자율적으로 판단하고 업무를 수행할수록 사고가 났을 때 책임을 누구에게 물을지, 소비자가 피해 원인을 어떻게 입증할지도 쟁점이 된다. 금융상품 추천의 근거와 관련 기록을 남기고 금융회사의 관리 책임과 피해 구제 절차를 명확히 할 필요가 있다는 설명이다. 대규모 소비자 피해에 대응할 수 있도록 분쟁 조정과 배상 체계도 갖춰야 한다고 제언했다.
독립적인 AI 금융서비스도 규율 필요
이 실장은 금융회사와 직접 연결되지 않은 AI 에이전트가 금융상품을 비교하거나 추천하는 서비스가 등장할 가능성에도 대비해야 한다고 말했다. 현행 금융 규제가 금융회사와 판매업자 중심으로 설계돼 있어 소비자의 금융 의사결정에 영향을 주는 제3자 서비스에는 규제 공백이 생길 수 있다는 것이다. 핀플루언서 등 금융회사 밖에서 금융 정보를 제공하는 채널도 함께 살펴야 한다고 덧붙였다.
그는 AI 금융서비스의 확산에 대응하려면 금융회사의 거버넌스와 내부 통제를 강화하는 동시에, 소비자에게 미치는 실제 영향을 지속해서 살피는 감독이 필요하다고 설명했다. 체크리스트를 충족했는지만 보는 방식에서 벗어나 서비스가 소비자에게 어떤 결과를 낳는지 점검하고 개선을 유도해야 한다는 제언이다.
이 실장은 금융 혁신의 성패가 기술 수준에만 달린 것이 아니라 소비자의 신뢰를 얻는 데 있다고 강조했다. AI 금융서비스를 확대하는 과정에서 소비자의 선택권과 공정한 대우, 피해 구제 방안을 함께 마련해야 한다는 취지다.