은행 업무가 모바일 앱 중심으로 바뀌면서 고령층에게 필요한 건 큰 글씨와 간편모드만이 아니다. 인증 오류나 낯선 메뉴에서 이용이 막혔을 때 사람에게 도움을 청할 경로가 있는지도 중요하다. 디지털 기기에 접근할 수 있다는 사실이 금융 앱을 능숙하게 쓸 수 있다는 뜻은 아니기 때문이다.
과학기술정보통신부와 한국지능정보사회진흥원(NIA)이 발표한 ‘2025 디지털정보격차 실태조사’에서 정보취약계층의 디지털정보화 접근 수준은 일반 국민의 96.6%였지만, 기기 이용 능력을 나타내는 역량 수준은 65.9%에 그쳤다.
고령층의 역량 수준은 56.2%로 정보취약계층 가운데 가장 낮았다. 접근 수준은 정보기기 보유와 인터넷 상시 접속 여부 등을, 역량 수준은 기기의 기본적인 이용 능력을 측정한다. 기기를 보유하고 인터넷을 쓸 수 있어도 실제 이용 능력에는 차이가 남는다는 의미다. 다만 이 조사는 은행 앱 이용 능력을 직접 측정한 것은 아니다. 금융 앱 접근 문제를 살펴볼 때 참고할 수 있는 디지털 전반의 역량 지표다.
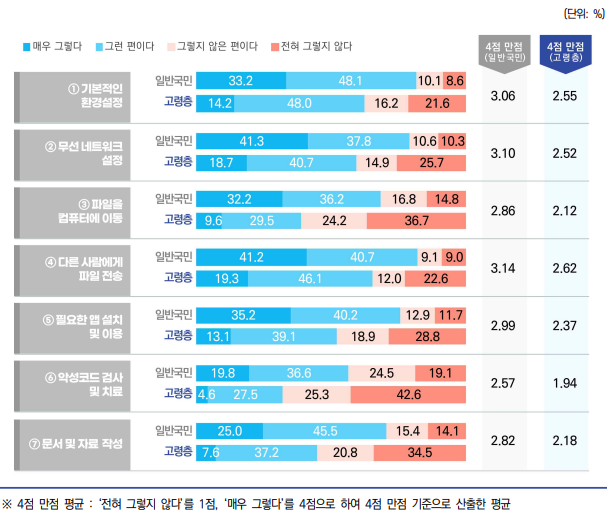
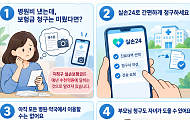
자본시장연구원은 2024년 ‘디지털 금융소외 현상’ 보고서에서 고령자용 간편모드가 일반모드와 큰 차이가 없거나, 금융사마다 서비스명과 화면 구성이 달라 디지털 기기에 익숙하지 않은 이용자가 불편을 겪을 수 있다는 지적을 소개했다.
보고서에 따르면 2023년 6월 말 기준 국내 18개 은행은 간편모드 출시를 마쳤다. 모바일뱅킹을 시도한 뒤 다시 영업점을 찾는 경우도 있다고 짚었다. 간편모드의 도입 여부와 이용 과정에서의 편의성이 반드시 같은 것은 아니라는 점을 보여준다.
앱 적응 과정에서 어떤 도움이 필요한지는 최근 연구에서도 드러났다. 차경욱·구윤혜 성신대학교 교수가 2025년 ‘소비자학연구’에 발표한 논문은 모바일 금융 앱을 6개월 이상 이용한 60~70대 10명을 대상으로 포커스그룹 인터뷰를 진행했다.
연구진은 앱 적응 과정에서 인증, 서비스 필요성, 시스템, 조력 자원과 관련한 장벽이 나타났다고 분석했다. 참여자들은 필요한 금융서비스를 골라 이용하고 반복 연습을 하거나, 주변 사람과 상담 채널·보조 도구를 활용해 장벽을 넘었다고 설명했다.
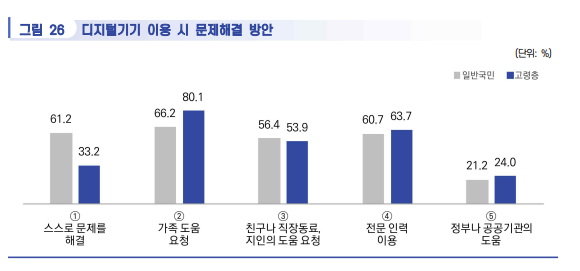
표본이 10명인 질적 연구여서 전체 고령층의 이용 실태로 일반화하기는 어렵다. 다만 금융 앱을 쉽게 설계하는 것만으로는 이용 과정의 어려움까지 해소하기 어렵다는 점을 보여준다. 간편모드가 실제 금융 접근성 개선으로 이어지려면 이용자가 막혔을 때 도움을 받을 수 있는 경로도 함께 마련돼야 한다.
정지수 자본시장연구원 선임연구원은 지난 보고서를 통해 금융당국이 사용자 중심의 포용적 디지털 금융서비스 환경을 조성하고, 서비스 접근성이 낮은 이용자를 우선 지원해야 한다고 제언했다. 고령층의 금융앱 이용을 개인의 적응에 맡기지 않고 필요한 서비스를 실제로 이용할 수 있도록 돕는 지원 체계가 요구된다.