60세 기대여명 23년 새 5.7년 늘어, 비건강기간도 1.4년 증가
월 연금 수급액 중위값 49만7000원, 최소 노후생활비의 36%
보험연구원 “종신연금으로 개인의 장수리스크 보장할 여지”
김상동 보험연구원 연구위원은 최근 보험연구원 세미나에서 ‘장수리스크 변화에 대응하는 보험산업의 기회와 과제’를 발표했다. 김 연구위원은 개인이 얼마나 오래 살지 알기 어려운 데다 현재 연금으로 보장되는 노후소득이 충분하지 않아, 종신연금이 장수리스크를 보장할 여지가 크다고 분석했다. 장수리스크란 예상보다 오래 살면서 마련해 둔 노후자금이 먼저 바닥날 위험을 뜻한다.
발표자료에 따르면 월 연금 수급액 중위값은 49만7000원으로, 최소 노후생활비 139만2000원의 약 36% 수준이었다. 적정 노후생활비는 월 197만6000원으로 조사됐다.
퇴직연금은 여전히 일시금으로 받는 경우가 많았다. 2025년 퇴직연금 수령 건수의 83.5%가 일시금이었고, 연금은 16.5%였다. 수령 금액 기준으로는 연금이 61.6%를 차지했다. 연금 수령 통계에는 정해진 기간에만 지급하는 확정기간형도 포함돼 있다.
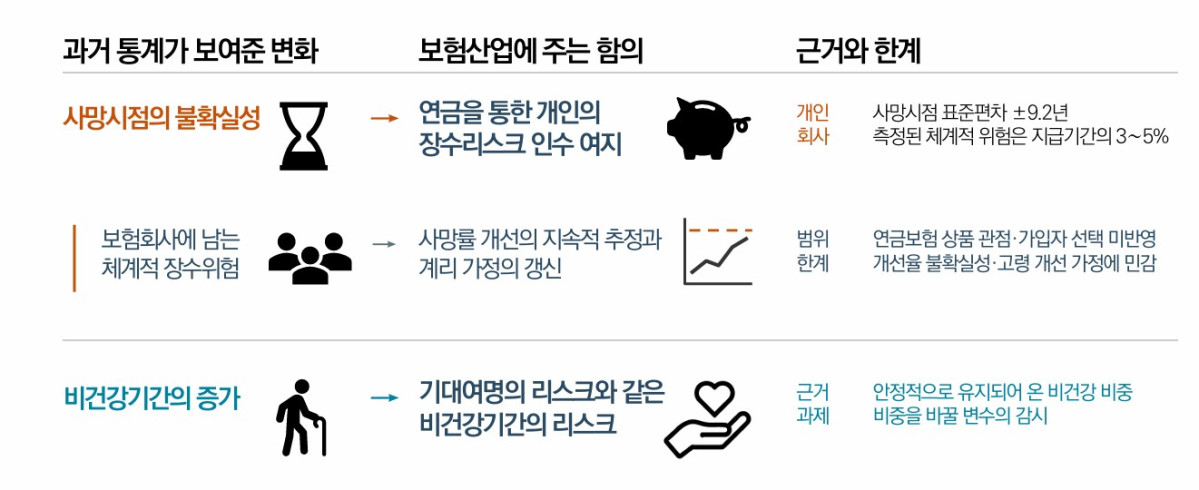
김 연구위원이 국민연금 노령연금 수급자 자료를 재분석한 결과, 60세 생존자의 소득계층 간 평균 사망연령 격차는 남성 2.9년, 여성 2.2년이었다. 같은 소득계층 안에서도 사망연령의 표준편차는 9~10년에 달했다. 소득 수준이 비슷해도 개인마다 남은 수명이 크게 달라 노후자금이 몇 년이나 필요할지 가늠하기 어렵다는 것이다. 김 연구위원은 살아 있는 동안 지급하는 종신연금을 통해 보험사가 이런 위험을 나눠 맡을 수 있다고 봤다.
한국의 60세 기대여명에서 비건강기간이 차지하는 비중은 2000년 25.6%에서 2023년 25.4%로 거의 같았다. 비중은 비슷했지만 기대여명이 늘면서 비건강기간 자체는 길어졌다. 한국은 발표자료가 비교한 8개국 가운데 기대여명과 비건강기간이 모두 가장 크게 늘었다.
비건강기간은 기대여명에서 건강수명을 뺀 값이다. 건강수명은 질병이나 장애가 건강에 미치는 영향을 반영해 계산한다. 따라서 6.6년은 건강 손실을 기간으로 환산한 인구 지표이며, 개인이 실제로 간병 서비스를 이용하는 기간은 건강 상태와 생활 여건에 따라 달라진다.
김 연구위원은 의학기술과 진단, 제도, 건강위험요인의 변화에 따라 비건강기간의 비중도 달라질 수 있다고 봤다. 돌봄 비용을 보장하는 보험사는 기대여명과 함께 비건강기간의 비중을 바꿀 요인도 살펴야 한다는 설명이다.
가입자들이 보험사의 예상보다 오래 살면 종신연금 지급 기간도 길어진다. 김 연구위원이 과거 사망률 자료를 바탕으로 시뮬레이션한 결과 보험사에 남는 ‘체계적 장수위험’을 평균 지급기간의 변동 폭으로 환산한 표준편차는 가입 시점의 생명표를 적용할 때 평균의 5.2%, 연금 수령 개시 시점의 생명표를 적용할 때 3.3%였다. 생명표는 연령별 사망률과 기대여명 등을 보여주는 통계다.
이 수치는 사망률이 얼마나 빠르게 낮아지는지, 특히 고령층의 사망률이 어느 정도 개선되는지에 대한 가정에 따라 달라졌다. 시뮬레이션은 가입자가 적립금을 일시금으로 받을지 연금으로 받을지 등 실제 수령 선택을 반영하지 않았다. 김 연구위원은 “보험사가 사망률 개선 속도를 정기적으로 추정하고, 보험료와 지급 기간 등을 산정할 때 쓰는 계리 가정을 꾸준히 갱신해야 한다”고 제안했다.