-
- 은퇴 후에도 일하고 싶다면 ‘나’를 다시 읽어야 한다
- 은퇴 후 일은 지금까지 쌓아온 경험과 강점을 다시 읽고, 오늘의 노동시장에 맞게 연결해 두 번째 삶을 설계하는 과정이다. 은퇴를 앞뒀거나 회사를 나온 뒤 많은 사람의 고민은 비슷하다. “이제 무슨 일을 해야 할까.” 정년은 끝났지만 기대수명은 길어졌고, 의료비와 생활비 부담은 여전하다. 무엇보다 매일 출근하던 일상이 사라진 뒤 긴 하루를 어떻게 보
- 2026-08-03 06:00
-
- [Trend&Bravo] 거절 못 하는 시니어가 끊어야 할 행동 5
- 나이가 들수록 주변 사람의 부탁을 외면하기 어려운 마음이 커질 수 있다. 오랜 관계를 지키고 가족에게 도움이 되고 싶다는 생각에서 시작되지만, 자신의 형편과 건강을 돌보지 않은 채 계속 맞춰주다 보면 노후 생활의 균형이 흔들릴 수 있다. 경조사비를 무리하게 챙기거나 지인과의 돈거래를 거절하지 못하는 행동은 노후 자산에 직접적인 부담을
- 2026-08-03 06:00
-
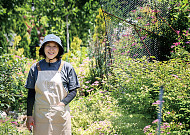
- 물질적 고생이 많지만 정원과 함께 사니 됐다!
- 한적한 초여름 한낮, 꽃들이 바람에 살랑거리는 정원으로 들어선다. 화초들이 길어 올린 색과 빛으로 공간이 통째 환하다. 푸른 잎들은 속살거리듯 연신 살을 맞비빈다. 화려한 태깔과 발랄한 생기가 가득한 정원이다. 보은군 내속리면 법주사 초입의 명물 ‘속리산 정이품송’ 근처에 있다. 귀촌인 정혜린(57, ‘수풀리에’ 대표)이 가꾼 정원이다. 정혜
- 2026-07-30 06:00
-
- 세액공제 받은 IRP, 급하게 빼면 세금이 돌아온다
- “개인형 퇴직연금(이하 IRP)에 있는 돈은 모두 내 돈인데 급하면 꺼내 쓰면 되지 않나요?” 은퇴를 준비하는 사람들이 자주 하는 질문이다. 하지만 IRP는 일반 예금통장과 다르다. 계좌 안에 있는 돈은 출처에 따라 세금이 달라지고, 연금이 아닌 방식으로 찾으면 예상보다 큰 세금을 부담할 수 있다. 급하게 해지부터 결정하기보다 먼저 어떤 돈으로 구성되
- 2026-07-30 06:00
-
- [Trend&Bravo] 60대 이후 돈보다 중요한 노후 준비 5가지
- 노후 준비를 떠올리면 가장 먼저 연금이나 저축, 부동산 같은 경제적 자산을 생각하기 쉽다. 그러나 60대 이후의 삶을 안정적으로 이어가는 데에는 돈만으로 채우기 어려운 준비도 필요하다. 스스로 움직일 수 있는 건강, 마음을 나눌 친구, 일상을 채워주는 취미는 은퇴 후 삶의 만족도를 좌우하는 중요한 기반이다. 자녀에게 지나치게 기대지 않
- 2026-07-27 06:00
-
- 가족돌봄으로 일찍 은퇴한 미국인…노후 자신감도 낮았다
- 가족을 무급으로 돌보는 사람은 그렇지 않은 사람보다 계획보다 일찍 은퇴한 비율이 높고, 저축과 건강, 노후 준비에 대한 자신감도 낮은 것으로 나타났다. 돌봄 부담이 현재의 일과 소득뿐 아니라 은퇴 이후의 생활까지 흔들 수 있다는 분석이다. 미국 근로자급여연구소(EBRI)와 그린월드리서치가 22일 발표한 ‘돌봄자와 은퇴: 2026년 은퇴신뢰도조사 결
- 2026-07-26 07:00
-
- “은퇴 후 얼마 필요할까” 노후 생활비, ‘연금 빼기’부터 계산해야
- 50세 이상 적정 노후생활비 개인 월 197만6000원·부부 298만1000원 현재 지출부터 따져보고 국민·퇴직·개인연금 예상액 확인해야 물가 상승·의료·돌봄비까지 고려…평균보다 ‘나만의 생활비’ 계산 중요 100세 시대를 맞아 은퇴를 앞둔 중장년층의 가장 큰 고민 중 하나는 ‘노후에 한 달에 얼마가 필요할까’다. 막연히 일정한 금액을 노후자금으
- 2026-07-25 07:00
-
- [현장에서] ‘고령화ㆍ디지털 격차’ 기존 보험 한계 왔다
- 초고령화, 기후위기, 플랫폼 노동 확산, 디지털 격차 등 새로운 위험이 동시에 나타나면서 기존 보험만으로 대응하기 어려운 보장 공백이 커지고 있다. 특히 소득과 자산, 디지털 활용 능력이 부족한 고령층과 저소득층은 위험에 더 크게 노출되지만 보험 가입과 보험금 청구 과정에서도 장벽을 마주하고 있다. 23일 서울 영등포구 보험연구원에서 ‘초위험 사회의
- 2026-07-23 16:36
-
- 김성주 이사장 “국민연금, 증시 부양·주가 방어 아닌 노후 위한 장기 수익 추구”
- 김성주 국민연금공단 이사장이 국민연금 기금운용의 목적은 증시 부양이나 주가 방어가 아닌 국민의 안정적인 노후소득을 위한 장기 수익 창출에 있다고 강조했다. 김 이사장은 23일 자신의 SNS를 통해 ‘기승전…국민연금?’이라는 제목의 글을 올리고 “코스피가 오른 것도, 코스피가 내린 것도 국민연금 탓이라는 글을 자주 본다”며 국민연금의 투자 원칙과 역할
- 2026-07-23 15:19
-
- IRP, 넣을 때보다 찾을 때가 더 중요하다
- 개인형퇴직연금(이하 IRP) 은 이제 낯선 금융상품이 아니다. 정부가 2022년 4월 퇴직급여 지급계좌를 IRP 계좌로 지정하도록 의무화하면서 많은 직장인이 자연스럽게 계좌를 만들기 시작했다. 또 연말정산 세액공제를 위해 계좌를 열고 매년 일정 금액을 넣기도 했다. 하지만 IRP는 그저 목돈을 모아두는 통장이 아니다. 언젠가는 은퇴 후 생활비로 꺼내 써야
- 2026-07-23 08:09
2026.10.19