-
- 사적연금 건보료 반영 ‘시기상조’... “연금 정착 우선” 지적
- 정부가 개인연금·퇴직연금 등 사적연금소득에도 건강보험료를 부과하고, 피부양자 자격 요건에도 반영하는 내용을 검토한다. 보건복지부와 건강보험공단은 감사원 감사 결과에 따라 건강보험 가입자의 보험료 산정과 피부양자 자격 요건 평가에 사적연금 소득을 반영하는 방안을 만든다고 발표했다. 하지만 노후 자금으로서 연금 제도가 제 역할을 다 하지 못하는 상
- 2022-08-03 16:54
-
- 피부양자 자격 조건 강화, 건강보험료 폭탄 떨어질까
- 앞으로 공적연금을 월 167만 원 이상 받으면 피부양자에서 지역가입자로 전환되면서 건강보험료(이하 건보료)를 더 내야 한다. 건강보험 가입자는 크게 직장가입자, 피부양자, 지역가입자로 나뉜다. 이 중 피부양자는 직장에 다니는 가족이 내는 보험료로 함께 보험 혜택을 받는다. 피부양자라면 건강보험료를 따로 내지 않아도 되는 것이다. 물론 피부양자가 되
- 2022-06-28 19:07
-
- 디지털 금융 시대, “소외되는 시니어 돌봐야”
- 지난 2년간 우리나라 시니어들이 보이스피싱·스미싱으로 피해를 본 금액은 7000억 원. 매해 사라지는 은행 점포는 300여 개. 스마트폰 보급률은 95%에 이르지만 60세 이상의 모바일뱅킹 사용률은 25%에 불과하다. 오영환 시니어금융교육협의회 사무총장(62)은 디지털 시대의 정보 격차가 금융 소외로 이어진다고 말한다. “문맹은 생활을 불편하게
- 2022-05-17 10:10
-
- DBㆍDCㆍIRP 뭐가 더 유리한가…4050 퇴직연금 가이드①
- 퇴직연금이 처음 도입된 건 2005년이다. 하지만 아직도 퇴직연금이 무엇인지, 퇴직금과 무엇이 다른지 헷갈리는 시니어들이 다수다. 특히 회사가 제시한 대로 무조건 따르는 경향이 높아 자신이 어떤 퇴직연금에 가입했는지도 모르는 4050 직장인들도 많다. 2019년 한경비즈니스가 오픈서베이에 의뢰해 전국 20~50대 직장인 800명을 대상으로 설문
- 2021-06-14 16:26
-
- 국민연금 얼마나 받을 수 있을까?
- 국민연금을 매달 내는데, 나중에 돌려 받을 때는 과연 얼마나 받을 수 있을까? 그리고 국민연금도 세금을 내야할까? 국민연금 지급시기 및 방법에 관해서 다음의 Q&A를 통해서 알아보자, Q. 국민연금으로 낸 금액보다 받는 금액이 더 많나요? 일반적으로 국민연금은 납부한 금액보다 나중에 연금으로 받는 액수가 많습니다. 국민연금은 현재 소득의 9%를 납부
- 2021-02-09 08:23
-
- 행복한 노후를 꿈꾸시나요?
- 세상에서 가장 소중한 4가지 금은 황금, 저금, 소금과 지금이라 한다. 셋은 물질로 이루어져 우리가 눈으로 볼 수 있고 효용 가치도 높다. 그러나 ‘지금’은 눈에 보이지도 만질 수도 없다. 그런데 이 네 가지 중에서도 가장 중요한 것을 꼽으라면 ‘지금’이 아닐까 한다. 우리가 후회하는 모든 것은 오늘 지금 하지 못한 것에 대한 후회이다. 건강을 잃고 나서
- 2020-05-18 10:45
-
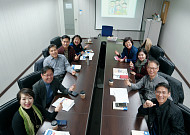
- 전문 강사를 꿈꾸는 취업동아리 ‘세듀50플러스’
- 젊음의 기류가 흐르고 있었다. 새로운 인생을 시작하는 풋풋함과 설렘. 작은 것 하나라도 놓치고 싶어 하지 않는 눈빛에서 간절함과 진지함이 묻어나는 사람들. 인생 중흥기를 준비하는 취업동아리 ‘세듀50플러스’를 만났다. 취업동아리 ‘세듀50플러스’를 만나러 간 곳은 노사발전재단 서울서부 중장년일자리희망센터. 이들이 모인 스터디 룸으로 들어가니 ‘직장 내
- 2019-12-17 10:57
-
- 박사보다 위대한 연금술사
- 우리나라의 공적연금에 해당하는 연금으로는 국민연금, 공무원연금, 군인연금, 사립학교교직원연금 등이 있는데 이들을 흔히 4대 연금이라고 일컫는다. 또한 65세 이상이 되면 받게 되는 기초연금이 또 있다. 언론을 통해 발표된 통계를 살펴보면, 2017년 기준으로 전체 국민연금 수급자가 447만5143명이고 이들이 1인당 받은 월평균 연금액은 36만8570원
- 2018-06-12 09:52
-
- 개인형 퇴직연금 완전정복
- “소동파는 황주에서 매달 아주 적은 생활비를 받았기 때문에 식솔들의 의식주는 예전에 해두었던 저축으로 해결하고 있었다. 지출을 절약하기 위해서 그는 매달 초 저축했던 돈 가운데 4000~5000개의 동전을 꺼내서 한 꿰미에 150개씩 나눈 뒤, 집 대들보에 걸어놓고는 매일 한 줄씩 풀어서 사용하였다. 가능하면 하루의 지출을 한 줄의 동전으로 제한하려고 했
- 2017-09-27 15:31
-

- [올댓연금] 한눈에 보는 내 연금, 연금이 효자다!
- 손성동 한국연금연구소 대표 ssdks@naver.com “성동아, 니 연금 전문가니까 잘 알겠네. 내가 지금까지 국민연금하고 퇴직연금, 개인연금 들어놨는데. 이 정도면 노후준비 충분할까?” 필자가 친구들로부터 종종 받는 질문이다. 그럼 필자는 이렇게 되묻는다. “언제 가입했는데?” “몰라.” “월 납입금은 얼만데?” “내가 그걸 어떻게 아노.” 이렇게
- 2017-01-24 10:00
2026.09.20