-
- 정신이 맑을 때 끝내야 하는 치매 대비 자산관리
- 치매 대비 자산관리에는 냉정한 규칙이 하나 있다. 정작 필요해지는 순간에는 대부분의 선택지가 사라지고 없다는 것이다. 치매 대비를 위해 만들어진 신탁, 후견 계약, 보험금 지정대리청구인 제도 등은 모두 본인의 의사능력을 전제로 한다. 판단력을 잃은 뒤에 남는 것은 가정법원의 성년후견 심판 하나뿐이다. 제대로 된 치매 대비 자산관리는 멀쩡한 정신을 전제로 한
- 2026-09-22 06:00
-
- "벌써 이만큼 썼다고?" 퇴직 첫해 잔고 바닥나는 실수 5가지
- 퇴직 첫해는 노후 자산의 흐름이 크게 달라지는 시기다. 매달 들어오던 월급은 사라지지만 생활비와 카드값, 보험료 같은 고정 지출은 그대로 이어지기 때문에 현직 때의 소비 습관을 유지하면 생각보다 빠르게 통장 잔고가 줄어들 수 있다. 문제는 줄어든 수입을 만회하려다 퇴직금을 고위험 투자에 한꺼번에 넣거나, 간헐적으로 들어오는 알바비·자문
- 2026-09-18 06:00
-
- 돈에게 배운다
- 1990년 첫 직장인 증권회사에 입사했을 때 주식시장이 사상 첫 1000포인트를 기록했다. 부푼 기대로 직장 생활을 시작했고, 10년이 흘렀다. 청와대에 가게 돼 10년 동안 야금야금 사 모은 주식을 정리해야 했다. 1999년 IMF 때로, 주가지수는 300~400대를 오르내리는 등 역사상 최저점을 기록했지만 눈물을 머금고 주식을 팔았다. 청와대에 들어가
- 2026-09-17 06:00
-
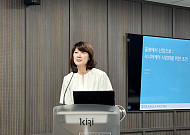
- [현장에서] ‘커지는 노인 돌봄 수요’ 보험사 해법 될까
- 도심에 100명 규모의 요양원 하나를 짓는 데 350억~400억 원이 든다. 자기자본 150억 원을 넣어도 1년에 남는 돈은 약 3억 원이다. 보험사가 노인 돌봄 사업에 뛰어들기에는 수익성이 낮고 규제가 무겁다는 지적이 나왔다. 권정아 하나더넥스트 라이프케어 경영관리 본부장은 16일 보험연구원이 개최한 산학세미나에서 “150억 원을 투자해 연간
- 2026-09-16 16:54
-

- 금융·돌봄 기업, 부산에 모였다… 스타트업 19곳 참여
- ‘2026 글로벌 에이지테크 포럼 in 부산’이 9일 부산 벡스코 제1전시장에서 개막했다. 이 행사는 과학기술정보통신부와 부산시가 주최하고 정보통신산업진흥원과 부산정보산업진흥원이 주관한다. ‘AI로 여는 100세 도시, 글로벌 에이지테크 허브 부산’을 주제로 11일까지 열린다. 시니어 산업 교육·커뮤니티 플랫폼 시니어퓨처가 기획·운영한 첫날
- 2026-09-11 10:07
-
- “8·3 부동산 세제 개편 고령층 특수성 반영하지 않았다”
- 뜨거운 논쟁을 불러일으킨 8·3 부동산 세제 개편안은 초고령사회를 살아가는 고령층의 현실을 얼마나 고려했을까. “요즘 70세는 예전과 다르다”고 말하지만, 이들은 여전히 가족 돌봄의 중심에 있다. 자녀의 육아를 돕거나 노령의 부모를 돌보기 위해 가족 곁에 임시 거처를 마련하기도 한다. 이번 세재 개편안이 초고령사회의 현실을 충분히 반영하지 못했다는 지적이
- 2026-09-01 06:00
-
- 일본, 고령사회 넘어 ‘장수사회’로… 기업도 전략 수정
- 일본에서 고령화를 바라보는 기업의 시선이 달라지고 있다. 고령자를 위한 상품과 서비스를 별도로 개발하는 특화된 ‘시니어 비즈니스’에서 벗어나, 고객과 직원 모두가 오래 사는 사회를 전제로 기존 사업과 조직을 다시 설계하려는 움직임이다. 일본종합연구소는 지난 27일 발표한 백서 ‘장수사회의 도래, 기업에 요구되는 변화와 성장전략’에서 이를 ‘론제비티
- 2026-08-31 07:00
-
- "괜히 돈 쓰고 어색" 나이 들수록 품격 있는 지출 원칙 1위
- 돈을 어떻게 쓰느냐는 단순한 소비 습관을 넘어 사람과의 관계, 삶의 만족도에도 영향을 준다. 같은 돈을 써도 누군가에게는 따뜻한 인상을 남기고, 누군가에게는 부담이나 불편함으로 기억될 수 있다. 가벼운 자리에서 몇 천 원까지 꼼꼼하게 나누거나, 형편을 넘어 크게 대접한 뒤 은근히 생색을 내는 태도는 오히려 관계를 어색하게 만들 수 있다
- 2026-08-28 06:00
-
- 새로운 절세 계좌 ‘생산적 금융 ISA’
- 은퇴 후 자산관리는 ‘얼마를 버느냐’보다 ‘어떻게 지키고 굴리느냐’가 중요하다. 하반기 도입 예정인 ‘생산적 금융 ISA’는 국내 투자와 절세 혜택을 함께 노릴 수 있는 새 계좌로 주목받고 있다. 다만 혜택이 크다고 무조건 가입할 일은 아니다. 기존 ISA와의 차이, 투자 대상, 의무 가입 기간을 이해하고 자신의 노후 자금 성격에 맞게 활용해야 한다.
- 2026-08-26 09:27
-
- [다음 삶의 설계] 웰니스 한 달 살기, 무엇이 다를까
- 코빌리지 고성: 은퇴 후 하루를 위한 10가지 질문 몸과 식사부터 관계·비용·일상 복귀까지, 다음 생활을 고르는 기준 1화에서는 퇴직 뒤 하루의 리듬이 왜 달라지고, 무엇을 다시 정해야 하는지 살펴봤다. 익숙한 생활에서 잠시 벗어나 다른 곳에서 살아보는 경험은 그 하루를 다시 구성하는 계기가 된다. 아침부터 저녁까지 직접 지내보며 운동
- 2026-08-26 09:00
2026.10.20