-
- ‘슈퍼 ISA’ 기다리는 이유
- 불안한 시장일수록 절세 전략부터 챙겨야 한다 2026년 상반기가 마무리되고 하반기가 시작됐다. 상반기 금융시장은 반도체 관련주를 중심으로 국내 증시가 강한 상승세를 보이며 뜨거운 투자 열풍을 일으켰다. 하지만 7월에 들어서자마자 1만 포인트에 근접하던 코스피 지수가 8000선 아래로 밀리는 등 변동성이 커지면서 투자자들의 고민도 깊어지고 있다.
- 2026-07-03 06:00
-
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- 5억까지 증여세 공제, 자녀 창업 돕는 ‘창업자금 증여세 과세특례’
- 자녀가 창업을 준비할 때 가장 큰 걸림돌은 초기 자금이다. 사업장을 마련하고 인테리어를 하거나 장비를 구입하고 직원을 채용하는 데 적지 않은 비용이 들기 때문이다. 김용일 하나은행 리빙트러스트컨설팅부 세무사는 최근 하나더넥스트 홈페이지를 통해 일정 요건을 충족하면 일반 증여보다 훨씬 낮은 세 부담으로 자금을 이전할 수 있는 ‘창업자금에 대한 증여세 과세특
- 2026-06-28 07:06
-
- 노노 상속 시대 물려줄까? 내가 쓸까?
- 국세청에 따르면 2023년 기준 상속세가 부과된 피상속인(사망자) 80세 이상이 1만 712건으로, 전체 상속 건수의 53.7%에 달했다. 이들이 물려준 재산은 총 20조 3200억 원(재산가액 기준)이었다. 전년보다 3조 9100억 원 늘어난 규모로, 80세 이상이 물려준 재산이 20조 원을 넘은 건 처음이다. 5년 전인 6조 6100억 원과 비교하면 3
- 2026-06-23 06:00
-
- 전세보증금도 상속 대상이라고요?
- 상속이라고 하면 흔히 집이나 예금, 주식 같은 자산을 떠올린다. 하지만 전세로 사는 은퇴자에게는 전세보증금 역시 중요한 재산이다. 집을 소유하지 않았더라도 수천만 원에서 수억 원에 이르는 전세보증금은 노후 생활과 남은 가족의 주거 안정에 큰 영향을 미친다. 여기서 전세보증금의 성격을 잘 이해할 필요가 있다. 전세보증금은 임대차 계약이 끝나면 임대인(집
- 2026-06-22 06:00
-

- [카드뉴스] "나도 돌려받을까?" 노령연금 환급 총정리
- 노령연금을 받으면서도 일을 계속하는 시니어의 연금 감액 부담이 줄어든다. 일정 소득을 넘으면 노령연금 일부가 깎이는 제도에서 감액이 시작되는 소득 기준이 기존 월 319만 3511원에서 519만 3511원으로 200만 원 상향됐기 때문이다. 그동안 노령연금 수급자가 근로소득이나 사업소득이 있는 경우, 국민연금 전체 가입자의 최근
- 2026-06-19 06:00
-
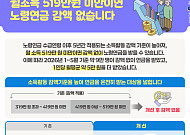
- “국민연금 깎일 걱정 덜었다” 노령연금 감액 기준 월 519만 원으로 상향
- 정부가 일하는 고령층의 노후소득 보장을 위해 노령연금 감액 기준을 대폭 완화한다. 앞으로 월 소득이 519만 원을 넘지 않으면 노령연금을 감액 없이 전액 받을 수 있게 된다. 보건복지부는 오는 17일부터 노령연금 소득활동 감액제도 개선안을 시행한다고 16일 밝혔다. 이번 제도 개편은 국민연금 수급 이후에도 경제활동을 이어가는 고령층의 근로 의욕
- 2026-06-16 13:47
-
- 자녀 무상 거주 가족끼리도 증여세 부과한다
- 타인의 집을 무상으로 사용하는 경우, 세법에서는 이를 단순한 ‘호의’가 아니라 경제적 이익을 받은 것으로 본다. 따라서 일정 기준을 넘으면 증여세가 발생할 수 있다. 특히 부모 자녀 간, 형제자매 간처럼 가족이나 친족 사이에서 주택을 무상으로 사용하는 사례가 적지 않은 만큼 사전에 세금 문제를 확인할 필요가 있다. 무상 사용 시작한 날이 곧 증
- 2026-06-15 06:00
-
- 가족 간 집 거래, 이렇게 하면 세금 줄일 수 있다
- 세법에서는 6촌 이내 혈족, 4촌 이내 인척, 배우자 관계가 있는 자들을 특수관계자라 한다. 이러한 특수관계자 간 거래에서 시가보다 낮은 가격으로 자산을 취득하면, 그 차액을 ‘증여’로 간주한다. 즉 싸게 산 만큼 증여세를 낼 수 있다는 뜻이다. 그뿐 아니라 거래 당사자인 양도자에게는 양도소득세가, 양수자에게는 취득세가 각각 과세된다. 같은 거래가
- 2026-05-26 06:00
-
- 노후 훈장이던 ‘다주택’ 이제는 ‘세금의 덫’인가?
- 지금의 시니어들이 젊었을 때 대한민국에서 집 두 채는 남다른 성실함의 증거요, 세 채는 노후 보장의 상징이었다. 평생을 성실하게 일하며 번 돈으로 집을 늘려온 시니어들에게 부동산은 재테크 수단을 넘어, 은퇴 후 삶을 지탱해줄 든든한 ‘연금’과 같았다. 하지만 2026년 현재 그 든든했던 훈장이 감당하기 힘든 ‘징벌적 세금’이라는 부메랑으로 돌아오고 있다.
- 2026-05-18 06:00
2026.10.04