-
- “순국선열과 국민 함께하는 친근한 장소 만들고파”
- 사실 평소에는 바쁘다는 이유로 그곳의 존재를 잘 느끼지 못한다. 그런데 호국보훈의 달인 6월이 되면 그곳이 떠오른다. 바로 국립서울현충원이다. 6월을 앞둔 어느 날, 국립서울현충원에는 호국영령과 순국선열을 위로하듯 이팝나무꽃이 흩어져 내렸다. 그 모습이 너무 아름다워서 눈시울이 붉어졌다. 대한민국 국민이라는 이유 하나로 가슴이 아려지는 그곳에서
- 2022-06-03 13:01
-
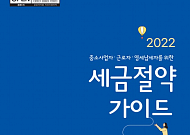
- 국세청이 말하는 중소사업자‧근로자 위한 세금 절약법은?
- 나금융 씨는 은행은 물론 증권회사, 보험회사에서 운영하는 금융상품에 가입해 예‧적금 등의 이자소득과 주식에서 발생하는 배당소득이 연간 2천만 원을 초과했다. 금융소득금액을 다른 사업소득 등과 합산해 금융소득 종합과세로 과세가 되었는데, 이를 피할 수 있는 방법이 있을까? 이러한 상황에 직면한 국민들이 도움을 얻을 수 있도록 국세청이 ‘세금절약 가이드’
- 2022-06-02 15:41
-
- 절세를 위한 필수 계좌 ‘ISA’
- 재테크에서 ‘절세’는 매우 중요하다. 배당소득세, 양도소득세, 금융소득종합세 등 투자 수익에 각종 세금이 붙기 때문이다. 그래서 절세 혜택을 볼 수 있는 금융상품에 대한 관심이 높은데, 빠지지 않고 언급되는 상품이 바로 ‘ISA(개인종합자산관리계좌)’다. 오는 2023년부터는 국내주식 매매차익에 대한 세금으로 금융투자소득세(22%)를 내야 한다.
- 2022-03-29 16:54
-
- 노후 준비, 4대 크레바스를 조심하라
- 은퇴를 앞둔 86세대는 걱정이 많다. 우선 고정적인 수입이 끊긴다는 점이 공포스럽다. 하루가 다르게 느껴지는 신체적 변화도 두렵다. 일만 열심히 했던지라 은퇴 후 닥쳐올 방대한 시간을 어떻게 다뤄야 할지도 막막하다. 이런 그들을 위해 일하는 은퇴자 컨설턴트가 있다. 같은 고민을 공유하기에 그의 자산관리뿐만 아니라 인생 2막 설계 서비스는 호응도가 높다.
- 2022-03-21 08:11
-
- 자산관리의 복병, 국민건강보험료 절약하기
- 퇴직을 앞두고 있는 정 씨는 먼저 퇴직한 선배들을 만나 퇴직 후 삶과 노후 자산관리에 대한 이런저런 조언을 듣고 있다. 최근 선배들로부터 퇴직 후 소득의 종류와 재산 규모에 따라국민건강보험료 부과 체계가 다르다는 것과 2022년 7월부터 보험료 부과 방식이 바뀐다는 말을 들은 정 씨는 퇴직 후 자산관리와 관련된 국민건강보험료 부과 체계에 대한 내용을 알고자
- 2021-12-21 08:35
-
- 연말정산 잘하면 노후준비에 도움
- ‘13번째 월급’이라고 불리는 연말정산 시즌이 돌아왔다. 해마다 해야 하는 연말정산이 귀찮을 수 있지만 ‘세테크’야말로 재테크의 기본이다. 우리가 알게 모르게 내고 있는 많은 세금도 아끼면 큰돈이 될 수 있다. 올해 달라지는 연말정산 변경사항과 꼼꼼히 챙겨야 할 연말정산 항목을 알아보고 현명하게 세금을 관리하자. 세액 공제 항목 따져봐야 연말정
- 2021-12-03 13:40
-
- 노령연금, 월소득 350만 원 넘으면 차감된다
- 자영업을 하는 62세 A 씨는 30년 다닌 직장에서 퇴직한 뒤 식당을 운영하고 있다. 월 200만 원 남짓한 소득에 다음 달부터 국민연금공단에서 매달 75만 원씩 연금이 들어올 예정이다. 그런데 노령연금을 받을 때 소득이 있으면 연금액이 깎인다는 얘기를 들어 사실인지, 사실이라면 얼마나 깎일지 궁금했다. 노령연금은 국민연금의 기초가 되는 급여다.
- 2021-09-23 17:03
-
- 국민 88% 25만원씩, 국민지원금 9월 6일부터 신청
- 국민의 약 88%가 1인당 25만 원씩 받는 코로나 상생 국민지원금(재난지원금) 지급 절차가 다음달 6일부터 시작된다. 정부는 30일 오전 정부서울청사에서 국민지원금 대상자 선정기준과 신청 방법 및 지급 방안을 담은 ‘코로나 상생 국민지원금 세부시행계획’을 발표했다. 국민지원금은 기본적으로 가구소득 하위 80% 이하인 가구의 구성원이
- 2021-08-30 13:48
-
- 부부가 함께 하는 은퇴설계
- 은퇴한 시니어 부부는 고민이 깊다. 은퇴 이후 시간은 많아졌지만, 지갑 사정은 빠듯하다. 자녀가 분가하고 남겨진 부부에게는 노후를 위한 자산 계획이 필요하다. 실제로 부부가 함께 하면 수익과 세제 혜택이 늘어나고, 안정적인 재무 설계가 가능하다. 부부가 함께 하는 노후 준비 플랜으로 ‘연금’과 ‘ISA’에 대해 살펴본다. 100세 시대의 은퇴는 철저히
- 2021-08-22 15:00
-
- 2034만 가구에 재난지원금 1인당 25만원 추석 전 지급 전망
- 8월말부터 9월 추석 전까지 약 2034만 가구, 88% 국민에게 1인당 25만 원의 재난지원금(국민지원금)이 지급될 예정이다. 기존안보다 1인가구 107만 가구, 맞벌이 가구 71만 가구 등 179만 가구가 추가되면서 국민지원금을 받는 대상이 전체 가구 80%에서 87.7%로 늘었다. 혼자 사는 시니어는 한 달에 버는 소득이 세전 417만
- 2021-07-26 14:24
2026.10.10