-

- 할머니들의 영화제작 도전기, 가능성의 씨앗을 꽃피우다
- 감독의 필모그래피를 보면 때때로 그의 태도나 인식 변화가 엿보인다. 현실을 조명하는 다큐멘터리 장르는 더 그러하다. 줄곧 정치·사회 이슈를 다뤄온 이마리오(52) 다큐멘터리 영화감독에게도 뚜렷한 변곡점이 포착됐다. 모노톤의 어둑했던 포스터들을 뒤로하고 형형색색 꽃이 만발한 포스터가 등장한 것. ‘갑자기 왜?’라는 의문을 풀러 이 감독이 있는 강원도 삼척
- 2023-09-25 08:32
-
- 40·50세대 위한 노후 40년 자금 가이드 ‘노후 생존 자금’ 출간
- 40·50세대의 돈 걱정 없는 100세 시대 미래 설계를 위한 노후 자금 마련 지침서 ‘노후 생존 자금’이 발간됐다. 이 책은 시니어 매거진 ‘브라보 마이 라이프’가 40·50세대를 위해 기획한 콘텐츠 큐레이션 매거진 시리즈 ‘dice@11pm’의 두 번째 책이다. 2025년 우리나라의 초고령 사회 진입을 앞두고 긴 노후를 대비해야 하는 40
- 2023-09-19 08:30
-
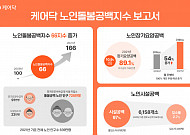
- 돌봄 공백 노인 725만 명… 초고령화 앞두고 ‘빨간불’
- 노인장기요양보험이 시작된 2008년을 시작점(100)으로 비교·분석한 결과, 국내 노인들의 ‘돌봄 비용’ 부담과 ‘주거 공백’ 위험도가 15년 전 대비 66지수 이상 늘어난 것으로 나타났다. 시니어 토탈 케어 플랫폼 케어닥이 진미정 서울대 아동가족학과 교수, 박병선 국립강릉원주대 사회복지학과 교수와 함께 국내 65세 이상 노인 돌봄 현황을 분석한
- 2023-09-14 11:31
-
- “최소한 이것 만은” 바쁜 현대인을 위한 ‘연금 수령 전략’
- ‘복잡하고 어려운 연금, 누가 핵심만 알려주면 안 되나?’ 많은 사람들이 품고 있는 이 질문에 ‘브라보 마이 라이프’가 총대를 멨다. 포인트만 쉽고 빠르게, 복잡하고 어려운 말 하나 없이 정리했다. 유불리를 따져 연금 수령 최고 효율을 얻으려면 최소한 이 정도는 알아야 한다. 일본 열도를 뒤흔든 베스트셀러 ‘노후파산’은 고령사회의 단면을 가감 없이 다
- 2023-09-14 08:56
-
- “수명·소비·수익은 시간, 삶의 증진이 미래 바꿔”
- 재무 설계에서 가장 중요한 건 무엇일까. 보유한 자산? 투자수익률? 앞으로 벌어들일 수입? 최문희 FLP컨설팅 대표는 ‘삶의 가치’가 가장 중요하다고 말한다. 돈 관리 방법을 물었더니 ‘어떻게 살 것인가’를 강조하는 그의 이야기를 들어봤다. 처음 최문희 대표가 금융권에 발을 들인 건 보험이었다. 당시에는 법인보험대리점(GA)이 없었는데, 여러 회사
- 2023-09-13 08:50
-
- 베이비부머 이상적인 노후 주거지, ‘한국판 은퇴자복합단지’란?
- 고령 인구 증가에 따라 정부는 노인 주거 정책을 펼치고 있다. 그러나 현재의 노인 주거 정책은 저소득층 중심이며, 고령자 안전사고가 잇따르고 있어 한계가 지적된다. 더욱이 우리나라는 2020년부터 베이비부머(1955~1963년생) 약 697만 명이 노년기에 진입하고 있으며, 2025년에는 초고령사회로 전환될 예정이다. 이에 따라 전문가들은 초고령사회
- 2023-09-13 08:49
-
- 노후 자금, 죽을 때까지 샘솟는 ‘우물’ 만들어야
- “노후에 얼마가 있으면 될까요?” 자산관리 전문가들이 가장 많이 듣는 질문이다. 하지만 100세 시대에는 이 질문이 더 이상 의미가 없다. 현금흐름 세계에서 가장 불확실한 건 ‘내가 몇 살까지 살지 모른다’는 사실이기 때문이다. 평균 은퇴 나이 50세, 국민연금 수령 나이 약 65세, 은퇴 후 1년 내 정규직 재취업률 9%, 기대수명 83세, 노인
- 2023-09-07 08:46
-
- ‘가장 쉬운’ 노후자산 가이드… 현금흐름 어떻게 만들까?
- 은퇴 후가 걱정되긴 하는데, 노후자산 관리를 해야 한다고 듣긴 들었는데 어떻게 해야 할지 모르겠다면 잘 왔다. 막막한 마음에 자료를 찾아봤지만 도통 무슨 소리인지 알 수 없어서 덮어버린 경험이 있다면, 역시 번지수 잘 찾았다. 당신을 노후자산 관리로 연착륙시켜줄 ‘가장 쉬운’ 가이드를 시작한다. “재수 없으면 오래 산다는 말이 있죠? 아니요. 이젠
- 2023-09-04 08:38
-
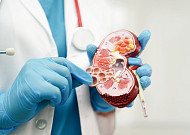
- “당뇨·고혈압 환자 주의” 암보다 무서운 만성 콩팥병
- 만성 콩팥병은 3개월 이상 콩팥에 손상이 있거나 콩팥 기능이 저하된 상태의 질환을 말한다. 60대 이상이 전체 환자의 79%를 차지한다. 나이가 들수록 신장 기능이 저하되며, 고령자의 대표적인 만성 질환인 고혈압, 당뇨병 등이 신장 질환을 유발하기 때문이다. 만성 콩팥병에 대한 궁금증을 김소연·권순효 순천향대학교 서울병원 신장내과 교수와 함께 풀어
- 2023-08-31 08:35
-
- 고령화 여파, 질병부담 169조 원 돌파 “40·50대 관리 필요”
- 2022년 기준 65세 이상 인구는 전체의 17.5%를 차지하며, 초고령사회(65세 이상 연령층이 총인구의 20% 이상) 진입을 앞두고 있다. 이 가운데 사회경제적 질병부담이 169조 원을 넘어섰으며, 이에 따라 기존 고령 인구 중심의 건강관리 사업을 40~50대까지 확대하는 등 맞춤형 관리 정책 마련 필요성이 제시됐다. 사회경제적 질병부담이란 특
- 2023-08-30 08:31
2026.11.13