-
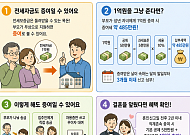
- [알기 쉬운 생활금융③] 자녀 전세자금 1억 원 보태주려는데…. 증여세 내야 할까
- 60대 A 씨의 자녀는 최근 독립을 준비하고 있다. 직장생활을 시작한 지 얼마 되지 않아 모아둔 돈만으로는 전세보증금을 마련하기 어려웠다. 은행 대출을 받아도 돈이 부족하자 A 씨 부부는 고민 끝에 1억 원을 보태주기로 했다. “집을 사주는 것도 아니고 전세금인데, 부모가 이 정도 보태주는 건 괜찮지 않을까.” 하지만 전세보증금 지원도 증여에 해당하는지 따
- 2026-09-03 06:00
-
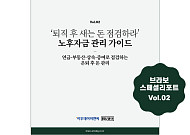
- “퇴직 후 내 돈, 어디서 새나” 브라보 스페셜리포트 2호 발행
- 이투데이피엔씨가 발행하는 시니어 라이프 매체 가 9월 1일 월간 큐레이션 보고서 ‘브라보 스페셜리포트’ 2호를 발행했다. 브라보 스페셜리포트는 의 매거진·온라인 콘텐츠를 주제별로 선별해, 지금 확인해야 할 시니어 라이프 이슈를 한 권으로 정리하는 월간 PDF 보고서다. 독자는 홈페이지에서 신청 후 무료로 내려받을 수 있다. 2호 주제는 ‘퇴
- 2026-09-01 13:00
-
- “8·3 부동산 세제 개편 고령층 특수성 반영하지 않았다”
- 뜨거운 논쟁을 불러일으킨 8·3 부동산 세제 개편안은 초고령사회를 살아가는 고령층의 현실을 얼마나 고려했을까. “요즘 70세는 예전과 다르다”고 말하지만, 이들은 여전히 가족 돌봄의 중심에 있다. 자녀의 육아를 돕거나 노령의 부모를 돌보기 위해 가족 곁에 임시 거처를 마련하기도 한다. 이번 세재 개편안이 초고령사회의 현실을 충분히 반영하지 못했다는 지적이
- 2026-09-01 06:00
-
- [알기 쉬운 생활금융②] “취준생 딸 매달 용돈 100만 원” 이것도 증여일까?
- 60대 A 씨는 취업을 준비 중인 딸이 있다. 아직 일정한 소득이 없는 딸에게 매달 월세와 식비로 100만 원가량을 보내고 학원비도 종종 대신 내준다. 부모 입장에서는 자녀가 자리를 잡을 때까지 생활을 돕고 있다. 그런데 주변에서 이런 말을 들었다. “자녀 계좌로 계속 돈을 보내면 나중에 증여세 문제가 생길 수도 있어.” 부모가 자녀에게 돈을 보내면
- 2026-08-27 06:00
-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-

- "효도할 줄 알았지" 가장 후회하는 증여 실수 1위
- 자녀에게 재산을 물려주는 일은 단순히 돈이나 집을 넘겨주는 문제가 아니다. 은퇴 이후 자신의 생활비와 배우자의 노후를 지키는 동시에, 자녀 간 갈등과 세금 문제까지 함께 고려해야 하기 때문이다. 특히 자녀가 앞으로 부양해 줄 것이라는 믿음만으로 재산을 미리 넘기거나, 배우자가 생활할 자금까지 충분히 남겨두지 않는 선택은 이후 자신의 노
- 2026-08-12 06:00
-
- “해로하면 손해?” 8·3 세제개편에 ‘황혼이혼’ 조장 논란
- 결혼이 불리한 세금·연금 구조 이혼 뒤 1주택 혜택 가능 존재 해로에 노후 부담 증가 막아야 정부가 3일 발표한 부동산 세제개편안이 실거주 1세대 1주택자의 세 부담을 낮추는 데 초점을 맞추면서, 각각 집 한 채를 보유한 고령 부부에게는 혼인을 유지하는 것보다 이혼이 경제적으로 유리해질 수 있다는 분석이 나온다. 종합부동산세는 개인별로 부과
- 2026-08-07 07:00
-

- [윤나래의 세대읽기] 청년 양극화 원인은 ‘부모’와 ‘부동산’
- 같은 20대라도 사는 모습은 다르다. 한쪽은 부모 도움으로 전세 보증금을 마련하고, 월급 일부를 ETF와 연금저축에 넣는다. 결혼과 내 집 마련은 어렵지만 불가능한 일은 아니다. 다른 한쪽은 월세와 생활비를 내고 나면 통장에 남는 돈이 거의 없다. 투자 앱은 깔려 있지만 넣을 돈이 없다. SNS에서는 해외여행과 오마카세 인증이 올라오고, 다른 채팅방에서
- 2026-07-20 06:00
-
- 91세도 선택한 내집연금, 하나더넥스트 시니어 금융 해법
- 자산관리 넘어 건강·돌봄·상속까지 아우르는 시니어 종합 플랫폼 치매안심금융센터·내집연금·유언대용신탁 등 맞춤형 솔루션 강화 전국 거점 라운지 확대…금융과 생애주기 케어 결합한 서비스 제공 금융권에서 시니어의 니즈는 갈수록 다양해지고 있다. 지금 무엇이 필요한지 정확히 파악하는 시니어가 늘어나면서 금융권에 요구하는 서비스도 한층 세분화됐다. 자산관
- 2026-07-16 06:00
-
- “31년 PB 노하우 ‘하나더넥스트’ 시니어 라이프 설계하죠”
- “외국환 전문은행 하면 하나은행, 자산관리 명가 하면 하나은행이 떠오르듯 ‘시니어’ 하면 하나더넥스트가 떠오르는 것이 바람입니다.” 지난 6월 서울 중구 하나은행 본점에서 만난 이은정 하나은행 WM본부장은 브라보마이라이프와의 인터뷰에서 시니어 특화 브랜드 ‘하나더넥스트’에 대한 목표를 이같이 밝혔다. 인터뷰 내내 그는 하나더넥스트가 금융 브랜드를 넘
- 2026-07-15 06:00
2026.11.06