-
- 꼰대 취급 중장년 남성이 판타지 주인공?
- 콘텐츠의 주 소비층은 여전히 중장년 여성이다. 하지만 최근 들어 상대적으로 소외됐던 중장년 남성 중심의 서사가 기지개를 켜고 있다. 이런 현상은 왜 나타나고, 여기에는 어떤 문화적 의미가 담겨 있을까. 간간이 등장한 ‘아저씨’, 신드롬됐다 전제해야 할 건, 콘텐츠의 주 소비층은 과거에도 현재도 여전히 중장년 여성이다. 그렇다고 해서 아저씨를
- 2026-09-04 06:00
-
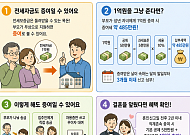
- [알기 쉬운 생활금융③] 자녀 전세자금 1억 원 보태주려는데…. 증여세 내야 할까
- 60대 A 씨의 자녀는 최근 독립을 준비하고 있다. 직장생활을 시작한 지 얼마 되지 않아 모아둔 돈만으로는 전세보증금을 마련하기 어려웠다. 은행 대출을 받아도 돈이 부족하자 A 씨 부부는 고민 끝에 1억 원을 보태주기로 했다. “집을 사주는 것도 아니고 전세금인데, 부모가 이 정도 보태주는 건 괜찮지 않을까.” 하지만 전세보증금 지원도 증여에 해당하는지 따
- 2026-09-03 06:00
-
- “8·3 부동산 세제 개편 고령층 특수성 반영하지 않았다”
- 뜨거운 논쟁을 불러일으킨 8·3 부동산 세제 개편안은 초고령사회를 살아가는 고령층의 현실을 얼마나 고려했을까. “요즘 70세는 예전과 다르다”고 말하지만, 이들은 여전히 가족 돌봄의 중심에 있다. 자녀의 육아를 돕거나 노령의 부모를 돌보기 위해 가족 곁에 임시 거처를 마련하기도 한다. 이번 세재 개편안이 초고령사회의 현실을 충분히 반영하지 못했다는 지적이
- 2026-09-01 06:00
-
- 새로운 절세 계좌 ‘생산적 금융 ISA’
- 은퇴 후 자산관리는 ‘얼마를 버느냐’보다 ‘어떻게 지키고 굴리느냐’가 중요하다. 하반기 도입 예정인 ‘생산적 금융 ISA’는 국내 투자와 절세 혜택을 함께 노릴 수 있는 새 계좌로 주목받고 있다. 다만 혜택이 크다고 무조건 가입할 일은 아니다. 기존 ISA와의 차이, 투자 대상, 의무 가입 기간을 이해하고 자신의 노후 자금 성격에 맞게 활용해야 한다.
- 2026-08-26 09:27
-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-
- [브라보 문화 이슈] ‘늙은 키팅’ 차인표가 말하는 ‘좋은 어른’의 조건
- 왜 떴을까? 배우 차인표가 데뷔 후 처음으로 연극 무대에 오른다. 그가 선택한 작품은 연극 ‘죽은 시인의 사회’. 오는 9월 13일까지 NOL 씨어터 대학로 우리카드홀에서 공연된다. 차인표는 극 중 학생들에게 스스로 생각하고 삶을 선택하는 법을 일깨우는 참스승 존 키팅을 연기한다. 평소 나눔과 선행을 꾸준히 실천하며 ‘좋은 어른’의 모습을 보여온
- 2026-08-22 06:00
-

- [국민연금 노후설계④] “순자산 30억 있어도 노후 불안해 상담받죠”
- 국민연금공단 경인지역본부 노후준비서비스팀 이진영 상담사 인터뷰 노후준비서비스 무료 상담…금융상품 가입 권유 없어 부담 낮아 “억대 연봉자도 최저임금 근로자도 노후 고민은 마찬가지” “재무상담은 빠를수록 좋아…자산 규모 상관없이 상담받아보길” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근
- 2026-08-19 06:00
-
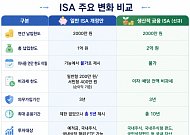
- “ISA ‘남은 한도’ 사라질 수 있다” 기존 가입자 주목!
- 일반 ISA는 미사용 납입한도 이월 폐지…. 기존 가입자도 2027년 연장부터 적용 예정 정부가 개인종합자산관리계좌(ISA)를 대폭 손질한다. 국내 기업과 자본시장에 투자하면 이자· 배당 소득을 전액 비과세하는 ‘생산적금융 ISA’를 새로 만들고, 일정 소득 이하 청년에게는 납입액의 10%를 소득공제 해주는 방안도 추진한다. 다만 기존 ISA 가입자라
- 2026-08-07 06:00
-
- 65세 이상 수도권 집 팔고 지방 가면 양도세 한시 감면
- 정부, 3일 ‘2026년 세제개편안’ 발표 ‘고령 1주택자에 대한 한시적 양도소득세 과세특례’ 신설 2027·2028년 한시 시행, 최대 5억원까지 양도세 50% 감면 정부가 수도권에 살고 있는 고령자가 지방으로 이주할 경우 양도소득세 부담을 덜어주는 새로운 세제 혜택을 내놓았다. 장기거주·고령·지방주택에 대한 지원을 확대하고 다주택 매도 기회
- 2026-08-04 00:11
-
- “은퇴 후 얼마 필요할까” 노후 생활비, ‘연금 빼기’부터 계산해야
- 50세 이상 적정 노후생활비 개인 월 197만6000원·부부 298만1000원 현재 지출부터 따져보고 국민·퇴직·개인연금 예상액 확인해야 물가 상승·의료·돌봄비까지 고려…평균보다 ‘나만의 생활비’ 계산 중요 100세 시대를 맞아 은퇴를 앞둔 중장년층의 가장 큰 고민 중 하나는 ‘노후에 한 달에 얼마가 필요할까’다. 막연히 일정한 금액을 노후자금으
- 2026-07-25 07:00
2026.11.19