-
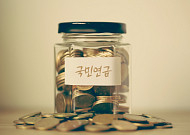
- ‘돈이 보이는’ 국민연금에 대한 오해와 진실
- # “다단계 피라미드에 불과하다. 처음 가입한 사람에게는 고수익을 보장해주지만 가입자가 줄면 파산하는 것과 같다.” 그레고리 맨키프 하버드대 경영대학 교수가 국민연금을 두고 한 말이다. 향후 고령화로 연금 수급자가 증가하면, 머지않아 국민연금 기금이 바닥날 수 있다는 우려는 이 같은 맥락에서 나온다. ‘연금 고갈론’ 외에도 쥐꼬리만 한 연금이 나온다 해서
- 2017-12-04 10:07
-
- 국민연금 관리 정상화하라
- 국민의 평생월급 국민연금 운용자산이 처음 600조 원을 돌파하였다. 일본 공적펀드·노르웨이 국부펀드 이어 세계 3위 수준이다. 하지만 지도부 공석에 운용 차질 불가피 우려도 크다. 국민연금공단이 국정농단 스캔들에 휘말려든 것은 오래 전 이야기다. 새 정부가 들어선 지도 몇 달이 지났다. 국가예산 규모보다 훨씬 큰 국민의 평생월급을 이렇게 방치해도 되겠는가?
- 2017-08-11 14:27
-
- 국민연금 솟아 올라라
- 평생월급 국민연금이 '국정농단 스캔들’에 휘말렸다. 사익추구에 국민의 돈을 동원했다는 의혹 때문에 국민의 걱정이 태산 같다. 국민연금공단 조직과 기금운용의 독립성이 보장되지 않은 탓이다. 기금운용본부가 지난해 삼성물산ㆍ제일모직의 합병에 찬성해 대규모의 손실을 입힌 데 책임이 있다고 보고, 의사 결정을 주도한 혐의로 연금공단 이사장 등을 구속기소하였다.
- 2017-01-19 10:34
-
- 퇴직연금 활성화로 은퇴자 안정적인 노후소득 보장
- 정부의 퇴직연금 활성화 방안의 주 내용은 은퇴자들의 안정적인 노후 소득 보장에 있다. 우리나라에서는 빠른 고령화와 노후 생활 준비 부족으로 은퇴 이후 빈곤층으로 전락하는 경우가 많지만 퇴직연금 등은 노후 소득 보장에 한계를 보이고 있는 상황이다. 그동안 연금에 대한 인식 부족, 연금 운용에 대한 규제와 보수적 자산 운용, 퇴직금의 일시 수령 등이 문제점
- 2014-08-18 10:36
-
- [교육&세미나]국민연금 활용한 은퇴준비 방법 제시
- 백세 시대다. 수명연장의 꿈이 현실화되고 있지만 마냥 즐겁지만은 않은 이유는 ‘길어지는 노후’에 대한 걱정 때문이다. ‘100세 시대’는 축복인가? 재앙인가? ‘100세 시대’를 맞을 준비가 된 사람에게는 축복으로, 그렇지 못한 사람에게는 재앙으로 다가올 가능성이 크다. 평균수명이 지속적으로 늘어남에 따라 국민연금 및 퇴직연금만으로는 노후대비가 부족하다
- 2014-05-19 08:50
2026.11.12