-
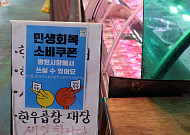
- '10만 원 더' 민생회복 소비쿠폰 2차, 22일부터 신청
- 정부가 경제 활성화와 소상공인 보호를 위해 추진하는 민생회복 소비쿠폰 2차 접수를 이달에 실시한다. 12일 행정안전부에 따르면 이달 22일 오전 9시부터 다음달 31일 오후 6시까지 국민 90%에 1인당 10만 원씩 지급하는 민생회복 소비쿠폰 2차를 시행한다. 2차 지급대상은 소득 하위 90%이며, 소득 상위 10%에 해당하는 고액자산가는 제외
- 2025-09-12 13:45
-
- ‘비과세종합저축’ 2025년 말 이전 가입 필수
- 비과세종합저축은 예ㆍ적금, 투자 등으로 얻는 이자와 배당소득에 대해 세금이 비과세되는 절세 계좌다. 일반 금융상품에서 발생하는 금융 소득세 15.4%를 떠올리면 엄청난 혜택이다. 과거에는 생계형 저축과 세금우대종합저축으로 분리되어 있었으나 2015년부터 이를 통합해 비과세종합저축으로 운영하고 있다. 세금 77만 원 → 0원 예를 들어, A 금융
- 2025-09-03 10:54
-

- [카드뉴스] '2차 소비쿠폰' 받을 수 있을까? 소득 기준 정리
- 정부가 추석 연휴를 앞두고 ‘2차 민생회복 소비쿠폰’ 지급을 예고하면서 관심이 쏠리고 있다. 지급 시점은 9월 22일부터 10월 31일까지이며, 소득 상위 10%를 제외한 국민 90%에게 1인당 10만 원씩 지급될 예정이다. 현재 정부는 기준 중위소득 210% 이하 가구를 대상으로 하는 방안을 잠정 확정했다. 이에 따라 1인 가구 월 소
- 2025-08-26 11:00
-
- ISA로 이사하셨나요? 은퇴자를 위한 절세 끝판왕
- 은퇴자 또는 은퇴를 앞둔 사람이라면 누구나 자산을 불리면서 세금을 줄일 수 있는 계좌를 원한다. 자금 운용 기간에 따라 비과세 혜택이 큰 ISA(개인종합자산관리계좌, Individual Savings Account)는 기본, 여기에 연금저축과 IRP(개인형 퇴직연금)까지 더해지면 더욱 이상적이다. 7월 31일 발표된 2025 세제개편안에 ISA 혜택 확대는
- 2025-08-08 08:23
-

- 공적연금 소득 국민건강보험에 반영 확인해야
- 박 씨는 퇴직 후 국민연금과 현재 보유 중인 금융자산을 중심으로 노후생활을 계획하고 있다. 배우자 역시 오랫동안 직장 생활을 해 별도로 공적연금을 수령할 수 있다. 박 씨 부부는 국민연금 등 공적연금을 수령할 때 부담해야 하는 세금과 국민건강보험료에 미치는 영향에 대해 자문을 받기 위해 상담을 신청해왔다. 공적연금은 어떤 연금을 말하나요? 국
- 2025-06-20 08:00
-

- 노후 생활비 마련, 수익형 부동산만이 답일까?
- Case 1 | 김영희 씨의 상가 투자 60세 은퇴자인 김영희(가명) 씨는 퇴직금 3억 원으로 서울 근교 역세권 상가를 매입했다. 월세 150만 원으로 연 6% 수익률을 기대했지만, 2년 후 임차인이 떠나며 6개월간 공실이 발생했다. 결국 관리비와 세금을 감당하며 손실을 보았다. 이 사례는 상가 투자의 높은 수익 가능성과 공실 위험을 동시에 보
- 2025-05-22 09:49
-

- 은퇴 전 40·50의 노후 자산 마련, 미래 준비 해법은?
- 하나금융연구소의 ‘대한민국 금융소비자보고서 2025’에 따르면 기혼 10가구 중 9가구는 노후 준비가 부족하거나 준비를 못 했다고 응답했다. ‘노후 준비해야지’라는 생각은 하지만, 실제 행동에 옮기는 이는 많지 않다. 유병장수 시대에 노후 자산 준비와 관리는 어떻게 해야 할까? 은퇴 전, 은퇴 직후, 은퇴 후 노후에 필요한 상황별 자산관리 전략을 알아봤다.
- 2025-02-03 08:04
-

- ‘위기를 기회로’ 생활비 아끼는 중년 맞춤 짠테크 솔루션은?
- 한국은행을 비롯한 주요 은행은 올해 한국의 경제성장률을 1%대로 전망했다. 고물가·경기침체 장기화로 인해 미래에 대한 두려움이 커지고 있다. 특히 은퇴했거나 은퇴를 앞두고 편안한 노후를 꿈꾸는 중년은 큰 타격감을 느낀다. 이러한 경기 불황 속에 살아남는 방법으로 소비를 최대한 줄여서 절약하는 ‘짠테크’가 떠오르고 있다. 경제위기로 환율이 상승하
- 2025-01-21 08:36
-
- 원활한 현금흐름 확보를 위한 배당 투자 방법은?
- 금융 투자에 관심을 갖기 시작한 류 씨는 책이나 인터넷을 통해 투자 관련 시사 용어를 배우는 데 열심이다. ETF로 관심 영역을 확장한 류 씨는 월 배당, 커버드 콜(Covered Call) 등 ETF와 관련된 용어와 투자 전략에 대한 궁금증을 해소하기 위해 상담을 신청해왔다. 배당주식 직접 투자 수명이 늘어나면 그만큼 은퇴 기간도 늘어난다.
- 2024-09-23 08:09
-
- 개인도 간편하게, 국채 직접투자 이렇게
- 안정성을 중시하는 박 씨는 여유자금 일부를 정기예금으로 계속 운용해오고 있다. 예금 만기가 되면 세후 이자를 원금과 합하여 다시 정기예금에 가입하는 방식이다. 당장 특별하게 쓸 목적이 없는 자금을 장기간 예치할 곳을 찾던 박 씨는 최근 개인투자용 국채가 출시되었다는 소식을 듣고 개인이 국채에 투자하는 방법에 대해 상담을 신청해왔다. 국채는 국가
- 2024-07-26 08:35
2026.10.10