-
- 노후 생활을 위한 펀드 수익 확보 방법은?
- 류 모 씨(57세)는 65세가 되는 8년 후 은퇴할 생각이다. 필요 노후자금을 계산해보니 지금까지 준비한 연금으로 노후에 큰 경제적 어려움은 없을 것으로 예상된다. 하지만 좀 더 넉넉한 노후 생활을 위해서는 은행 예적금보다 수익성 높은 투자가 필요하다. 적합한 투자처를 물색하던 류 씨는 TDF(Target Date Fund)라는 용어를 접하고 관련 상담을
- 2022-02-28 07:50
-
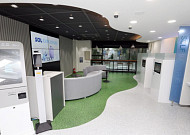
- ‘금융 비대면·디지털화’에 고립되는 고령층
- 은행 점포 수가 줄면서 고령자의 은행 이용이 점차 어려워지고 있는 가운데, 상대적으로 고령자의 불이익이 커지고 있다. 코로나19의 확산과 금융의 빠른 디지털화로 비대면으로 제공되는 금융서비스, 그로 인한 우대와 혜택이 다양해지고 있어서다. 실제로 시중 은행들은 예금과 적금 등의 금융상품을 비대면으로 가입할 때만 받을 수 있는 우대 금리 혜택을 제
- 2022-01-24 08:38
-
- “금리 인상 시대” 자산관리 방법은?
- 최근 한국은행의 금리 인상이 이뤄지면서, 은퇴자산 관리에 주의해야 한다는 전문가들의 목소리가 높아지고 있다. 노후를 대비한 은퇴 자산은 장기간에 걸쳐 준비하되, 주기적으로 금융 환경 변화에 적절히 대응해야 하기 때문. 한국은행이 11월 25일 기준금리를 연 0.75%에서 1%로 0.25%포인트 인상했다. 지난해 코로나 19 위기에 대응해 0%대로
- 2021-12-13 08:42
-
- 보험 재설계와 상속세로 보는 종신보험
- 최근 보험 리모델링(갈아타기)이라 불리며 보험을 관리하는 이들이 늘어나고 있다. 보험료 부담을 줄이고, 보장을 늘리려는 것이다. 생명보험사의 효자상품이라 불리는 종신보험도 마찬가지다. 종신보험은 연금으로 전환할 수 있고 사망보험금은 상속세 재원으로 쓰인다. 종신보험 이용 시 주의 사항을 살펴보자. 종신보험은 사망보험의 한 종류로 죽을 때까지 사망을 보
- 2021-11-30 08:53
-
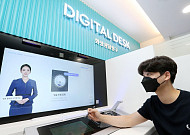
- 시니어 위한 금융 소외 방지 현주소는?
- 금융 업무의 디지털 전환이 빨라지는 가운데, 과도한 대면 영업 창구의 감소로 인해 비대면 금융 업무에 취약한 고령층의 소외가 문제로 떠오르고 있다. 특히 오프라인 지점이 줄어 고령층의 금융 접근성이 낮아지고, 고령층의 욕구에 맞는 금융상품이 개발·제공되지 못하는 문제 등이 지적됐다. 게다가 인지 능력이 떨어지는 고령층을 노린 금융착취와 각종 사기 피해도 누
- 2021-11-17 11:29
-

- [생활 속 법률 상식] 연금부자로 가는 지름길, TDF
- 은퇴 후 연금부자를 꿈꾸는 이들이 늘어났다. 불황과 더불어 저금리가 계속되면서 퇴직연금으로 목돈을 마련해 풍족한 노후를 즐기려는 이들이 많아졌다. 이러한 가운데 퇴직연금 시장에서 블루칩으로 떠오른 TDF에 대해 알아보고, 투자 시 유의해야 할 사항을 정리했다. 5년 뒤 은퇴를 앞둔 김연금 씨는 ‘노후거지’가 되는 것이 두렵다. 퇴직연금 수익률을 살펴보
- 2021-09-26 13:00
-
- 금리 오르자 은행에 돈 몰린다…한은 금리 또 인상할 수도
- 지난 26일 한국은행(한은)이 기준금리를 올리면서 은행 예금금리도 줄줄이 올랐다. 이에 따라 은행 이용객들의 종잣돈이 다시 은행으로 몰려들고 있다. 주요 4대 은행의 정기예금 잔액은 기준금리 인상 후 불과 이틀 만에 1조6000억 원 넘게 급증했다. 한은이 연내 추가 기준금리 인상을 예고하고 있고, 주식시장도 조정 국면을 겪고 있어 은행예금은
- 2021-08-31 10:31
-
- 안정적인 노후 위한, 똑똑한 연금 활용법
- 올해부터 1955~1963년에 출생한 베이비부머(57~65세)의 은퇴가 시작됐다. 베이비붐 세대의 맏형 격인 1955년생이 올해 노년의 문으로 들어섰다. 롯데멤버스가 조사한 결과에 따르면, 앞으로 매년 80만 명 이상의 베이비부머가 은퇴 인구로 편입될 전망이다. 은퇴 이후는 수입보다 지출이 늘어나는 시기다. 퇴직 이후 수입이 지속되는 경우도 있지만, 대부
- 2020-07-14 08:00
-
- 퇴직 후 노후 대비 '절세'가 답이다
- 주 소득처가 사라진 퇴직자들의 고민은 한결같다. 세금과 준조세 부담에서 벗어나는 길. 돈 들어올 데는 없는데 나갈 곳은 많으니 어쩌면 당연한 걱정이다. 그래도 부담을 줄일 수 있는 방법은 있다. 고정수입도 챙기고 세금도 줄일 수 있는 자산관리 방안을 소개한다. “은퇴한 고객들과 상담을 하다 보면 사라지거나 줄어든 소득을 대체할 수 있는 건 절세뿐이라는
- 2020-07-06 08:00
-
- 슈퍼리치, ‘예금’으로 몰렸다… 달러에 집중
- 신종코로나바이러스감염증(코로나19) 사태로 경기 불확실성이 높아지자 고액자산가들의 투자심리가 은행 예·적금 등 현금을 보유하려는 방향으로 쏠리고 있다. 은행권에 따르면 지난달 말 기준 4대 시중은행(신한·국민·우리·하나은행)의 10억 원 이상 고액자산가 수는 전년 대비 7~20% 증가했다. 이들이 맡긴 돈도 9~15% 늘어난 것으로 전해졌다. 4대
- 2020-05-28 11:06
2026.10.09