-
- 국민연금 받는다면, 급할 때 1000만 원까지 빌릴 수 있다
- 은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다. 다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다. 누가 신청할
- 2026-06-18 13:25
-
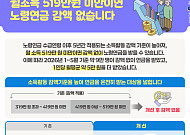
- “국민연금 깎일 걱정 덜었다” 노령연금 감액 기준 월 519만 원으로 상향
- 정부가 일하는 고령층의 노후소득 보장을 위해 노령연금 감액 기준을 대폭 완화한다. 앞으로 월 소득이 519만 원을 넘지 않으면 노령연금을 감액 없이 전액 받을 수 있게 된다. 보건복지부는 오는 17일부터 노령연금 소득활동 감액제도 개선안을 시행한다고 16일 밝혔다. 이번 제도 개편은 국민연금 수급 이후에도 경제활동을 이어가는 고령층의 근로 의욕
- 2026-06-16 13:47
-
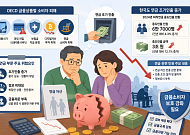
- 노후자금 먼저 쓰는 중장년, OECD가 경고한 연금 고갈 위험
- 디지털 금융 확산과 금융상품의 복잡화가 이어지면서 금융소비자 피해 양상도 다양해지고 있다. OECD가 금융상품별 소비자 피해와 민원 현황을 분석한 결과, 은행·결제와 신용, 보험, 투자, 연금 등 금융상품 전반에서 다양한 소비자 위험이 나타나고 있는 것으로 분석됐다. 특히 중장년층의 노후자산과 직결되는 연금 부문에서는 조기인출과 정보 비대칭, 금융자
- 2026-06-11 06:00
-
- 김성주 이사장 “기금형 퇴직연금, 노후 보장할 '제2의 국민연금' 될 것”
- 국민연금연구원 연구 간행물 ‘연금포럼’에 기고 “기금형 퇴직연금, 새로운 퇴직연금 모델 가능성 커” “기초연금 역할 재정립해야…소득기준선 합리적 조정 필요” 김성주 국민연금공단 이사장이 ‘기금형 퇴직연금’이 노후소득보장의 핵심축으로 자리 잡아 ‘제2의 국민연금’ 역할을 할 것이란 기대감을 나타냈다. 9일 국민연금공단에 따르면 김 이사장은 국
- 2026-06-09 10:26
-
- “6월부터 주택연금 바뀐다” 저가주택 수령액 는다
- 주택연금 제도가 일부 개편된다. 집은 있지만 매달 쓸 현금이 부족하다면 주택연금은 중요한 노후 소득원이 될 수 있다. 내 집에 계속 살면서 매달 연금을 받을 수 있어서다. 특히 국민연금만으로 생활비를 충당하기 어려운 은퇴자들에게는 안정적인 현금 흐름을 확보할 수 있는 수단으로 꼽힌다. 6월 1일부터 바뀐 주택연금, 저가주택을 보유한 고령층, 입원이나 요양
- 2026-06-05 06:00
-

- [카드뉴스] 6월 시니어 생활비에 영향 줄 제도 변화 총정리
- 6월부터 시니어 생활비와 맞닿아 있는 생활 경제 제도가 일부 달라진다. 집을 활용해 노후 소득을 마련하는 주택연금 제도가 개선되고, 일부 사업장에 적용되는 전기요금 체계도 바뀐다. 가장 먼저 확인할 부분은 주택연금이다. 저가 주택을 보유한 고령층의 월 수령액 우대 폭이 확대되고, 질병 치료나 자녀 봉양 등 불가피한 사유가 있는 경우
- 2026-06-03 06:00
-

- [현장에서] 고령층 금융 취약 해법은 “금융지식보다 행동”
- 은퇴 이후의 노후 자산을 준비하지 못한 중·고령층의 금융 취약성이 수치로 드러났다. 보험연구원 조사에 따르면 은퇴 가구의 32.5%는 최근 1년간 생활비 부족을 경험했고, 부채 보유자의 61%는 ‘빚이 너무 많다’고 느끼고 있었다. 전문가들은 디지털 금융 확산 속에서 고령층이 금융정보와 공적 자원에서 배제되지 않도록 ‘쉬운 금융’ 중심의 정책
- 2026-05-26 16:58
-
- 고유가 피해지원금 신청 2291만 명 돌파, 4조3817억 원 지급
- 1차 대상 신청률 94.4%, 2차는 60.7% 기록 전남 신청률 67.39% 최고…제주·경기는 상대적으로 낮아 고유가로 인한 서민 부담을 덜어주기 위해 정부가 지급 중인 ‘고유가 피해지원금’ 신청자가 2200만 명을 넘어선 것으로 나타났다. 23일 행정안전부에 따르면 21일 자정 기준 고유가 피해지원금 신청자는 총 2291만4804명으로 집
- 2026-05-23 02:04
-
- 은퇴 앞둔 시니어가 알아야 할 ‘연금 늘리기’
- 최근 김민식 작가(전 MBC PD)가 여러 매체를 통해 국민연금의 중요성을 강조하면서 은퇴를 앞둔 중장년층과 시니어들의 관심이 다시 높아지고 있다. 주윤신 하나금융연구소 금융산업2팀 연구위원은 최근 하나더넥스트 홈페이지를 통해 국민연금 임의계속가입 등을 짚었다. 임의계속가입, 연기연금제도, 크레딧 제도 등 ‘오래 낼수록 더 많이 받는’ 구조를 활용할
- 2026-05-16 07:00
-

- [현장에서] 퇴직연금도 100세 시대, 평생 소득 되려면?
- 고용노동부·금융감독원, 퇴직연금 사업자 대상 세미나 개최 IRP 중도해지·일시금 수령 구조 개선 필요성 제기 초고령사회 진입으로 은퇴 이후의 삶이 길어지면서 퇴직연금의 역할도 ‘적립’에서 ‘인출’로 확장돼야 한다는 지적이 나왔다. 그동안 퇴직연금 정책이 가입률 확대와 수익률 제고에 초점을 맞췄다면, 이제는 쌓아둔 연금을 얼마나 오래 안정적으로
- 2026-05-14 15:28
2026.09.28