-

- 60대 이상 신용대출+마이너스통장 15조 돌파
- 60대 이상 마이너스통장 잔액 4.5조·신용대출 잔액도 10.6조 마이너스통장 연체액 166억…신용대출 연체액 630억 60대 이상 고령층의 신용대출과 마이너스통장 잔액이 15조 원을 돌파했다. 연체액은 500억 원을 웃돌았다. 16일 금융감독원이 이종욱 국민의힘 의원실에 제출한 '5대 시중은행(KB국민·NH농협·우리·신한·하나)의 월별
- 2026-08-16 07:00
-

- 로또 확인은 QR부터! 안 찾아간 당첨금 581억 원, 자동 지급한다
- “당첨되면 뭘 할까?” 53세 직장인 A씨는 매주 딱 1000원어치만 로또를 산다. 고령의 부모님 병원비에 자녀 학자금까지 돈 들어갈 곳은 많은데, 회사에서는 언제까지 버틸 수 있을지 알 수 없다. 지갑 속 복권 한 장을 보며 잠깐씩 ‘혹시나’를 상상하는 것이 한 주의 작은 낙이다. 이번 주도 추첨일이 돌아왔다. 그런데 웬일인지 첫 번째 번호부터
- 2026-08-14 08:03
-

- IRP와 연금저축, 둘 다 가입해야 할까
- “IRP도 있고 연금저축도 있다는데, 둘 다 가입해야 하나요?” 연금저축과 IRP(개인형퇴직연금)는 모두 연금계좌에 해당하고, 납입한 금액에 대해 세액공제 혜택을 받을 수 있다는 공통점이 있다. 이름만 다를 뿐 비슷한 상품처럼 보이지만 가입자격과 중도인출, 투자할 수 있는 상품에는 차이가 있다. 두 계좌를 모두 활용할지는 소득과 자금 여유, 은퇴
- 2026-08-14 06:00
-
- 단일 종목 레버리지 ETF의 구조와 함정
- 노후자금을 불리는 지름길처럼 보이는 ‘2배 ETF’. 그러나 이 상품은 돈을 두 배로 불려주는 것이 아니라 손실을 예상보다 훨씬 크게 키울 수도 있다. 최근 투자 열풍 속에서 시니어 투자자의 자금도 빠르게 몰리고 있다. 레버리지 구조와 함정을 알아야 하는 이유다. 이름은 ETF, 실질은 한 종목 2배 베팅 본래 ETF(상장지수펀드)라는 단어는
- 2026-08-11 06:00
-
- “ISA ‘남은 한도’ 사라질 수 있다” 기존 가입자 주목!
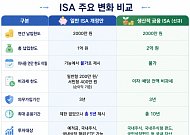
- 일반 ISA는 미사용 납입한도 이월 폐지…. 기존 가입자도 2027년 연장부터 적용 예정 정부가 개인종합자산관리계좌(ISA)를 대폭 손질한다. 국내 기업과 자본시장에 투자하면 이자· 배당 소득을 전액 비과세하는 ‘생산적금융 ISA’를 새로 만들고, 일정 소득 이하 청년에게는 납입액의 10%를 소득공제 해주는 방안도 추진한다. 다만 기존 ISA 가입자라
- 2026-08-07 06:00
-
- ‘IRP 이전’ 수익률 광고보다 ‘이것’ 확인이 우선
- “퇴직연금 수익률 광고가 많이 보이는데 내 IRP 옮겨야 할까?” 한 번쯤은 고민해봤을 생각이다. 퇴직연금사업자인 금융회사들은 높은 수익률과 낮은 수수료, 다양한 ETF(상장지수펀드), 비대면 가입 혜택 등을 내세우며 가입자를 유치한다. 하지만 수익률이 높다고 해서 무조건 옮기는 것만이 정답은 아니다. 퇴직연금은 오랜 기간 운용하는 자금인 만큼, 광고
- 2026-08-06 06:00
-
- 세액공제 받은 IRP, 급하게 빼면 세금이 돌아온다
- “개인형 퇴직연금(이하 IRP)에 있는 돈은 모두 내 돈인데 급하면 꺼내 쓰면 되지 않나요?” 은퇴를 준비하는 사람들이 자주 하는 질문이다. 하지만 IRP는 일반 예금통장과 다르다. 계좌 안에 있는 돈은 출처에 따라 세금이 달라지고, 연금이 아닌 방식으로 찾으면 예상보다 큰 세금을 부담할 수 있다. 급하게 해지부터 결정하기보다 먼저 어떤 돈으로 구성되
- 2026-07-30 06:00
-
- ‘병원 혼자 가기 어렵다면’ 서울시 건강동행서비스 이용법
- 부모님 병원 모시기, 이제는 혼자 고민하지 마세요 지난주에는 스마트폰 애플리케이션을 사용하지 않아도 전화 한 통으로 이용할 수 있는 서울시‘120 동행 온다콜택시’를 소개했다. 이번에는 병원에 함께 갈 사람이 없어 진료를 미루는 고령층을 위한 서울시의 또 다른 공공서비스를 소개한다. 자녀들은 직장 때문에 시간을 내기 어렵고, 혼자 병원을 찾기에
- 2026-07-24 06:00
-
- IRP, 넣을 때보다 찾을 때가 더 중요하다
- 개인형퇴직연금(이하 IRP) 은 이제 낯선 금융상품이 아니다. 정부가 2022년 4월 퇴직급여 지급계좌를 IRP 계좌로 지정하도록 의무화하면서 많은 직장인이 자연스럽게 계좌를 만들기 시작했다. 또 연말정산 세액공제를 위해 계좌를 열고 매년 일정 금액을 넣기도 했다. 하지만 IRP는 그저 목돈을 모아두는 통장이 아니다. 언젠가는 은퇴 후 생활비로 꺼내 써야
- 2026-07-23 08:09
-

- [윤나래의 세대읽기] 청년 양극화 원인은 ‘부모’와 ‘부동산’
- 같은 20대라도 사는 모습은 다르다. 한쪽은 부모 도움으로 전세 보증금을 마련하고, 월급 일부를 ETF와 연금저축에 넣는다. 결혼과 내 집 마련은 어렵지만 불가능한 일은 아니다. 다른 한쪽은 월세와 생활비를 내고 나면 통장에 남는 돈이 거의 없다. 투자 앱은 깔려 있지만 넣을 돈이 없다. SNS에서는 해외여행과 오마카세 인증이 올라오고, 다른 채팅방에서
- 2026-07-20 06:00
2026.11.20