-
- [현장에서] 우리은행, 금융사기 ‘송금 전 차단’ 강화
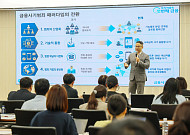
- 금융사기 조직이 피해자 유인부터 자금 세탁까지 역할을 나누는 방식으로 바뀌고 있다. SNS와 메신저로 신뢰를 쌓은 뒤 투자금을 요구하는 사기도 늘면서, 피해자가 사기를 알아채고 신고하기까지 시간이 걸리는 사례가 나온다. 우리은행은 이상금융거래탐지시스템(FDS)과 금융사기 전담 조직을 통해 송금 단계에서 피해를 막는 데 대응 역량을 모으고 있다.
- 2026-10-12 15:31
-
- 돌보는 사람도 나이가 든다
- 부모나 배우자가 아프면 가장 먼저 움직이는 사람은 가족이다. 병원에 데려가고, 밥과 약을 챙기고, 씻고 이동하는 일을 돕는다. 처음에는 며칠이나 몇 달이면 될 것 같았던 돌봄이 1년, 3년, 5년으로 길어지기도 하고, 그 사이 돌보는 사람도 나이를 먹는다. 80~90대 부모를 돌보는 자녀가 이미 50~70대인 경우가 많고, 아픈 배우자를 돌보는 사람
- 2026-10-12 06:00
-
- 고령화 시대, 생애주기 쟁탈전 펼치는 기업들
- 제약회사가 화장품을 만들고 화장품 회사는 미용기기를 판다. 보험회사는 요양시설과 시니어주택으로 향한다. 최근에는 금융회사의 신탁 업무를 병원·세무법인 등 전문기관과 연결하려는 입법 논의도 시작됐다. 업종의 경계를 넘는 기업의 전략은 더 이상 낯설지 않다. 고령화 시장에서는 이런 움직임이 건강·주거·돌봄·자산관리로 이어지는 한 사람의 노후와 생애주기를 두고
- 2026-10-08 11:08
-
- [다음 삶의 설계] 월 이용료, 어디까지 포함될까
- 코빌리지 고성: 은퇴 후 하루를 위한 10가지 질문 몸과 식사부터 관계·비용·일상 복귀까지, 다음 생활을 고르는 기준 한 달 동안 고성에서 살아본다고 가정한다. 머물 공간과 매일의 식사, 운동 시설, 회복 프로그램을 각각 알아보고 결제한다면 실제 생활비를 가늠하기가 쉽지 않다. 코빌리지 고성은 주거와 관리, 식사, 기본 시설, 그룹 웰니
- 2026-10-07 09:00
-
- 美 돌봄 제공자 4명 중 1명, 저축·비상금 털어
- 미국 베이비붐 세대와 그보다 나이가 많은 세대의 83%가 장기 돌봄이 필요해져도 집에서 지내기를 원하는 것으로 나타났다. 그러나 미국 성인 절반 이상은 자신이나 가족의 돌봄 비용에 대비한 재정 계획이 없었다. 미국 보험·금융회사 노스웨스턴뮤추얼이 5일 발표한 조사에 따르면, 건강 문제로 장기 돌봄이 필요할 때 재택 서비스를 선호한다는 응답은 전체의
- 2026-10-07 07:00
-
- [60+ 궁금증] 자녀 결혼 1억 지원? 얼마까지 도와줘야 할까
- “아이가 결혼하는데 집 마련에 보태주고 싶습니다. 주변에서는 1억 원은 기본이라고 하는데, 노후 생각을 하면 선뜻 결정하기 어렵습니다.” 자녀 결혼 비용을 부모가 반드시 책임져야 하는 것은 아니지만, 마음은 그렇지 않다. 자녀의 새로운 출발을 앞두고 ‘얼마까지 도와줘야 할까’라는 고민에서 자유롭기 어렵다. 특히 신혼집 마련 비용이 크게 오르면서
- 2026-10-07 06:00
-
- “이름·대출정보 안다고 믿지 마세요” 개인정보 유출 틈탄 금융사기 주의
- 금융당국, 6일 보이스피싱·스미싱 소비자경보 ‘주의’ 발령 “피해보상 해준다”는 문자 속 링크 주의, 돈 보냈다면 즉시 지급정지 요청 “개인정보가 유출돼 보상해 드립니다.” “고객님은 특별 저금리 대출 대상입니다.” 최근 금융권 개인정보 유출사고로 이름과 금융정보 등을 활용한 보이스피싱·스미싱 우려가 커지면서 시니어들의 각별한 주의가 요구된다
- 2026-10-06 23:23
-
- “스마트폰 뱅킹부터 사기 예방까지” 고령 금융교육 현황
- 금융감독원이 노인의 날을 맞아 금융권과 함께 고령층의 디지털 금융 이용과 금융사기 예방을 돕는 집중교육에 나선다. 모바일뱅킹 실습부터 연극으로 배우는 사기 예방법까지 고령층 눈높이에 맞춘 프로그램을 마련했다. 고령층에게도 인터넷은 일상적인 도구로 자리 잡고 있다. 국가데이터처가 1일 발표한 ‘2026 고령자 통계’에 따르면 지난해 65세 이상
- 2026-10-02 13:28
-
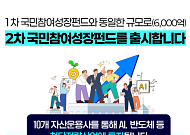
- 40% 소득공제 국민참여성장펀드 2차 판매 시작, 은퇴자 가입 될까?
- 첫날 약 2000억 원 판매 지난 5월 처음 출시된 1차 국민참여형 국민성장펀드(이하 국민참여성장펀드)는 6000억 원 물량이 조기에 모두 판매됐다. 이런 인기에 힘입어 2차 국민참여성장펀드가 9월 30일부터 판매를 시작했다. 판매 기간은 10월 15일까지이며, 모집액은 1차와 같은 6000억 원이다. 선착순으로 판매하며 물량이 소진되면 조기
- 2026-10-02 08:16
-
- 노견의 마지막을 둘러싼 가족의 세대별 고민
- 반려동물은 50만 3987곳에 이르는 65세 이상 고령가구의 일상 안에 있다. 반려동물은 고령자의 외로움을 덜고, 산책과 식사처럼 규칙적인 일상을 이어가게 하는 동반자가 될 수 있다. 하지만 반려동물이 떠난 자리는 펫로스 증후군 등 헤어나기 어려운 깊은 상실과 우울을 안겨주기도 한다. 반대의 경우도 쉽지 않다. 나이든 보호자가 병들고 요양
- 2026-10-02 06:00
2026.11.08