-
- 은퇴자산 불리는 3가지 방법
- 직장생활을 할 때는 은퇴 후의 여유 있는 삶을 꿈꾸지만 막상 은퇴하고 나면 재정 문제 등 현실적인 벽 앞에 놓이게 된다. 소중한 은퇴자금 어떻게 지키고 불려야 할까. 은퇴 후 100세 시대를 살아가는 시니어의 큰 고민 중 하나다. 평생 아끼고 절약해서 모은 은퇴자금이기에 더 조심스럽고 최대한 원금을 잃지 않으면서 현명한 금융자산 관리를 하고
- 2020-02-28 11:11
-
- 보일 듯 말 듯 부자들의 재산 관리
- 이제 대부분의 슈퍼리치는 재테크보다 세테크를 더 중요하게 여긴다. 공격적인 투자성향도 안정적으로 바뀌었고, 국내보다는 해외투자에 더 관심이 많다. 시대의 흐름과 시장의 움직임이 슈퍼리치의 투자 마인드를 바꿔놓고 있다. 슈퍼리치들은 지난해 무엇으로 돈을 벌었고, 무엇에 관심이 많았을까. 주식, 채권, 부동산 등 다양한 자산을 운영하는 부자들은 좀
- 2020-02-12 08:49
-
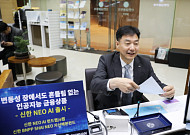
- 신한금융, AI 인공지능 알고리즘 기반 투자상품 2종 출시
- 신한금융그룹은 지난 28일 국내 금융권 최초로 강화학습 인공지능 알고리즘이 적용된 ‘신한BNPP SHAI네오(NEO)자산배분 증권투자신탁’과 ‘신한 NEO AI 펀드랩’을 출시했다고 29일 밝혔다. 신한금융은 2016년부터 최신 디지털 혁신기술을 활용, 고객에게 차별화된 경험과 가치를 제공하기 위해 인공지능(AI)의 도입을 적극적으로 추진해 왔다.
- 2020-01-29 10:10
-
- 화려한 VIP '오팔세대'를 위하여!!
- 영롱한 광채를 뽐내는 ‘오팔’은 밝은 에너지를 가졌다. 고정관념에서 벗어나 자유롭게 표현하고 욕망을 풀어놓는 오팔의 의미를 보면 기운이 솟구친다. 기성세대보다 더 스스로를 가꾸고 자기계발과 취미활동에 적극적인 50~60대 시니어들과 닮았다. 그래서 이들을 ‘오팔세대’라 부르나보다. 사실 오팔세대의 오팔(OPAL)은 ‘Old People with A
- 2020-01-29 09:13
-
- 높은 금리와 비과세가 매력적인 브라질 채권 투자
- 물가상승률을 감안하면 1%대 정기예금 수익률은 제로금리 시대로 접어들었다. 직장 다니며 어렵게 모은 노후자금을 안전한 정기예금에 넣어도 매월 손에 쥐어지는 예금이자로는 안정적인 노후생활이 불가능해졌다는 의미다. 그래서 위험을 감수하며 주식과 펀드 투자를 고민해보지만 엄두가 나지 않는다. 자칫하면 평생 땀 흘려 어렵게 모은 자금을 한순간에 날려버릴
- 2019-12-13 17:28
-
- NH투자증권 100세시대연구소, ‘직장인 은퇴백서’ 발간
- NH투자증권 100세시대연구소는 10일 ‘대한민국 직장인 은퇴백서’를 발간했다고 밝혔다. 대한민국 직장인 은퇴백서는 100세 시대를 살아가는 2000만 직장인을 위한 은퇴설계 지침서로 ‘노후생활비, 얼마나 될까’ 등 체계적인 노후준비를 위해 반드시 알아야 할 10가지 사항을 담고 있다. 대한민국 직장인 은퇴백서는 장수시대를 맞아 노후준비 중요성이 부
- 2019-12-10 15:26
-
- 한겨울 녹이는 뜨거운 예금 열풍
- 2018년 주식 등 금융상품에 투자한 이들 중 요즘 밤잠 못 이루는 사람이 많다. 코스피지수가 한때 연 고점 대비 20% 넘게 추락하는 등 격렬하게 요동치면서 주식이나 펀드 등 금융상품 투자자들의 손실이 크게 늘었다. 미국이나 중국 등 글로벌 시장도 피난처가 되지 못했다. 금융 전문가들은 2019년 금융시장도 변동성이 클 것으로 내다본다.
- 2019-01-11 09:15
-
- 미술품 상속에 쏠리는 자산가의 시선
- 현금 및 유가증권, 귀금속류, 부동산(회원권), 주식(상장 및 비상장 불문), 금융자산(금융상품) 등의 전통적인 상속 재산 이외에 미술품에 대해서도 상속 문의가 늘고 있다. 미술품은 고급 취미를 즐기면서 저금리 시대의 대체 투자 상품이 될 수 있다. 세무변호사의 시각에서 본다면 부동산, 주식 및 금융자산은 실명 등기 또는 등록이 의무이고 그 평가기준이 비교
- 2018-10-01 09:27
-
- 은퇴 전·후 시니어 재무 설계 키워드 21
- 노후의 삶이 점점 길어지고 있다. ‘장수리스크’라는 말이 생겨날 정도로 준비 없이 맞이하는 긴 노년은 괴로움만 더할 뿐이다. 따라서 나이에 맞는 ‘생애자산관리’가 뒤따라야 하며, 은퇴 직전인 50대뿐만 아니라 30~40대부터 노후필요자산에 대한 적정성 점검과 자산 극대화를 위한 노력이 필요하다. 아울러 은퇴 이후에는 노후 기간을 세분화하여 자산의 적정한 인
- 2018-03-12 15:54
-
- 노후에 발생하는 3대 리스크 극복 방법
- 과거 족보나 문헌들을 조사해보면 고려시대(918~1392년) 임금 34명의 평균수명은 42.3세, 조선시대(1392~1910년) 임금 27명의 평균수명은 46.1세로 나타난다. 왕들의 수명은 40세 전후에 불과했던 셈이다. 조선시대 임금 중 가장 장수했던 임금은 21대 영조로, 현재 우리나라의 평균수명을 뛰어넘는 83세까지 살았다고 한다. 의료기술이 발달하
- 2017-05-22 16:30
2026.11.22