제약회사가 화장품을 만들고 화장품 회사는 미용기기를 판다. 보험회사는 요양시설과 시니어주택으로 향한다. 최근에는 금융회사의 신탁 업무를 병원·세무법인 등 전문기관과 연결하려는 입법 논의도 시작됐다. 업종의 경계를 넘는 기업의 전략은 더 이상 낯설지 않다. 고령화 시장에서는 이런 움직임이 건강·주거·돌봄·자산관리로 이어지는 한 사람의 노후와 생애주기를 두고 벌어지고 있다.
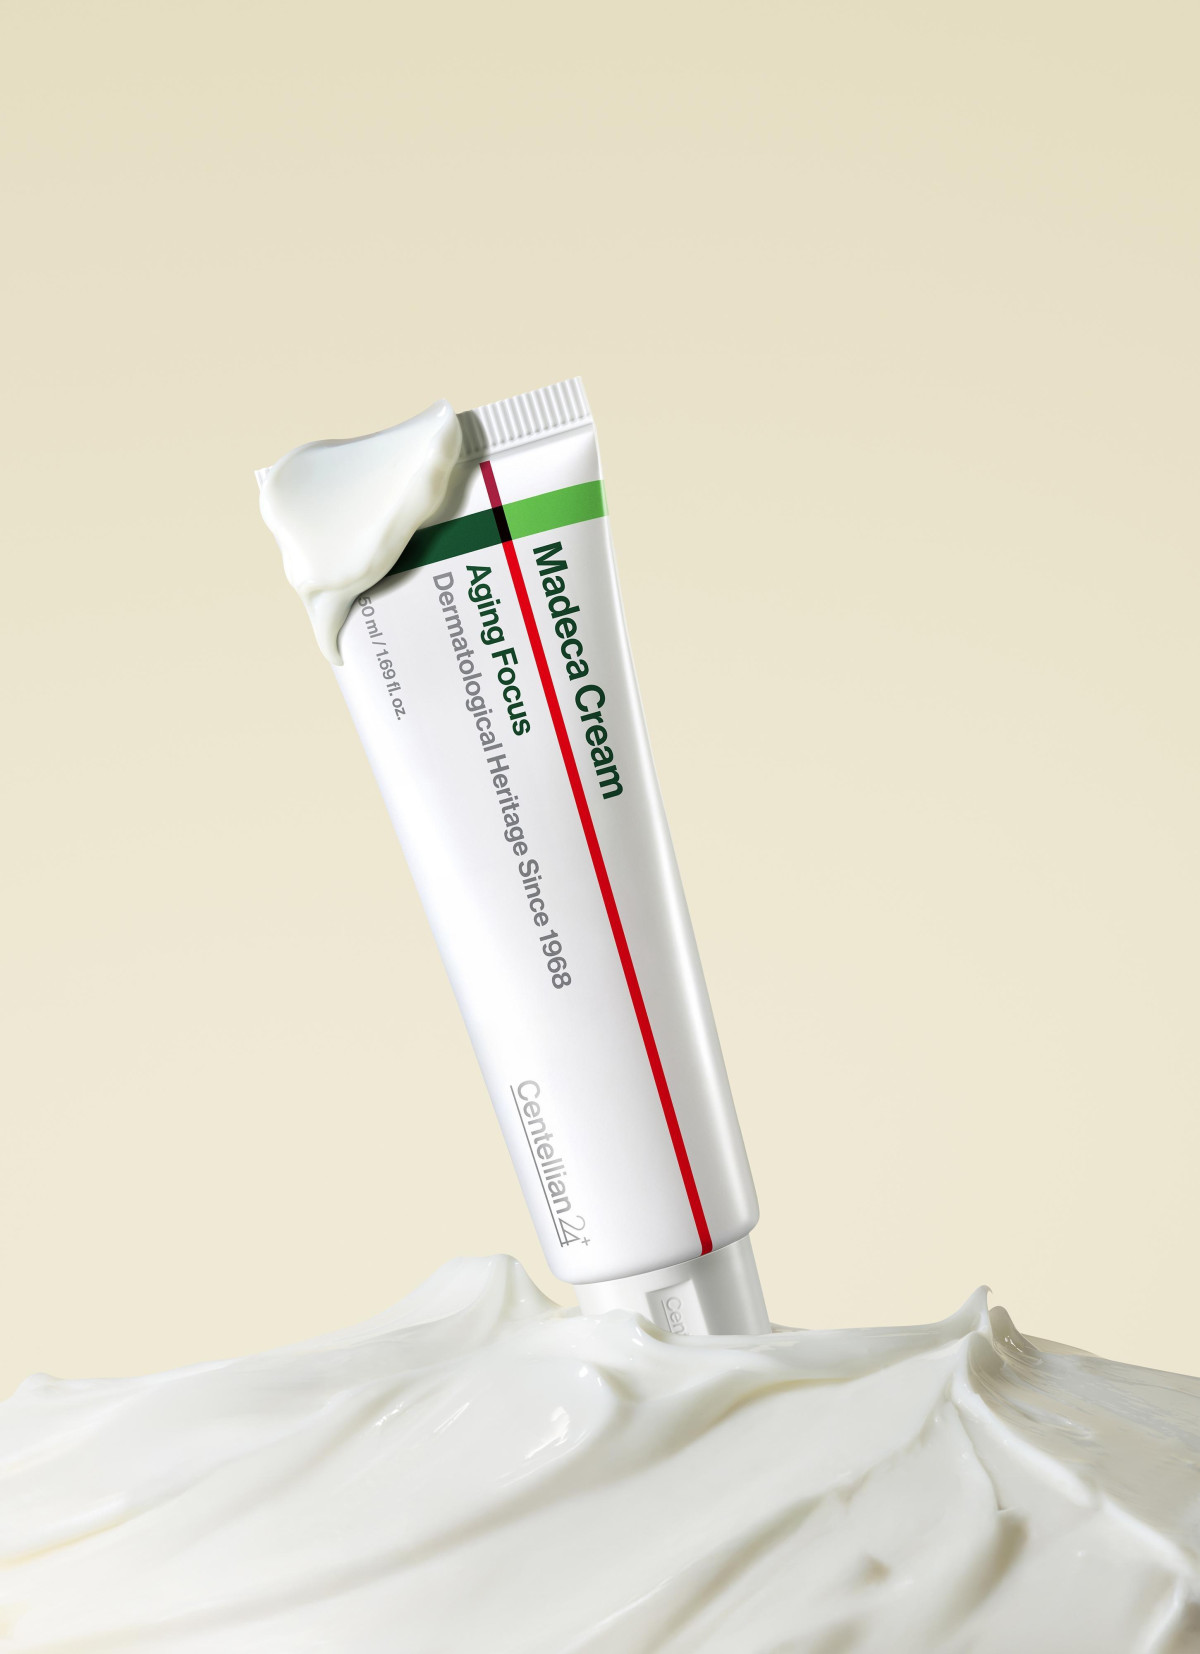
제약회사 동국제약은 더마코스메틱 브랜드 ‘센텔리안24’를 키웠다. 의약품 연구에서 쌓은 피부 관련 연구 역량을 화장품 사업으로 확장한 사례다. 센텔리안24는 2024년 말까지 누적 매출 1조 원을 기록했고, 대표 제품인 마데카 크림은 2026년 7월 누적 판매 1억 개를 넘어섰다.
화장품 회사는 기기로 영역을 넓힌다. LG생활건강은 지난해 LG전자의 뷰티 디바이스 브랜드 ‘LG 프라엘’을 넘겨받았다. 회사가 내건 방향은 화장품과 디바이스, 인공지능(AI)을 잇는 스킨케어 사업이다. 화장품에서 기기까지 사업 범위를 넓힌 셈이다. 이런 움직임은 특정 업종만의 변화가 아니다.
CEO 42% “다른 산업 영역에서 경쟁 중”
글로벌 회계·컨설팅 네트워크 PwC가 지난 1월 발표한 ‘제29차 글로벌 CEO 설문조사’에 따르면 CEO의 42%는 최근 5년 사이 자사가 새로운 산업이나 업종에서 경쟁하기 시작했다고 답했다. 향후 3년 안에 대형 인수·합병을 계획한 CEO 가운데 44%는 기존 업종 밖에서도 인수 대상을 찾고 있었다.
경영학에서는 오래전부터 이런 현상을 ‘산업융합(Industry Convergence)’으로 연구해왔다. 기존에 떨어져 있던 산업의 제품과 기술, 기업이 서로 겹치면서 경쟁 범위가 달라지는 현상이다.
2025년 ‘British Journal of Management’에 게재된 연구는 기술 변화뿐 아니라 소비자의 새로운 수요와 정책 변화, 기업의 사업 확장도 산업융합을 이끄는 요인으로 봤다. 새로운 현상은 아니다. 디지털카메라의 등장으로 필름과 전자산업이 만났고, 스마트폰은 카메라와 음악, 지도, 결제 기능을 하나의 기기로 끌어들였다.
노후시장, 업종 구분 흐려져
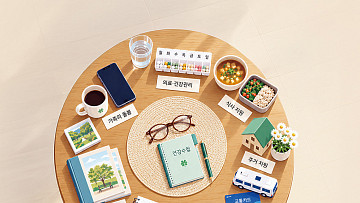
고령화 시장에서는 제품을 넘어 생활의 여러 영역에서 산업 간 접점이 늘고 있다. 퇴직 뒤에는 소득과 자산을 관리해야 한다. 건강이 나빠지면 병원 이용과 복약, 식사, 이동의 문제가 따라온다. 혼자 생활하기 어려워지면 재택돌봄이나 시니어주택, 요양시설을 찾는다. 간병비와 보험금, 상속과 재산관리도 따로 떼기 어렵다.
보험연구원은 고령층의 수요를 자산관리와 상속·증여, 건강관리, 요양 등으로 넓게 보고 있다. 신노년층이 기존 노인세대보다 자산과 소득 여건이 나아진 새로운 소비층으로 등장하면서 보험사도 은퇴 이후 주요 사건을 아우르는 ‘종합은퇴 솔루션’을 마련할 필요가 있다고 분석했다.
과거에는 보험회사와 병원, 요양기업, 금융회사가 고객을 서로 다른 시점에 만났다. 최근에는 각 기업이 그 앞뒤 구간으로 사업을 넓히고 있다.
금융위원회가 지난해 발표한 ‘보험산업 미래대비 과제’도 이런 변화를 보여준다. 초고령사회와 인구감소로 기존 보험수요가 줄고 상품 선호가 달라질 가능성에 대비해 보험회사의 사업 영역을 넓히는 내용이 담겼다.
금융위는 보험사 자회사가 요양·헬스케어와 함께 장기임대주택 사업을 할 수 있도록 업무범위를 넓혔다. 요양 자회사의 시니어푸드 제조·유통, 실버주택 위탁운영 전문 자회사 허용 등도 당시 미래대비 과제로 제시했다.
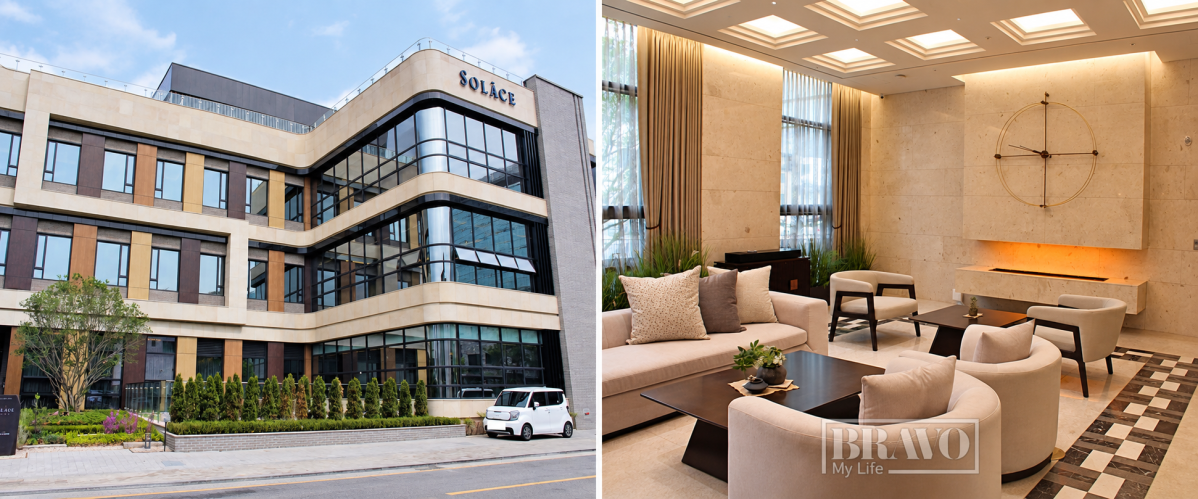
현장에서도 변화가 나타나고 있다. 신한라이프의 시니어사업 자회사 신한라이프케어는 올해 1월 경기 하남에 첫 요양시설 ‘쏠라체 홈 미사’를 열었다. 신한금융그룹은 개소 당시 이 시설을 금융·주거·의료 서비스를 한 공간에 담은 시니어 시설로 소개했다. 보험상품 판매와 보험금 지급에 머물던 고객 관계가 건강관리와 주거, 돌봄으로 길어지고 있다.
반대편에서는 돌봄기업이 주거시장으로 들어온다. 케어닥은 경기 김포에 180가구 규모의 ‘케어홈 골드라이스 시니어 레지던스’를 추진하고 있다. 시니어주거 운영사가 개발 단계부터 참여하고 완공 이후 운영을 맡는 방식이다. 주거와 건강관리, 생활지원, 돌봄을 한 공간에서 제공하는 모델로 2028년 준공을 목표로 한다.
돌봄시장 자체도 달라지고 있다. 2025년 장기요양기관 가운데 개인사업자는 85.5%였다. 2024년 사회서비스업 사업체의 53%는 종사자 10명 미만이었다. 소규모 사업자가 중심인 시장이다.
반면 시장 규모는 빠르게 커졌다. 2021년부터 2025년까지 장기요양기관 수가 2만 4858개에서 2 만 9369개로 18% 늘어나는 동안 장기요양급여비용은 11조 1000억 원에서 17조 7000억 원으로 59% 증가했다. ICT·AI·로봇·헬스케어·시니어주거 기업의 진입도 늘고 있다. 소규모 공급자가 중심이던 돌봄시장에 금융과 부동산, 기술기업까지 참여하는 모습이다.
금융에서도 비슷한 움직임이 나타난다. 지난 9월 국회에 발의된 신탁업 관련 자본시장법 개정안은 고령층과 치매환자에게 종합적인 재산관리 수단을 제공할 필요성을 제도 개선의 배경으로 들었다.
개정안은 신탁업자가 맡을 수 있는 재산 범위에 담보권과 재산에 직접 관련된 채무 등을 추가한다. 일정 요건을 충족하면 신탁재산 보관·관리와 계약 체결 권유 등 일부 업무를 병원이나 세무법인, 특허법인 등 전문기관에 맡길 수 있도록 하는 내용도 담겼다.
보험금청구권 신탁의 수익자 보호 규정도 강화한다. 아직 국회 심사 단계여서 실제 제도가 어떻게 확정될지는 지켜봐야 한다. 다만 고령자의 재산관리를 금융상품에 한정하지 않고 의료와 세무 등 다른 전문서비스와 연결하려는 방향은 확인할 수 있다. 고령자의 재산 문제에는 건강 상태와 판단 능력, 보험금, 부동산, 세금, 상속이 함께 얽혀 있다.
고객 접점 확대, 선택권·정보보호는 새 과제
보험사는 보험 가입과 보험금 지급 사이에 건강관리와 요양, 주거를 넣을 수 있다. 돌봄기업은 방문요양에서 시니어주거로 사업을 넓힐 수 있다. 금융회사는 연금과 신탁에서 상속과 치매 이후 재산관리까지 고객과 관계를 이어갈 수 있다.
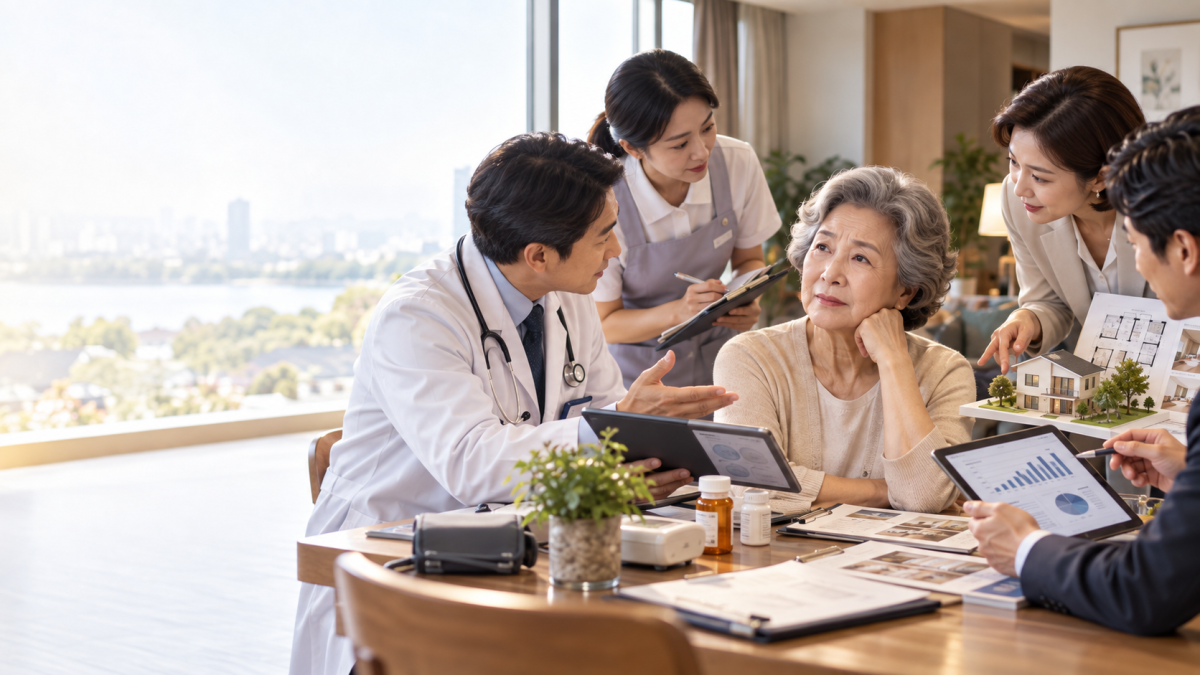
이는 단순히 상품 하나를 더 파는 것과는 차이가 있다. 한 사람이 나이 들어가는 과정에서 기업이 맡는 구간 자체가 길어진다. 이 때문에 같은 업종 안에서만 경쟁사를 특정하기 어려워지고 있다. 시니어주거에서는 보험회사와 부동산회사, 돌봄기업이 만난다. 자산관리 영역에서는 은행과 보험사, 신탁회사에 의료·세무기관까지 연결되고 있다.
여러 서비스를 한 곳에서 이용할 수 있다는 점은 소비자에게 편리할 수 있다. 반면 한 기업이나 계열사 안에서 이용하는 서비스가 많아질수록 선택권과 정보 이용 문제도 함께 따져봐야 한다.
보험사가 계열 요양시설까지 운영하는 사례가 늘면 보험 가입자에게 자사 서비스를 권하는 과정에서 다른 시설과 충분히 비교할 수 있는지 살펴볼 필요가 있다. 건강정보나 돌봄정보가 계열사의 다른 서비스에 어디까지 활용되는지도 쟁점이 될 수 있다. 여러 서비스를 한 기업 안에서 이용하다 다른 사업자로 옮길 때 기록을 어떻게 넘길지도 앞으로 확인해야 할 문제다.
보험사는 요양·주거로, 돌봄기업은 시니어주거 운영으로, 금융회사는 의료·세무 연계로 사업 범위를 넓히고 있다. 과거 노후의 서로 다른 시점에서 고객을 만나던 기업들이 더 긴 구간을 맡으려는 움직임이다. 소비자에게는 이용할 수 있는 서비스가 늘어나는 만큼 선택권과 개인정보 활용 조건을 함께 따져볼 필요가 커지고 있다.