-
- “퇴직 후 놓치면 손해” 꼭 확인해야 할 제도와 혜택
- 퇴직 후에는 퇴직금만 챙기면 끝이라고 생각하기 쉽다. 하지만 실업급여(구직급여)부터 직업훈련비, 건강보험료 부담을 줄이는 제도, 국민연금 보험료 지원까지 퇴직자가 확인해야 할 제도가 생각보다 많다. 문제는 대부분 직접 신청해야 하고, 제도마다 신청 시기와 요건이 다르다는 점이다. 퇴직 직후에는 ‘앞으로 쓸 돈’만 계산할 것이 아니라 ‘받을 수 있는 돈
- 2026-09-11 08:11
-
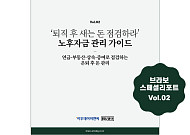
- “퇴직 후 내 돈, 어디서 새나” 브라보 스페셜리포트 2호 발행
- 이투데이피엔씨가 발행하는 시니어 라이프 매체 가 9월 1일 월간 큐레이션 보고서 ‘브라보 스페셜리포트’ 2호를 발행했다. 브라보 스페셜리포트는 의 매거진·온라인 콘텐츠를 주제별로 선별해, 지금 확인해야 할 시니어 라이프 이슈를 한 권으로 정리하는 월간 PDF 보고서다. 독자는 홈페이지에서 신청 후 무료로 내려받을 수 있다. 2호 주제는 ‘퇴
- 2026-09-01 13:00
-
- [국민연금 노후설계⑥] “연금 없으면 노후준비 잘됐다고 보기 어렵죠”
- 국민연금공단 남동연수지사 노후준비서비스팀 유일형 과장 인터뷰 종합재무설계, 소득·지출·자산·부채부터 은퇴 전 재무목표까지 분석 “원금 꺼내 쓸 때마다 잔액 줄어, 자산가도 노후 소비 불안” “결심보다 자동이체 시스템 만들어야 연금 준비 지속” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최
- 2026-08-26 06:00
-
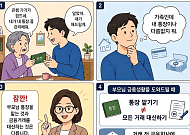
- [알기 쉬운 생활금융①] 엄마가 통장을 맡겼다, 내가 대신 관리해도 될까?
- 70대 A 씨는 요즘 은행에 가는 일이 예전처럼 쉽지 않다. 병원에 다녀오는 것만으로도 힘이 부치는데 통장을 정리하거나 금융거래를 처리하려면 직접 은행을 찾아가야 하는 경우가 생긴다. 결국 A 씨는 아들에게 통장을 건네며 말했다. “네가 대신 좀 해줘. 가족인데 뭐가 어렵겠니.” 아들도 별다른 고민 없이 통장을 받았다. 부모님을 돕는 일이고 신분증도 받았으
- 2026-08-21 08:02
-

- [국민연금 노후설계④] “순자산 30억 있어도 노후 불안해 상담받죠”
- 국민연금공단 경인지역본부 노후준비서비스팀 이진영 상담사 인터뷰 노후준비서비스 무료 상담…금융상품 가입 권유 없어 부담 낮아 “억대 연봉자도 최저임금 근로자도 노후 고민은 마찬가지” “재무상담은 빠를수록 좋아…자산 규모 상관없이 상담받아보길” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근
- 2026-08-19 06:00
-

- [국민연금 노후설계③] 노후 걱정, 숫자와 과제로 바꾼다
- 국민연금만 보지 않고 일·연금·자산을 함께 진단 개인별 재무 유형에 따라 구체적인 실천 과제 제시 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나의 중요한 역할이 있다. 바로 국민의 노후를 보다 체계적으로 준비할 수
- 2026-08-17 06:00
-

- 기금형 퇴직연금 국회가 제시한 세 가지 해법
- 수탁법인·민간 전문운용사·퇴직연금공단으로 운영 주체 구분 정부 개정안 앞두고 민간·공공 참여 범위 등 입법 쟁점 부상 정부가 기금형 퇴직연금 도입을 위한 세부 설계를 진행하는 가운데 국회에 발의된 관련 법안에 관심이 쏠리고 있다. 가입자의 적립금을 모아 전문가가 운용한다는 방향은 같지만, 기금은 누가 만들고 운용할지를 놓고 서로 다른 해법이 제시
- 2026-08-11 16:49
-
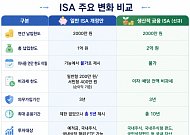
- “ISA ‘남은 한도’ 사라질 수 있다” 기존 가입자 주목!
- 일반 ISA는 미사용 납입한도 이월 폐지…. 기존 가입자도 2027년 연장부터 적용 예정 정부가 개인종합자산관리계좌(ISA)를 대폭 손질한다. 국내 기업과 자본시장에 투자하면 이자· 배당 소득을 전액 비과세하는 ‘생산적금융 ISA’를 새로 만들고, 일정 소득 이하 청년에게는 납입액의 10%를 소득공제 해주는 방안도 추진한다. 다만 기존 ISA 가입자라
- 2026-08-07 06:00
-
- 노후 대비로 달러보험? 환율 오르면 보험료 부담 커진다
- 고환율과 추가 환율 상승 기대감에 달러보험 판매가 빠르게 늘고 있다. 달러보험은 달러예금처럼 단기 환차익을 얻기 위한 금융 상품이 아니라 장기간 유지해야 하는 보험이다. 은퇴 후 소득과 유동성이 줄어드는 중장년층이라면 환율 상승에 따른 보험료 부담과 중도해지 손실 가능성을 함께 살펴야 한다. 5일 보험연구원의 ‘고환율 국면의 달러보험 소비자 위
- 2026-08-05 16:34
-
- 세액공제 받은 IRP, 급하게 빼면 세금이 돌아온다
- “개인형 퇴직연금(이하 IRP)에 있는 돈은 모두 내 돈인데 급하면 꺼내 쓰면 되지 않나요?” 은퇴를 준비하는 사람들이 자주 하는 질문이다. 하지만 IRP는 일반 예금통장과 다르다. 계좌 안에 있는 돈은 출처에 따라 세금이 달라지고, 연금이 아닌 방식으로 찾으면 예상보다 큰 세금을 부담할 수 있다. 급하게 해지부터 결정하기보다 먼저 어떤 돈으로 구성되
- 2026-07-30 06:00
2026.11.20