-
- [선진국의 역설①] ‘부유한 나라, 가난한 노인’ 집은 있는데 쓸 돈이 없다
- 한국은 중진국 함정을 벗어난 대표적인 성장 성공국이다. 그런데 경제적 번영이 사람들의 삶도 그만큼 풍요롭게 만들었을까. 한국·일본·싱가포르를 분석한 연구는 경제적 성공이 관계와 삶의 주도권, 환경의 성공까지 자동으로 보장하지는 않았다고 지적한다. ‘선진국의 역설’은 이 질문을 한국의 노년에 대입한다. 첫 번째는 돈이다. 나라가 부유해진 만큼 노후도 부
- 2026-08-21 10:17
-
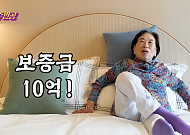
- [브라보 문화 이슈] 노주현·전원주가 선택한 '억소리' 나는 실버타운
- [브라보 문화 이슈] 시니어와 연결되는 연예·문화 이슈를, ‘브라보 마이 라이프’의 시선으로 짚어봅니다. 왜 떴을까? 초고령사회에 실버타운을 향한 관심이 높아지는 가운데, 실버타운을 조명하는 미디어 콘텐츠가 증가하고 있다. 유튜브 채널 ‘찐 여배우들’에서는 VL 르웨스트, ‘전원주인공’에서는 더 클래식 500을 소개했다. 두 곳 모두 국내를
- 2026-07-23 07:00
-
- [윤나래의 세대읽기] 청년 양극화 원인은 ‘부모’와 ‘부동산’
- 같은 20대라도 사는 모습은 다르다. 한쪽은 부모 도움으로 전세 보증금을 마련하고, 월급 일부를 ETF와 연금저축에 넣는다. 결혼과 내 집 마련은 어렵지만 불가능한 일은 아니다. 다른 한쪽은 월세와 생활비를 내고 나면 통장에 남는 돈이 거의 없다. 투자 앱은 깔려 있지만 넣을 돈이 없다. SNS에서는 해외여행과 오마카세 인증이 올라오고, 다른 채팅방에서
- 2026-07-20 06:00
-
- 시니어 레지던스, 노후 자산운용의 필수일까?
- 집은 있지만 현금흐름이 부족한 시대, 시니어 레지던스(고령자 복지주택, 실버타운, 실버스테이 등)를 두고 필수인지 선택인지 설왕설래다. 시니어 레지던스는 노후 자산운용의 새로운 선택지가 될 수 있을까? 우리나라는 빠르게 초고령사회로 들어섰다. 고령층이 늘어나는 가운데, 75세 이상 후기 고령층과 1인 고령가구도 함께 증가하고 있다. 과거 노후
- 2026-07-14 06:00
-
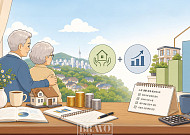
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- 전세보증금도 상속 대상이라고요?
- 상속이라고 하면 흔히 집이나 예금, 주식 같은 자산을 떠올린다. 하지만 전세로 사는 은퇴자에게는 전세보증금 역시 중요한 재산이다. 집을 소유하지 않았더라도 수천만 원에서 수억 원에 이르는 전세보증금은 노후 생활과 남은 가족의 주거 안정에 큰 영향을 미친다. 여기서 전세보증금의 성격을 잘 이해할 필요가 있다. 전세보증금은 임대차 계약이 끝나면 임대인(집
- 2026-06-22 06:00
-
- 국민연금 받는다면, 급할 때 1000만 원까지 빌릴 수 있다
- 은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다. 다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다. 누가 신청할
- 2026-06-18 13:25
-
- “자산보다 중요한 건 현금흐름, 은퇴 후 ‘평생 월급’ 만들기”
- 은퇴를 앞둔 시니어들의 가장 큰 고민은 자산 규모보다 매달 생활비를 어떻게 마련할 것인가에 맞춰지고 있다. 전문가들은 안정적인 현금흐름 확보가 성공적인 노후의 핵심이라고 강조한다. 나영 하나은행 하나더넥스트 을지로 라운지 팀장은 최근 사례를 통해 은퇴 설계의 핵심은 보유 자산의 규모가 아니라 ‘끊기지 않는 소득’에 있다고 강조했다. 13일 하나
- 2026-06-13 07:00
-
- “어머니를 떠올리며 치매공공신탁 설계했죠”
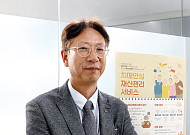
- [먼슬리이슈] 치매안심재산관리서비스 정순희 국민연금 재산관리지원추진단장 인터뷰 “어머니를 생각하면서 ‘어떻게 하면 좋을까’ 고민하며 설계했습니다.” 5월 어느 날, 전북 전주 본사에 있는 국민연금공단 사무실에서 만난 정순희 국민연금 재산관리지원추진단장은 ‘치매안심재산관리서비스(이하 치매공공신탁)’를 설명하며 80대 어머니를 떠올렸다. 경증
- 2026-06-09 06:00
-
- “돈을 어디에 뒀더라…” 정부, 치매머니 관리한다
- 치매머니(치매 환자가 보유한 자산)는 실체는 크지만 정확한 규모를 파악하기 어렵다는 점에서 일종의 ‘지하경제’를 연상케 한다. 각종 데이터를 모아 산출해보니 2050년에 488조 원(저출산·고령사회위원회, 2025년 5월 6일)까지 증가할 수 있다는 전망이 나왔는데, 이마저도 실제보다 적을 수 있다는 지적이 나오는 이유다. 정부는 방치된 치매머니를
- 2026-06-08 06:00
2026.10.23