-
- IRP, 넣을 때보다 찾을 때가 더 중요하다
- 개인형퇴직연금(이하 IRP) 은 이제 낯선 금융상품이 아니다. 정부가 2022년 4월 퇴직급여 지급계좌를 IRP 계좌로 지정하도록 의무화하면서 많은 직장인이 자연스럽게 계좌를 만들기 시작했다. 또 연말정산 세액공제를 위해 계좌를 열고 매년 일정 금액을 넣기도 했다. 하지만 IRP는 그저 목돈을 모아두는 통장이 아니다. 언젠가는 은퇴 후 생활비로 꺼내 써야
- 2026-07-23 08:09
-
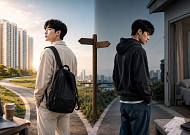
- [윤나래의 세대읽기] 청년 양극화 원인은 ‘부모’와 ‘부동산’
- 같은 20대라도 사는 모습은 다르다. 한쪽은 부모 도움으로 전세 보증금을 마련하고, 월급 일부를 ETF와 연금저축에 넣는다. 결혼과 내 집 마련은 어렵지만 불가능한 일은 아니다. 다른 한쪽은 월세와 생활비를 내고 나면 통장에 남는 돈이 거의 없다. 투자 앱은 깔려 있지만 넣을 돈이 없다. SNS에서는 해외여행과 오마카세 인증이 올라오고, 다른 채팅방에서
- 2026-07-20 06:00
-
- 기초연금 ‘하후상박’ 개편 추진, 요양병원 간병비 본인부담도 경감
- 16일 복지부 하반기 업무계획 발표 지속가능한 연금체계 구축…기초연금 구조개편 및 국민연금 보장성 강화 요양병원 간병비 급여화 및 본인 부담금 경감 추진 보건복지부가 하반기에 초고령사회에 대응하기 위한 노후소득보장체계와 의료·돌봄 안전망 개편에 나선다. 복지부는 16일 발표한 하반기 업무계획에서 기초연금 구조개편 및 국민연금 보장성·공
- 2026-07-16 16:49
-
- IRP에 무엇을 담을까….ETF·TDF보다 중요한 자산배분원칙
- 은퇴 금융 이야기 51편에서는 내 개인형 퇴직연금(이하 IRP) 이 어디에 투자되고 있는지 확인하는 방법을 살펴봤다. 적립한 금액이 현금성 자산이나 원리금 보장 상품에만 머물러 있다면 장기적인 자산 성장을 기대하기 어렵고 복리 효과도 충분히 누리기 힘들다. 세액공제만 받고 끝이 아니라 이제는 운용을 시작할 차례다. 그렇다면 IRP에는 어떤 상품을 담아야 할
- 2026-07-16 06:00
-
- 시니어 레지던스, 노후 자산운용의 필수일까?
- 집은 있지만 현금흐름이 부족한 시대, 시니어 레지던스(고령자 복지주택, 실버타운, 실버스테이 등)를 두고 필수인지 선택인지 설왕설래다. 시니어 레지던스는 노후 자산운용의 새로운 선택지가 될 수 있을까? 우리나라는 빠르게 초고령사회로 들어섰다. 고령층이 늘어나는 가운데, 75세 이상 후기 고령층과 1인 고령가구도 함께 증가하고 있다. 과거 노후
- 2026-07-14 06:00
-
- '빗길에 꽈당' 장마철 낙상사고 빨간불
- 본격적인 장마가 시작됐다. 장마철은 노인들에겐 특히 위험한 시기다. 고령층은 신체 균형 감각과 유연성, 골밀도, 근력 등이 상대적으로 떨어지기 때문에 갑자기 발생하는 낙상사고 대응이 어렵다. 게다가 세차게 내리는 장맛비는 시야를 흐릿하게 만들고, 손에 우산이 들려 있어 균형잡기가 어려워, 작은 부주의에도 넘어지기 쉽다. 뿐만 아니라 비에 젖은 보
- 2026-07-08 13:07
-
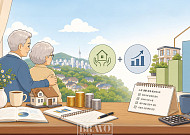
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- 퇴직금 2억 원, 몇 년 버틸까?
- “퇴직연금으로 2억 원 정도 모았어요. 이제 걱정 없겠죠?’ 최근 은퇴를 앞둔 직장인들이 자주 하는 질문이다. 물론 노후자금은 많으면 많을수록 좋겠지만 2억 원도 결코 적은 돈이 아니다. 하지만 은퇴 후 20~30년을 살아야 하는 시대, 과연 2억 원은 얼마나 오래 버틸 수 있을까? 전문가들은 노후 자산관리에서 가장 중요한 것은 투자 상품 선택보다 ‘
- 2026-06-25 06:00
-
- 정부, 국민·기초·퇴직연금 구조개혁 방안 논의
- 연금특위 범부처 지원 TF 2차 회의 개최 다층 노후소득 보장체계 구축 위한 부처별 추진계획 논의 정부가 국민·기초·퇴직·개인연금 등 다층 노후소득보장체계 구축 방안을 논의하기 위해 관계부처 협의에 나섰다. 보건복지부는 24일 서울 여의도 켄싱턴호텔에서 '연금특위 범부처 지원 TF' 2차 회의를 개최했다고 밝혔다. 이날 회의는 현수엽 복지
- 2026-06-24 10:00
-
- 노노 상속 시대 물려줄까? 내가 쓸까?
- 국세청에 따르면 2023년 기준 상속세가 부과된 피상속인(사망자) 80세 이상이 1만 712건으로, 전체 상속 건수의 53.7%에 달했다. 이들이 물려준 재산은 총 20조 3200억 원(재산가액 기준)이었다. 전년보다 3조 9100억 원 늘어난 규모로, 80세 이상이 물려준 재산이 20조 원을 넘은 건 처음이다. 5년 전인 6조 6100억 원과 비교하면 3
- 2026-06-23 06:00
2026.10.20