-
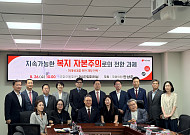
- [현장에서] 커지는 연금·돌봄 부담 “복지 재원 다시 짜야”
- 인구 감소·AI 확산에 노동소득 기반 사회보험 흔들 2040년대 이후 연금·건보·장기요양 부담 동시 확대 인구 감소와 생성형 인공지능(AI) 확산으로 사회보험료를 뒷받침하는 노동소득 기반은 약해지지만 연금과 의료·돌봄 지출은 빠르게 늘어날 수 있다는 경고가 나왔다. 보험료 인상만으로 국민연금의 재정 안정을 이루는 데 한계가 있는 만큼 세금
- 2026-08-26 14:59
-

- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-

- [현장에서] “집에서도 재활 가능하도록” 방문 재활, 해법은?
- 거동이 어려운 고령자가 살던 곳에서 일상을 이어갈 수 있도록 ‘방문 재활’을 통합돌봄의 핵심 서비스로 확대해야 한다는 제언이 나왔다. 다만 횟수만 채우는 반복 치료가 아니라 대상자의 상태에 맞는 목표를 세우고 안전성을 확보해야 한다는 지적이다. 14일 서울 여의도 국회의원회관에서 국민의힘 한지아 의원과 대한의사협회가 주최하고 대한재활의학회가 주
- 2026-08-14 13:45
-

- 돌봄통합지원법 시행에도 기관별 ‘각자 돌봄’ 여전
- 의료·요양·돌봄 서비스를 한데 연결하는 돌봄통합지원법이 시행됐지만 기관과 자격 기준, 정보시스템이 나뉜 구조는 여전하다. 고령자는 필요한 서비스를 받기 위해 여러 창구를 거쳐야 하고 기관 간 연계도 담당자의 경험과 비공식 네트워크에 의존하는 실정이다. 13일 국회미래연구원의 ‘초고령사회 대응 보건·복지 서비스 전달체계 중장기 재편 전략 보고서’
- 2026-08-13 16:43
-

- [현장에서] 병원과 집 사이, 단기 체류형 시니어 레지던스
- 병원에서는 퇴원이 가능하다고 했다. 수술은 끝났고, 급한 치료도 마무리됐다. 그러나 침대에서 일어나는 속도는 느려졌고, 화장실 가는 걸음도 조심스럽다. 약은 제때, 식사는 규칙적으로 챙겨야 한다. 밤잠이 흐트러지면서 낮 동안 기운이 떨어지고, 말수가 줄거나 같은 말을 반복하기도 한다. 집에 가고 싶은데 병원에 더 있어야 하는 걸까. 요양원에 갈 정도는 아닌
- 2026-08-13 06:00
-
- 세액공제 받은 IRP, 급하게 빼면 세금이 돌아온다
- “개인형 퇴직연금(이하 IRP)에 있는 돈은 모두 내 돈인데 급하면 꺼내 쓰면 되지 않나요?” 은퇴를 준비하는 사람들이 자주 하는 질문이다. 하지만 IRP는 일반 예금통장과 다르다. 계좌 안에 있는 돈은 출처에 따라 세금이 달라지고, 연금이 아닌 방식으로 찾으면 예상보다 큰 세금을 부담할 수 있다. 급하게 해지부터 결정하기보다 먼저 어떤 돈으로 구성되
- 2026-07-30 06:00
-
- IRP, 넣을 때보다 찾을 때가 더 중요하다
- 개인형퇴직연금(이하 IRP) 은 이제 낯선 금융상품이 아니다. 정부가 2022년 4월 퇴직급여 지급계좌를 IRP 계좌로 지정하도록 의무화하면서 많은 직장인이 자연스럽게 계좌를 만들기 시작했다. 또 연말정산 세액공제를 위해 계좌를 열고 매년 일정 금액을 넣기도 했다. 하지만 IRP는 그저 목돈을 모아두는 통장이 아니다. 언젠가는 은퇴 후 생활비로 꺼내 써야
- 2026-07-23 08:09
-
- 나이·병력·소득에 막힌 보험…‘포용적 보험’으로 해결 될까?
- 고령층은 나이가 들수록 질병과 사고 위험이 커지지만 정작 보험의 보호를 받기는 쉽지 않다. 과거 병력 때문에 가입을 거절당하거나, 소득 감소로 보험료 납부가 부담스러워 기존 계약을 해지하는 경우가 발생하기 때문이다. 초고령사회에 맞춰 고령 유병자를 위함 보험상품을 확대하고 취약계층에 대한 지원을 지속 가능한 보장체계로 전환해야 한다는 제언이 나온다.
- 2026-07-20 16:42
-
- 2035년 세계 돌봄 의존 46억 명, ‘돌봄 산업’ 폭발 전망
- 전 세계적으로 돌봄이 필요한 인구가 2035년 최대 46억 명에 이를 수 있다는 전망이 나왔다. 급속한 고령화와 돌봄 인력 부족, 디지털 기술 확산이 맞물리면서 돌봄 산업이 의료와 복지 영역을 넘어 기술, 금융, 교육, 주거 인프라까지 포괄하는 성장 산업으로 재편될 것이라는 분석이다. 컨설팅 기업 프로스트앤설리번은 지난 8일 ‘글로벌 돌봄 산업,
- 2026-07-10 07:00
-
- 인구전략위, 조직 개편 방향 이목 “별동대 아닌 컨트롤타워돼야”
- 인구관련사업 예산 협의 및 조정 권고 권한까지 확대 기존 저고위 사무처 3국 11과 체제, 조직 확대개편 불가피 인구전략위원회 정식 출범을 앞두고 조직 개편 방향에 이목이 쏠리고 있다. 저출생, 고령화뿐만 아니라 청년, 이민(국가 간 이동) 등 인구 정책·예산을 광범위하게 다루는 만큼 전문 인력을 배치해야 한다는 제언이 나온다. 1일 저출
- 2026-07-01 15:23
2026.10.06