-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-
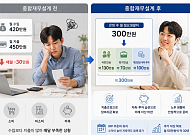
- [국민연금 노후설계⑤] 소득·지출 낱낱이 따지는 ‘재무 건강검진’
- 중앙노후준비지원센터, 재무심층전문상담 서비스 제공 금융·부동산 자산은 물론 비상예비자금도 파악해 상담 목적자금 1·2·3순위 파악 후 재무 목표 달성 돕는 서비스 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나
- 2026-08-24 06:00
-
- "멀리 갈 필요 없다" 은퇴 후 당장 써먹는 동네 인프라 1위
- 은퇴 후에는 출퇴근이 사라지면서 하루의 활동 반경이 자연스럽게 좁아질 수 있다. 특별한 약속이나 일정이 없으면 집에서 보내는 시간이 늘어나기 쉽지만, 조금만 눈을 돌리면 가까운 동네에서도 배움과 운동, 건강관리, 사회활동을 이어갈 수 있는 공간을 찾을 수 있다. 지역 도서관에서는 인문학이나 글쓰기 같은 다양한 강좌를 운영하고, 주민센터
- 2026-08-24 06:00
-
- 60대 N잡러의 멈추지 않는 항해기
- 프롤로그 : 은퇴라는 마침표 뒤에 숨겨진 거대한 물음표 32년. 한 기업의 구성원으로, 누군가의 남편이자 아버지로 치열하게 달려온 시간입니다. 특히 LG전자 주재원과 중국 기업 근무로 중국에서 보낸 15년의 세월은 제 인생의 가장 화려한 전반전이었습니다. 상하이 구매지사장이라는 직함은 저를 증명하는 단단한 갑옷이었고, 저는 그 무게를 자부심으로 여
- 2026-08-23 06:00
-
- [선진국의 역설①] ‘부유한 나라, 가난한 노인’ 집은 있는데 쓸 돈이 없다
- 한국은 중진국 함정을 벗어난 대표적인 성장 성공국이다. 그런데 경제적 번영이 사람들의 삶도 그만큼 풍요롭게 만들었을까. 한국·일본·싱가포르를 분석한 연구는 경제적 성공이 관계와 삶의 주도권, 환경의 성공까지 자동으로 보장하지는 않았다고 지적한다. ‘선진국의 역설’은 이 질문을 한국의 노년에 대입한다. 첫 번째는 돈이다. 나라가 부유해진 만큼 노후도 부
- 2026-08-21 10:17
-
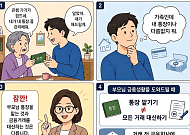
- [알기 쉬운 생활금융①] 엄마가 통장을 맡겼다, 내가 대신 관리해도 될까?
- 70대 A 씨는 요즘 은행에 가는 일이 예전처럼 쉽지 않다. 병원에 다녀오는 것만으로도 힘이 부치는데 통장을 정리하거나 금융거래를 처리하려면 직접 은행을 찾아가야 하는 경우가 생긴다. 결국 A 씨는 아들에게 통장을 건네며 말했다. “네가 대신 좀 해줘. 가족인데 뭐가 어렵겠니.” 아들도 별다른 고민 없이 통장을 받았다. 부모님을 돕는 일이고 신분증도 받았으
- 2026-08-21 08:02
-
- “오메! 너무 큰일을 벌여부렀어! 언니야, 어쩔 거시여?”
- 햇볕은 쨍쨍 내리쬐고, 공기는 후끈 달아오른 여름 한낮이다. 초목은 아랑곳없이 새파랗다. 초록을 뒤집어쓴 들판과 과수원들. 아스라이 먼 곳엔 하늘과 산이 맞닿아 뿜는 푸른빛. 청명한 농촌이다. 목가적인 시골이다. 광주광역시에 살았던 박순금(61, ‘봄봄식품’ 대표)이 고즈넉하고 아늑한 나주의 농촌에 들어온 건 요양을 위해서였다. 그는 도시에서
- 2026-08-21 06:00
-
- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-
- "노후, 자린고비 정답 아냐" 안 쓰는 은퇴, 장수시대 역행
- 은퇴설계의 핵심 질문이 달라져야 한다는 제안이 미국에서 나왔다. 지금까지는 ‘은퇴 후 돈이 떨어지지 않을 것인가’를 계산하는 데 초점을 맞췄다면, 앞으로는 ‘내가 원하는 삶을 오래 유지하기 위해 돈과 주변의 지원체계를 어떻게 준비해야 하는가’까지 함께 설계해야 한다는 것이다. 미국 재무설계사 대상 고령자 돌봄·생애말기 설계 플랫폼 기업 비퀘스트(b
- 2026-08-18 07:00
-
- [국민연금 노후설계③] 노후 걱정, 숫자와 과제로 바꾼다
- 국민연금만 보지 않고 일·연금·자산을 함께 진단 개인별 재무 유형에 따라 구체적인 실천 과제 제시 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나의 중요한 역할이 있다. 바로 국민의 노후를 보다 체계적으로 준비할 수
- 2026-08-17 06:00
2026.10.17