-
- 정신이 맑을 때 끝내야 하는 치매 대비 자산관리
- 치매 대비 자산관리에는 냉정한 규칙이 하나 있다. 정작 필요해지는 순간에는 대부분의 선택지가 사라지고 없다는 것이다. 치매 대비를 위해 만들어진 신탁, 후견 계약, 보험금 지정대리청구인 제도 등은 모두 본인의 의사능력을 전제로 한다. 판단력을 잃은 뒤에 남는 것은 가정법원의 성년후견 심판 하나뿐이다. 제대로 된 치매 대비 자산관리는 멀쩡한 정신을 전제로 한
- 2026-09-22 06:00
-
- [알기 쉬운 생활금융⑤] “엄마 카드 써” 가족이면 내 카드 써도 괜찮을까?
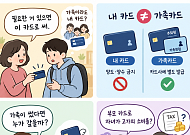
- 60대 A 씨는 취업 준비 중인 자녀에게 자신의 신용카드를 건넸다. “필요한 거 있으면 이 카드로 사.” 배우자가 급하게 자동차 수리비를 결제해야 할 때도 자신의 카드를 쓰도록 했다. 가족끼리인데 이 정도는 괜찮다고 생각했다. 하지만 내 이름으로 발급된 신용카드를 가족이 사용하는 것과 카드사가 가족에게 정식으로 발급한 ‘가족카드’를 사용하는 것은 엄연히 다
- 2026-09-17 06:00
-
- “사망 후 남아 있는 SNS 계정 어떡하지?” 미리 준비하는 ‘디지털 유산’
- 스마트폰에 저장한 사진과 이메일, 사회관계망서비스(SNS) 기록은 이용자가 세상을 떠난 뒤에도 온라인에 남아있다. 매달 결제되는 구독 서비스도 유족이 파악해 해지하지 않으면 요금이 계속 청구될 수 있다. 중장년층의 디지털 이용이 늘어나면서 이러한 ‘디지털 유산’을 미리 파악하고 정리해야 한다는 목소리가 커지고 있다. 14일 보험연구원은 ‘KIR
- 2026-09-14 16:09
-
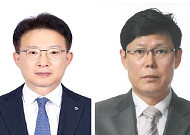
- 국민연금 복지이사에 김대순, 9년 전 김성주 이사장과 호흡 ‘눈길’
- 국민연금공단, 김대순 복지·이규홍 기금이사 임명 김성주 제16대 이사장 재임 당시 미래혁신기획단장 맡아 이규홍 기금이사, 사학연금공단 CIO 출신 약 10년 전 김성주 국민연금공단 이사장과 공단의 혁신 업무에서 호흡을 맞췄던 김대순 전 미래혁신기획단장이 국민연금 복지이사로 임명됐다. 국민연금공단은 15일 자로 신임 기금이사(기금운용본부장)에
- 2026-09-14 14:12
-
- 임종부터 수목장까지 장례의 변화
- 우리 사회에서 죽음을 이야기하는 것은 어렵다. 누구에게나 닥칠 일이지만, 가능한 한 미루고 싶은 주제다. 장례는 더 어렵다. 가족의 장례를 치러본 사람은 안다. 슬퍼할 겨를도 없이 병원과 장례식장, 화장장과 장지를 오가며 누구에게 연락할지, 무엇을 선택할지, 비용은 얼마인지 묻는 사이 장례는 끝나 있다. 초고령사회에 들어서며 이 익숙한 순서도 조금
- 2026-09-13 06:00
-
- “퇴직 후 놓치면 손해” 꼭 확인해야 할 제도와 혜택
- 퇴직 후에는 퇴직금만 챙기면 끝이라고 생각하기 쉽다. 하지만 실업급여(구직급여)부터 직업훈련비, 건강보험료 부담을 줄이는 제도, 국민연금 보험료 지원까지 퇴직자가 확인해야 할 제도가 생각보다 많다. 문제는 대부분 직접 신청해야 하고, 제도마다 신청 시기와 요건이 다르다는 점이다. 퇴직 직후에는 ‘앞으로 쓸 돈’만 계산할 것이 아니라 ‘받을 수 있는 돈
- 2026-09-11 08:11
-
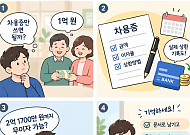
- [알기 쉬운 생활금융④] 부모에게 1억 원 빌렸습니다…. 차용증만 쓰면 될까요?
- 30대 A 씨는 전셋집을 구하면서 부모에게 1억 원을 빌렸다. 은행 대출만으로 부족한 금액을 부모가 일부 도와준 셈이다. 그냥 받는 돈은 아니었다. 형편이 나아지면 조금씩 갚기로 했고, 혹시 모를 상황에 대비해 차용증도 작성했다. 그런데 한 가지 궁금한 점이 생겼다. “차용증을 써놨으니 이제 빌린 돈으로 보면 되는 걸까?” 가족끼리 돈을 빌려주고
- 2026-09-10 06:00
-
- [60+ 궁금증] 지금, 실손보험 5세대로 갈아타는 게 맞을까
- "실손보험료가 또 올랐는데 이번에 나온 5세대로 바꿔야 할까요?" 오래전에 실손의료보험에 가입한 중장년이라면 한 번쯤 고민할 문제다. 특히 병원 이용이 늘어나는 60대 이후에는 매달 내는 보험료도 부담이지만, 기존 보장을 포기하는 것도 선뜻 결정하기 어렵다. 지난 5월 6일 5세대 실손의료보험이 출시되면서 고민은 더 커졌다. 보험료가 크게
- 2026-09-09 06:00
-
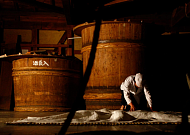
- 당일 먹은 아침까지 체크하는 ‘160년 사케 양조장’ 투어 초대
- 술이 만들어지는 양조장은 온도와 미생물, 위생 환경을 세밀하게 관리해야 하는 생산시설이다. 견학이 가능하더라도 사전 예약과 정해진 동선을 따라야 하는 경우가 많다. 외국인 개인 여행객이 실제 제조 현장에 들어가 발효와 숙성 과정을 살펴보기는 더 쉽지 않다. ‘브라보 마이 라이프’와 시사일본연구소 시사일본여행클럽이 12월 7일부터 10일까지 마련한
- 2026-09-07 06:00
-
- [현장에서] 500조 쌓인 퇴직연금, 왜 내 노후에는 부족할까
- 퇴직연금 적립금이 500조 원을 넘어섰지만 정작 노후소득을 보장하는 ‘연금’으로서의 역할은 충분히 하지 못하고 있다는 진단이 나왔다. 적립금의 상당 부분이 원리금보장형상품에 머물러 장기 수익률이 낮은 데다 퇴직급여를 연금으로 받는 퇴직자도 1명 중 2명에 미치지 못해서다. 남재우 자본시장연구원 선임연구위원은 4일 서울 여의도 금융투자협회에서 열린 ‘K
- 2026-09-04 13:36
2026.10.11