-
- [현장에서] 고령층 금융 취약 해법은 “금융지식보다 행동”
- 은퇴 이후의 노후 자산을 준비하지 못한 중·고령층의 금융 취약성이 수치로 드러났다. 보험연구원 조사에 따르면 은퇴 가구의 32.5%는 최근 1년간 생활비 부족을 경험했고, 부채 보유자의 61%는 ‘빚이 너무 많다’고 느끼고 있었다. 전문가들은 디지털 금융 확산 속에서 고령층이 금융정보와 공적 자원에서 배제되지 않도록 ‘쉬운 금융’ 중심의 정책
- 2026-05-26 16:58
-
- 요즘 시니어, 은행 가기 전 유튜브 먼저 본다
- “요즘은 은행 가기 전에 유튜브를 먼저 봐요.” 몇 년 전만 해도 은퇴자들의 재테크는 비교적 단순했다, 거래하는 은행의 PB(프라이빗 뱅커)를 찾아 상담을 받고, 정기예금이나 ELS(주가연계증권), 브라질 채권(국채) 같은 고금리 상품에 가입하는 방식이었다. 투자 정보 역시 은행 영업점에서 얻는 경우가 많았다. 직원이 추천하는 상품에 가입하면 비교적
- 2026-05-14 06:00
-
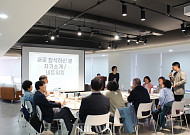
- 커피 시음부터 스마트폰 금융까지 ‘비바브라보 클럽’
- 30일에 열린 ‘비바브라보 클럽’ 2회차 모임은 새롭게 합류한 회원의 자기소개로 시작됐다. 참가자들은 각자의 관심사와 최근 근황을 공유하며 네트워킹 시간을 가졌다. 첫 만남이었지만 대화로 분위기는 빠르게 풀렸다. 이날 모임은 교류와 체험, 강연을 결합한 방식으로 진행됐다. 네트워킹 이후에는 클럽 회원 체험 프로그램이 이어졌다. 참가자들은 개똥쑥
- 2026-04-30 17:32
-
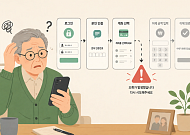
- [쓸 수 있나요 ⑤] ‘쓸 수 있는 금융’은 어떻게 만드나
- 고령층 금융 문제는 ‘배우면 해결되는 문제’일까. 시니어 금융 교육 현장에서는 단순한 교육만으로는 설명되지 않는 지점이 반복적으로 나타난다. 앱 사용법을 익혀도 실제 이용 과정에서는 같은 단계에서 멈추는 경우가 적지 않기 때문이다. 장벽은 앱을 여는 순간보다 더 앞에서 시작된다. 김현지 UX 디자이너는 “고령층의 경우 앱 사용 이전 단계인 설치 자체에
- 2026-04-29 06:00
-
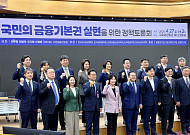
- [현장에서] 못 쓰면 끝…금융, ‘이용 가능한 기본 권리’로 바꿔야
- 27일 서울 여의도 국회의원회관에서 열린 ‘국민의 금융기본권 실현을 위한 정책토론회’에서 금융 접근 격차가 취약계층의 어려움을 키우고 있다는 지적이 제기됐다. 고물가, 고환율, 경기 둔화가 이어지는 상황에서 금융서비스 접근이 제한되며 경제활동 참여 기회까지 줄어드는 구조적 문제가 나타나고 있다는 분석이다. 이날 토론에서는 금융을 복지나 선택의
- 2026-04-28 06:00
-
- "너무 복잡해" 디지털 금융 60대부터 무너진다
- 디지털 금융 확산 속에서 60대 이후 고령층의 금융 이용 역량이 급격히 낮아지는 것으로 나타났다. 단순한 이용 불편이 아닌 금융거래 참여 자체가 어려워지는 구간이 확인되면서 고령층 금융 소외 문제가 구조적 이슈로 떠오르고 있다. 24일 한국소비자원이 발간한 ‘소비자의 디지털 금융리터러시 강화방안 연구’에 따르면 60대의 디지털 거래 역량은 총
- 2026-04-24 15:40
-
- [쓸 수 있나요 ④] 고령층 금융 앱 사용, 진입부터 막힌다
- 모바일 금융이 일상화되면서 은행 창구를 대신하는 접점은 사실상 ‘앱’으로 이동했다. 그러나 실제 이용 과정의 시작점인 인증과 등록 단계에서부터 이용이 멈추는 경우가 적지 않다. 기능의 문제가 아니라 금융 서비스에 ‘들어가는 과정’ 자체가 장벽으로 작용하고 있다는 지적이다. 쉬운 모드도 도달해야 쓸 수 있다 시중 은행들은 고령층의 이용 편의
- 2026-04-24 06:00
-
- 중장년 3명 중 1명 노후 생활비 ‘부족’
- 은퇴 이후 생활비가 부족하다는 중고령층이 3명 중 1명에 달하는 것으로 나타났다. 노후를 대비한 돌봄, 상속, 장례 계획도 절반가량이 마련하지 못한 상태다. 소득 감소와 준비 부족이 동시에 나타나며 중장년층 재무관리 전반에 경고등이 켜졌다는 분석이다. 21일 보험연구원이 발표한 ‘중고령소비자의 금융역량과 과제’ 보고서에 따르면, 55~79세
- 2026-04-21 16:20
-
- 금융사기 막아온 선도자도 당했다 “유명인 도용, 고령층 노려”
- 시니어 금융사기 예방 교육에 앞장서 온 인물이 되레 금융범죄의 미끼로 이용되는 일이 벌어졌다. 시니어금융교육협의회 오영환 사무총장은 최근 자신의 사회관계망서비스(SNS)를 통해 “제 이름으로 무료 투자 학습정보를 제공하고, 투자를 유도하는 페이지가 돌고 있다고 한다”며 “이는 금융사기”라고 경고했다. 오 사무총장은 해당 게시물에서 자신을 사칭한 것으로
- 2026-04-09 06:00
-
- [현장에서] 카카오뱅크, ‘AI 금융 비서’로 진화…초개인화 서비스 승부수
- 카카오뱅크가 인공지능(AI)을 중심으로 금융 서비스를 재편하는 동시에 퇴직연금 시장 진출을 공식화하며 ‘평생 자산관리 플랫폼’으로의 전환에 나섰다. 카카오뱅크는 8일 ‘2026 프레스톡’을 열고 ‘AI 네이티브 뱅크’ 전략을 공개했다. 윤호영 카카오뱅크 대표는 “AI 기반 금융 비서를 통해 고객 경험을 근본적으로 바꾸고, 글로벌 시장에서도 새로
- 2026-04-08 13:16
2026.10.27