-
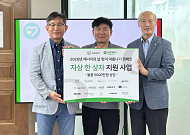
- 기빙플러스, 취약계층에 ‘여름나기 자상 한 상자’ 전달
- 기빙플러스가 오는 22일 ‘에너지의 날’을 맞아 에너지 취약계층과 지역사회 소외이웃을 돕기 위한 ‘2026 에너지의 날 맞이 여름나기 자상 한 상자 캠페인’을 진행했다. 기빙플러스는 무료급식소 ‘아침애만나’와 협력해 전달식을 열고 식품과 생필품, 화장품 등으로 구성한 ‘여름나기 자상 한 상자’를 전달했다. 물품은 아침애만나를 이용하는 지역 내
- 2026-08-21 14:05
-
- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-
- ‘상자 속의 양’과 ‘원더랜드’가 그리는 AI 시대의 미래
- 이미 인공지능(AI)은 우리 삶 깊숙이 들어왔다. 그건 이 소재를 다루는 영화들이 먼 미래의 이야기처럼 보이지 않는다는 것으로도 체감할 수 있다. 이 영화들은 그리고 우리는 AI 시대의 어떤 미래를 꿈꾸고 있을까. 상자 속에 투영된 우리의 욕망 “이 상자 속에 양이 있대. 정말 중요한 건 눈에 보이지 않아.” 고레에다 히로카즈의 신작 ‘상자
- 2026-08-20 06:00
-
- [국민연금 노후설계③] 노후 걱정, 숫자와 과제로 바꾼다
- 국민연금만 보지 않고 일·연금·자산을 함께 진단 개인별 재무 유형에 따라 구체적인 실천 과제 제시 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나의 중요한 역할이 있다. 바로 국민의 노후를 보다 체계적으로 준비할 수
- 2026-08-17 06:00
-
- 냄새 풍기지 않는 이동식 변기 ‘랩퐁’ 존엄을 말하다
- 돌봄 현장에서 가장 이야기하기 어렵지만, 동시에 가장 절실한 문제가 바로 ‘배설’이다. 스스로 화장실에 갈 수 없게 되면, 가족의 도움을 받아야 하고, 방 안의 냄새가 신경 쓰인다. 그 과정에서 고령자는 수치심과 미안함을 느끼고 가족은 신체적·심리적 부담을 함께 짊어진다. 이 같은 고민에서 일본세이프티(日本セイフティー) 주식회사의 ‘랩퐁(ラップポン)’이 탄
- 2026-08-15 06:00
-
- IRP와 연금저축, 둘 다 가입해야 할까
- “IRP도 있고 연금저축도 있다는데, 둘 다 가입해야 하나요?” 연금저축과 IRP(개인형퇴직연금)는 모두 연금계좌에 해당하고, 납입한 금액에 대해 세액공제 혜택을 받을 수 있다는 공통점이 있다. 이름만 다를 뿐 비슷한 상품처럼 보이지만 가입자격과 중도인출, 투자할 수 있는 상품에는 차이가 있다. 두 계좌를 모두 활용할지는 소득과 자금 여유, 은퇴
- 2026-08-14 06:00
-
- 단일 종목 레버리지 ETF의 구조와 함정
- 노후자금을 불리는 지름길처럼 보이는 ‘2배 ETF’. 그러나 이 상품은 돈을 두 배로 불려주는 것이 아니라 손실을 예상보다 훨씬 크게 키울 수도 있다. 최근 투자 열풍 속에서 시니어 투자자의 자금도 빠르게 몰리고 있다. 레버리지 구조와 함정을 알아야 하는 이유다. 이름은 ETF, 실질은 한 종목 2배 베팅 본래 ETF(상장지수펀드)라는 단어는
- 2026-08-11 06:00
-
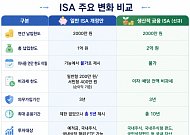
- “ISA ‘남은 한도’ 사라질 수 있다” 기존 가입자 주목!
- 일반 ISA는 미사용 납입한도 이월 폐지…. 기존 가입자도 2027년 연장부터 적용 예정 정부가 개인종합자산관리계좌(ISA)를 대폭 손질한다. 국내 기업과 자본시장에 투자하면 이자· 배당 소득을 전액 비과세하는 ‘생산적금융 ISA’를 새로 만들고, 일정 소득 이하 청년에게는 납입액의 10%를 소득공제 해주는 방안도 추진한다. 다만 기존 ISA 가입자라
- 2026-08-07 06:00
-
- ‘IRP 이전’ 수익률 광고보다 ‘이것’ 확인이 우선
- “퇴직연금 수익률 광고가 많이 보이는데 내 IRP 옮겨야 할까?” 한 번쯤은 고민해봤을 생각이다. 퇴직연금사업자인 금융회사들은 높은 수익률과 낮은 수수료, 다양한 ETF(상장지수펀드), 비대면 가입 혜택 등을 내세우며 가입자를 유치한다. 하지만 수익률이 높다고 해서 무조건 옮기는 것만이 정답은 아니다. 퇴직연금은 오랜 기간 운용하는 자금인 만큼, 광고
- 2026-08-06 06:00
-
- [윤나래의 세대읽기] 청년 양극화 원인은 ‘부모’와 ‘부동산’
- 같은 20대라도 사는 모습은 다르다. 한쪽은 부모 도움으로 전세 보증금을 마련하고, 월급 일부를 ETF와 연금저축에 넣는다. 결혼과 내 집 마련은 어렵지만 불가능한 일은 아니다. 다른 한쪽은 월세와 생활비를 내고 나면 통장에 남는 돈이 거의 없다. 투자 앱은 깔려 있지만 넣을 돈이 없다. SNS에서는 해외여행과 오마카세 인증이 올라오고, 다른 채팅방에서
- 2026-07-20 06:00
2026.10.19