-
- 2026년 이렇게 달라진다① 중장년·시니어가 꼭 알아야 할 정책 변화
- 재정경제부가 발간한 ‘2026년부터 이렇게 달라집니다’에는 생활 전반에 영향을 미치는 제도 변화가 담겼다. 다만 정책 범위가 넓어 중장년과 시니어에게 꼭 필요한 내용을 한눈에 파악하기는 쉽지 않다. 이에 2026년부터 달라지는 정책을 분야별로 나눠 살펴본다. 첫 편에서는 금융·재정·조세 분야 가운데 연금과 관련된 세금처럼 노후 자금에 직접 영향을 주는
- 2026-01-23 08:02
-
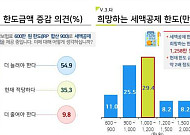
- "연금저축 세액공제 한도, 평균 1258만원까지 높아져야"
- 보험개발원 '2025 KIDI 은퇴시장 리포트' 발간 30~50대 현업종사자 54.9% "세액공제 한도 높아지길 희망" 희망 한도금액 평균 1258만 원…2000만 원 이상 응답도 17.8% 달해 연금저축 세액공제 한도를 현행 600만 원보다 두 배 이상 높아져야 한다는 설문이 나왔다. 7일 보험개발원이 발간한 '2025 KIDI 은퇴시장
- 2026-01-07 12:00
-
- 노후 자금 운용을 위한 필수 절세 계좌 3총사
- 노후 자금을 굴릴 때는 수익률 숫자만 쫓아서는 안 된다. 수익이 커질수록 세금과 국민건강보험료 부담도 함께 늘어나기 때문이다. 대표적인 절세 계좌인 연금 계좌와 ISA를 활용해 세금과 국민건강보험료 부담을 줄일 수 있는 방법을 알아보도록 하자. 연금 계좌 인출 시 과세 체계 연금 계좌라고 하면 퇴직연금(DC, IRP)과 연금저축을 말한다. 연
- 2025-12-24 06:00
-
- 퇴직을 앞두고 궁금한 질문(퇴직금 편)
- 요즘 대화에서 빠지지 않는 드라마를 꼽자면 단연 ‘서울 자가에 대기업 다니는 김 부장 이야기’다. 전체 스토리를 몰라도, 50대 초중반의 주인공이 갑작스러운 희망퇴직을 맞는 장면은 충분히 현실적이다. 회사 밖으로 밀려나듯 세상에 홀로 서는 그의 모습에, 같은 세대는 남의 일이 아닌 ‘곧 나에게도 닥칠 수 있는 일’이라는 불안감을 느끼기도 한다. 실제로
- 2025-11-28 08:13
-
- 시니어, 뉴스 대신 유튜브 본다… 영상 속 ‘가짜뉴스’ 구분해야
- 한국언론진흥재단 ‘디지털 뉴스 리포트 2025’에 따르면 시니어 절반이 유튜브로 뉴스를 소비하고 있다. 그러나 비전문 제작자와 AI 생성 영상의 확산으로 가짜 뉴스가 범람하며 사실 확인의 중요성이 커지고 있다. 한국언론진흥재단이 15일 발표한 ‘디지털 뉴스 리포트 2025 한국’에 따르면 국내 응답자 중 절반(50%)이 유튜브를 통해 뉴스를 이
- 2025-10-17 14:20
-
- 미리 알아두면 도움 될 절세 금융상품 관련 개정안
- 한 씨는 이자소득이나 배당소득 같은 금융소득이 세금뿐 아니라 국민건강보험료에도 영향을 미치는 것을 잘 알고 있다. 그래서 특히 절세 계좌 활용에 관심이 많다. 얼마 전 정부에서 발표한 세제 개정안에 한 씨가 주로 활용하던 절세 계좌 관련 내용이 다수 포함된 것을 보고, 향후 금융상품 활용 전략을 수립하는 데 도움을 받기 위해 상담을 신청해왔다.
- 2025-10-16 07:00
-
- 김은경 전 민주당 혁신위원장, 시누이 상대 명예훼손 소송 승소
- 김은경 전 더불어민주당 혁신위원장이 시누이를 상대로 제기한 명예훼손 소송에서 승소했다. 14일 법조계에 따르면 지난달 12일 서울중앙지법 제208민사단독 송승환 판사는 김 전 위원장(원고)이 2023년 12월 시누이 A씨(피고)를 상대로 낸 손해배상 청구 소송에서 승소로 판결했다. 법원은 A씨가 김 전 위원장에게 1500만 원과 이에 대한 지연이자를
- 2025-10-14 10:37
-
- 동일인 증여재산 10년 내 합산과세의 비밀
- 증여일 전 10년 이내에 동일인으로부터 증여받은 증여재산 가액을 합친 금액이 1000만 원 이상인 경우, 그 가액을 증여세 과세가액에 가산하고 합산한 후 증여세를 신고하고 납부해야 한다. 동일인이 아닌 경우에는 증여가 있을 때마다 증여자별·수증자별로 증여세를 신고 후 납부하며, 합산과세가 적용되지 않는다. 동일인의 범위는 어디까지? 동일인이
- 2025-09-19 07:00
-
- 연금 받을 때 세금, 이렇게 줄일 수 있다
- 퇴직 후에는 소득이 줄어드는 만큼 지출을 줄이는 일이 중요하다. 하지만 간과하기 쉬운 것이 세금이다. 같은 연금이라도 언제, 어떻게 받는지에 따라 세금 부담이 달라진다. 국민연금, 개인연금, 퇴직연금, ISA 계좌까지 은퇴자가 챙겨야 할 절세 포인트를 짚어본다. 국민연금 - 세 부담 적지만 다른 소득 있으면 종합소득세 신고필요 의외로 국민연
- 2025-09-18 07:51
-
- 병원비 급할 때 연금계좌 활용 법
- 평소 계획 세우기에 철저한 손 씨는 목적자금별로 맞춤형 금융상품에 가입해뒀다고 자부한다. 손 씨는 세제 혜택이 많은 연금계좌를 중심으로 노후 준비를 하고 있다. 연금계좌는 절세 혜택이 많지만 특별한 사유에 해당하지 않을 경우 연금 개시 전 중도에 인출하면 고율의 세금이 부과된다. 손 씨는 갑작스럽게 고액의 의료비가 발생할 경우 연금계좌를 활용할 수 있는 방
- 2025-07-21 08:00
2026.11.19