-
- ‘슈퍼 ISA’ 기다리는 이유
- 불안한 시장일수록 절세 전략부터 챙겨야 한다 2026년 상반기가 마무리되고 하반기가 시작됐다. 상반기 금융시장은 반도체 관련주를 중심으로 국내 증시가 강한 상승세를 보이며 뜨거운 투자 열풍을 일으켰다. 하지만 7월에 들어서자마자 1만 포인트에 근접하던 코스피 지수가 8000선 아래로 밀리는 등 변동성이 커지면서 투자자들의 고민도 깊어지고 있다.
- 2026-07-03 06:00
-
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- 남편이 먼저 세상을 떠나면 내 연금은?
- A 씨 부부는 국민연금과 개인연금으로 생활하고 있다. 어느 날 남편이 뇌졸중으로 쓰러지자 아내의 걱정은 커졌다. “혹시 남편이 먼저 세상을 떠나면 앞으로 생활비는 어떻게 하지?” 노후를 준비하면서 매달 연금을 얼마나 받을지 계산하는 사람은 많다. 하지만 배우자가 먼저 세상을 떠난 뒤 남은 가족이 어떤 연금을 얼마만큼 받을 수 있는지까지 미리 살펴
- 2026-06-26 08:12
-
- “자산보다 중요한 건 현금흐름, 은퇴 후 ‘평생 월급’ 만들기”
- 은퇴를 앞둔 시니어들의 가장 큰 고민은 자산 규모보다 매달 생활비를 어떻게 마련할 것인가에 맞춰지고 있다. 전문가들은 안정적인 현금흐름 확보가 성공적인 노후의 핵심이라고 강조한다. 나영 하나은행 하나더넥스트 을지로 라운지 팀장은 최근 사례를 통해 은퇴 설계의 핵심은 보유 자산의 규모가 아니라 ‘끊기지 않는 소득’에 있다고 강조했다. 13일 하나
- 2026-06-13 07:00
-
- “퇴직연금 장기 투자 확산 시 실적·배당 좋은 기업 선호 커질 것”
- 퇴직연금 500조 시대, 예금에서 ETF·TDF로 이동 미국 401(k)·호주 슈퍼애뉴에이션, 대형주·배당주 중심 투자문화 정착 퇴직연금 투자문화 확산 시 배당 확대 기업에 유리한 환경 조성 국내 퇴직연금이 예금 중심에서 투자 중심으로 이동하면서 대형 우량주와 주주환원 기업이 수혜를 볼 수 있다는 전망이 나왔다. 수혜를 볼 수 있다는 전망이 나왔
- 2026-06-05 10:47
-
- 코스피 75% 뛸 때 퇴직연금 수익률 6%대 그쳐
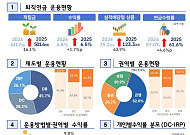
- 고용부·금감원, '2025년 우리나라 퇴직연금 투자 백서' 발간 적립금 501조4000억 원, 1년 만에 400조→500조 원대 진입 작년 연간 수익률 6.47%, 코스피 75.63% 증시 호황 대비 부진 작년 한 해 코스피가 70% 이상 상승할 때 퇴직연금 수익률은 6%대에 그친 것으로 나타났다. 퇴직연금 규모는 해가 다르게 커지고 있는 반면
- 2026-05-21 01:05
-

- [현장에서] 퇴직연금도 100세 시대, 평생 소득 되려면?
- 고용노동부·금융감독원, 퇴직연금 사업자 대상 세미나 개최 IRP 중도해지·일시금 수령 구조 개선 필요성 제기 초고령사회 진입으로 은퇴 이후의 삶이 길어지면서 퇴직연금의 역할도 ‘적립’에서 ‘인출’로 확장돼야 한다는 지적이 나왔다. 그동안 퇴직연금 정책이 가입률 확대와 수익률 제고에 초점을 맞췄다면, 이제는 쌓아둔 연금을 얼마나 오래 안정적으로
- 2026-05-14 15:28
-
- 요즘 시니어, 은행 가기 전 유튜브 먼저 본다
- “요즘은 은행 가기 전에 유튜브를 먼저 봐요.” 몇 년 전만 해도 은퇴자들의 재테크는 비교적 단순했다, 거래하는 은행의 PB(프라이빗 뱅커)를 찾아 상담을 받고, 정기예금이나 ELS(주가연계증권), 브라질 채권(국채) 같은 고금리 상품에 가입하는 방식이었다. 투자 정보 역시 은행 영업점에서 얻는 경우가 많았다. 직원이 추천하는 상품에 가입하면 비교적
- 2026-05-14 06:00
-
- 월배당 커버드콜 ETF, 노후 구원투수 될까?
- 매달 배당금이 들어온다면, 노후 생활은 한결 편해질까. 최근 주식 시장 변동성이 커지면서 잠들기가 무섭다는 투자자들이 적지 않다. 코스피 지수가 6000을 넘는 듯싶더니, 이란 관련 국제 정세와 발언 하나에도 주가는 오르락내리락 롤러코스터를 타고 있다. 직접 투자로 수익을 내려던 이들은 오히려 불안감이 커졌다. 이처럼 변동성이 이어질수록, 주가
- 2026-04-16 08:16
-

- [현장에서] 고령화가 바꾼 금융, 보험·연금 리스크 증가 왜?
- 15일 서울 중구 우리은행 본점에서 우리금융그룹이 ‘우리 파이낸스 포럼’을 개최하며 올해 금융시장 주요 이슈와 트렌드를 분석했다. 이날 포럼에서는 고령화 심화에 따른 금융 환경 변화가 핵심 화두로 제시됐다. 특히 보험금 지급 데이터와 연금 상품을 중심으로 노후 리스크와 대응 전략을 논의하며 인구 구조 변화가 금융시장에 미치는 영향을 설명했다.
- 2026-04-15 16:40
2026.10.08