-

- [현장에서] '투자 모르면 빈곤층' 금융교육이 금융개혁의 핵심
- 13일 국회의원회관에서 금융교육 활성화 방안 토론회 열려 “청년 투자교육·고령층 디지털 금융 역량 강화 시급” 건강한 금융 생태계를 만들기 위해서는 제도 개선만으로는 한계가 있으며, 국민의 금융 이해력을 높이는 체계적인 금융교육이 함께 이뤄져야 한다는 지적이 국회 토론회에서 나왔다. 디지털 금융 확산과 금융사기 고도화, 자산시장의 변화
- 2026-03-13 16:04
-

- [칼럼] 신탁, 블루오션을 넘어 넥스트에이징 인프라로
- 100만 치매 시대, '치매머니'가 경제의 뇌관이 된다 한국은 이미 초고령사회다. 2050년이면 65세 이상 인구가 전체의 40%를 넘어선다. 그보다 더 주목해야 할 숫자가 있다. 65세 이상 치매 환자가 보유한 자산, 이른바 '치매머니'가 2023년 기준 약 170조 원이다. GDP의 7%다. 2050년에는 488조 원으로 3배 가까이 불어날 전
- 2026-03-09 10:29
-
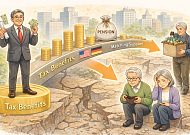
- 고소득층만 웃는 연금 세제 혜택, 개인연금 세제 구조 논란
- 개인연금 세제 혜택이 고소득층 중심으로 작동하면서 정작 노후 준비가 취약한 계층은 제도에서 배제되고 있다는 지적이 제기됐다. 세액공제 중심의 연금 세제가 절세 효과가 있는 고소득층에게 유리하게 설계돼 있어 노후 소득 보장 체계의 사각지대를 만들고 있다는 분석이다. 강성호 보험연구원 선임연구위원과 이소양 연구원이 발표한 보험연구원 리포트 '노후소
- 2026-03-04 15:19
-
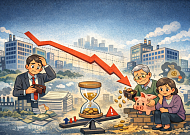
- 내 인생 최고 연봉은? '50대' 이후의 슬픈 하락…중장년 노후 격차 현실화
- 국내 임금근로자의 평균소득이 증가세를 보이고 있지만 중장년 이후 소득 구조는 정체와 하락 흐름이 나타나고 있다. 국가데이터처가 23일 발표한 ‘2024년 임금근로일자리 소득(보수) 결과’에 따르면 2024년 임금근로자의 평균소득은 375만 원으로 전년보다 3.3% 증가했다. 연령대별로 보면 소득은 40~50대에서 정점을 찍은 뒤 감소하는 구조가
- 2026-02-25 08:12
-
- 노후 대비의 핵심인데, 보험 체계가 흔들린다
- 초고령사회 진입 이후 노후 의료비와 돌봄 위험에 대비하기 위한 보험 수요는 꾸준히 늘고 있다. 실손보험과 건강보험, 간병보험 등 장기 보험은 중장년층 이후 필수적인 노후 대비 수단으로 자리 잡았다. 그러나 고령화가 보험산업의 재무 구조 자체를 흔들고 있다는 분석이 나오면서 보험을 노후 안전망으로 삼아온 개인의 대비 전략에도 점검이 필요하다는 지적이 제기된다
- 2026-02-24 07:54
-

- [만화로 보는 시니어 뉴스] ESFJ? ISTJ? NEW 은퇴 MBTI 테스트
- 하나은행은 은퇴설계·상속증여 솔루션 브랜드인 ‘하나더넥스트’를 통해 새로운 ‘은퇴 MBTI 테스트’를 선보였습니다. 성격 유형을 파악하는 도구로 익숙한 MBTI 개념을 은퇴 준비에 접목해 많은 관심을 끌었던 ‘은퇴 MBTI 테스트’를 한층 구체화했습니다. 개인의 삶과 성향을 반영한 맞춤형 은퇴 설계를 제공한다는 취지인데, 하나씩 살펴보면 생각보다 재미있습
- 2026-02-22 07:00
-
- “죽음 준비로 노년 낭비하지 말아야” 日 저널리스트의 일침
- “노년을 이야기할 때마다 늘 ‘이후’를 전제로 합니다. 죽음 이후, 정리 이후, 남겨진 사람 이후 말이지요. 그런데 정작 묻지 않습니다. 지금을 어떻게 살 것인지.” 인터뷰를 위해 메일을 여러 차례 주고받는 과정에서 아이카와 히로유키(相川浩之) 기자는 이렇게 이야기 했다. 그는 일본경제신문 기자로 30여 년을 일했고, 퇴직 후에는 독립 출판사 ‘저
- 2026-02-04 07:00
-
- 일본 중장년 “은퇴 후 삶 준비 부족” 불안 여전
- 우리보다 오랜 초고령사회 진입 역사를 통해 준비가 잘 된 것으로 평가받는 일본이지만, 일본 중장년층은 은퇴 이후 삶에 대한 불안을 여전히 크게 느끼고 있는 것으로 나타났다. 특히 노후 자산 준비에 대한 불안은 50대를 정점으로 매우 높았으며, 실제 은퇴 이후 세대인 60·70대는 ‘돈’보다 건강과 인간관계, 자기 삶의 방식에 무게를 두는 모습이 두드러졌
- 2026-01-30 09:23
-
- "요양·돌봄·자산관리 컨설팅 한 번에" KB금융, 'KB골든라이프 플래그십 센터' 오픈
- 20일 'KB라이프 역삼센터' 개소…국내 유일 보험·은행 복합 점포 에이지테크랩·KB골든라이프 교육센터 신설 추진 KB금융그룹이 시니어 서비스를 통합적으로 제공하는 공간을 신설했다. 21일 KB금융에 따르면 'KB골든라이프 플래그십 센터'를 통해 고객의 노후 설계를 위해 필요한 의사 결정을 돕고, 생활의 편의를 높이는 기술과 전문성을 축적해
- 2026-01-21 09:28
-

- [카드뉴스] 모르면 손해, 노후·자녀·주택 챙기는 2026 세제 혜택 5
- 노후 준비와 자녀 지원, 그리고 주택 관리까지. 인생 후반부의 재정 설계는 생각보다 복잡하다. 연금은 충분한지 집은 어떻게 관리해야 할지 자녀 세대의 부담은 줄여줄 수 있을지 고민은 끝이 없다. 여기에 매년 달라지는 세법까지 더해지면 세금은 더욱 어렵고 부담스럽게 느껴지기 마련이다. 하지만 2026년부터 달라지는 세제 제도는 이러한 고민
- 2026-01-20 08:00
2026.09.23