-
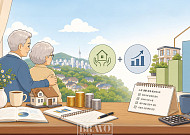
- 우리 집을 노후 생활비로 바꾸는 두 가지 길
- 통계청 가계금융복지조사에 따르면, 60대 이상 가구의 자산 중 부동산 비중은 80%에 육박한다. 미국(30%대)이나 일본(40%대)과 비교하면 한국 시니어의 부동산 편중 현상은 세계적으로도 유례를 찾기 어려울 정도다. 가장 뼈아픈 문제는 이 거대한 자산이 거주하는 동안에는 단 한 푼의 현금흐름도 만들어내지 못한다는 점이다. 오랜 시간 한국의 시
- 2026-06-29 06:00
-
- [카드뉴스] "65세 이상이세요?" 에너지바우처 신청 총정리
- 본격적인 더위가 시작되면서 전기 요금 부담을 걱정하는 가구가 늘고 있다. 특히 고정소득으로 생활하는 시니어에게 냉방비와 난방비는 계절마다 체감되는 생활비 부담으로 이어질 수 있다. 정부는 에너지 취약계층의 전기·도시가스·지역난방 등 에너지 비용을 덜어주기 위해 2026년 에너지바우처 신청을 진행한다. 65세 이상이라고 모두 받을 수
- 2026-06-29 06:00
-
- “시골 가서 살더니 이제야 사람 꼴이 됐네!”
- 지리산 자락, 외진 산골이다. 여기 귀촌 11년 차에 이른 김랑(58, ‘지리산 마리의 부엌’ 대표)의 집이 있다. 환한 청산이 드리운 숲의 안통에 새 둥지처럼 살포시 스며든 집이다. 사위의 풍광은 수려하다. 오로지 자연의 민낯으로 채워져 순수하다. 다른 차원의 세상을 이어 붙인 양 그지없이 해맑은 경관이다. 조용한 안식을 구가할 만한 산골짝이다.
- 2026-06-28 06:00
-
- 남편이 먼저 세상을 떠나면 내 연금은?
- A 씨 부부는 국민연금과 개인연금으로 생활하고 있다. 어느 날 남편이 뇌졸중으로 쓰러지자 아내의 걱정은 커졌다. “혹시 남편이 먼저 세상을 떠나면 앞으로 생활비는 어떻게 하지?” 노후를 준비하면서 매달 연금을 얼마나 받을지 계산하는 사람은 많다. 하지만 배우자가 먼저 세상을 떠난 뒤 남은 가족이 어떤 연금을 얼마만큼 받을 수 있는지까지 미리 살펴
- 2026-06-26 08:12
-
- 퇴직금 2억 원, 몇 년 버틸까?
- “퇴직연금으로 2억 원 정도 모았어요. 이제 걱정 없겠죠?’ 최근 은퇴를 앞둔 직장인들이 자주 하는 질문이다. 물론 노후자금은 많으면 많을수록 좋겠지만 2억 원도 결코 적은 돈이 아니다. 하지만 은퇴 후 20~30년을 살아야 하는 시대, 과연 2억 원은 얼마나 오래 버틸 수 있을까? 전문가들은 노후 자산관리에서 가장 중요한 것은 투자 상품 선택보다 ‘
- 2026-06-25 06:00
-
- 노노 상속 시대 물려줄까? 내가 쓸까?
- 국세청에 따르면 2023년 기준 상속세가 부과된 피상속인(사망자) 80세 이상이 1만 712건으로, 전체 상속 건수의 53.7%에 달했다. 이들이 물려준 재산은 총 20조 3200억 원(재산가액 기준)이었다. 전년보다 3조 9100억 원 늘어난 규모로, 80세 이상이 물려준 재산이 20조 원을 넘은 건 처음이다. 5년 전인 6조 6100억 원과 비교하면 3
- 2026-06-23 06:00
-
- 日 부동산 회사 절반, “고령 세입자 거절한 적 있어”
- 일본 임대주택 시장에서 고령 입주자를 둘러싼 불안이 여전히 큰 것으로 나타났다. 임대주택 관리회사 2곳 중 1곳은 최근 1년 동안 고령을 이유로 입주를 거절한 경험이 있었고, 독거 고령자 입주와 관련해 가장 크게 우려하는 문제는 '고독사'였다. 일본 부동산 플랫폼 기업 앳홈(アットホーム)은 지난 18일 이 같은 내용을 담은 '고령자의 임대 거주에
- 2026-06-22 07:00
-
- [카드뉴스] "나도 돌려받을까?" 노령연금 환급 총정리
- 노령연금을 받으면서도 일을 계속하는 시니어의 연금 감액 부담이 줄어든다. 일정 소득을 넘으면 노령연금 일부가 깎이는 제도에서 감액이 시작되는 소득 기준이 기존 월 319만 3511원에서 519만 3511원으로 200만 원 상향됐기 때문이다. 그동안 노령연금 수급자가 근로소득이나 사업소득이 있는 경우, 국민연금 전체 가입자의 최근
- 2026-06-19 06:00
-
- 국민연금 받는다면, 급할 때 1000만 원까지 빌릴 수 있다
- 은퇴 후에는 갑작스러운 지출이 생기면 당황스럽다. 예기치 않게 배우자나 본인의 병원비 등 큰돈이 들어가게 될 때는 금융회사 대출 문턱이 높게 느껴지기도 한다. 고금리 대출이나 사적 대출을 이용할 수밖에 없다. 다행히 국민연금을 받고 있다면 도움을 받을 수 있다. 국민연금공단의 ‘노후긴급자금 대부’ 이른바 실버론을 활용할 수 있다. 누가 신청할
- 2026-06-18 13:25
-
- [Trend&Bravo] 은퇴 후 매달 새는 돈 막는 7가지 방법
- 은퇴 후 생활비 관리는 ‘얼마를 버느냐’보다 ‘매달 얼마가 빠져나가느냐’를 살피는 일에서 시작된다. 직장에 다닐 때는 크게 의식하지 않았던 통신비, 카드 연회비, 보험료, 구독료 같은 지출도 은퇴 이후에는 고정비 부담으로 다가올 수 있다. 문제는 이런 지출이 대부분 자동이체나 카드 결제로 빠져나간다는 점이다. 한 달에 몇천 원, 몇
- 2026-06-17 06:00
2026.10.20