-
- 연금은 그대로인데, 건강보험료는 왜 올랐을까
- 연금을 받기 시작한 뒤 건강보험료 고지서를 보고 고개를 갸웃하는 사람이 적지 않다. 연금액은 작년과 크게 달라지지 않았는데, 보험료는 오히려 올랐기 때문이다. ‘연금 때문에 그런가?’ 생각이 들지만, 실제 원인은 다른 데 있는 경우가 많다. 은퇴 후 건강보험료에 더 큰 영향을 미치는 것은 연금 자체가 아니라, 연금 외에 함께 들어오는 소득이다.
- 2026-01-29 07:00
-
- 연금 받기 시작하면, 건강보험료는 어떻게 달라질까
- 은퇴 후 10만 원의 가치는 은퇴 전 100만 원과 같다는 말이 있다. 근로소득이 끊기고 연금과 그동안 모은 예금 등 자산으로 생활해야 하는 은퇴자라면 쉽게 공감할 이야기다. 국민연금이나 개인연금을 받기 시작하면 소득 흐름은 한결 안정되지만, 동시에 신경 써야 할 지출도 생긴다. 대표적인 항목이 건강보험료다. 직장에서 퇴직하면 직장가입자 자격을 상실한
- 2026-01-22 10:32
-
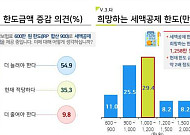
- "연금저축 세액공제 한도, 평균 1258만원까지 높아져야"
- 보험개발원 '2025 KIDI 은퇴시장 리포트' 발간 30~50대 현업종사자 54.9% "세액공제 한도 높아지길 희망" 희망 한도금액 평균 1258만 원…2000만 원 이상 응답도 17.8% 달해 연금저축 세액공제 한도를 현행 600만 원보다 두 배 이상 높아져야 한다는 설문이 나왔다. 7일 보험개발원이 발간한 '2025 KIDI 은퇴시장
- 2026-01-07 12:00
-

- [시니어 트렌드] 현재 자산 '부동산' 집중, 미래 투자 '주식·EFT' 관심
- 우리금융, ‘AI시대의 시니어 라이프’ 주제로 트렌드 보고서 발간 55~69세 시니어 세대 부동산 자산 평균 6억2787만원…20대 대비 7.0배 시니어 세대는 부동산으로 자산을 축적한 것으로 나타났다. 미래 투자처로 청년 못지않게 주식·ETF에 큰 관심을 보였다. 우리금융이 최근 ‘AI시대의 시니어 라이프'를 주제로 발간한 2025 트렌
- 2025-12-25 09:00
-

- [은행X시니어 현장] 하나더넥스트, 금융·비금융 통합 정보 제공 강화
- 은퇴 후에도 여전히 경제활동을 활발히 이어가는 시니어들이 늘면서 은행권도 시니어 고객 맞춤 서비스를 강화하고 있다. 특히 시니어를 위한 라운지를 늘리고 있다. 시니어 전용 지점과 라운지를 별도로 마련해 노년층이 편안한 환경에서 금융상담을 받을 수 있도록 했다. 시니어 고객의 금융 접근성을 높이는 것은 물론, 국민·퇴직·개인연금부터 유산 상속·증여, 노후 자
- 2025-12-25 07:00
-
- 예금 금리는 낮고, 주식 투자는 망설여질 때…이건 어때요?
- 요즘 금융 시장 풍경은 묘하다. 기준 금리는 낮아져 예금 금리는 하락했지만 대출 금리는 좀처럼 내려가지 않는다. 이는 부동산 대책에 따른 대출 규제 영향 때문이다. 한편 주식시장은 신고가 경신 소식을 전하지만 은퇴자나 은퇴를 앞둔 상황에서는 조심스럽기만 하다. 리스크가 큰 투자는 부담스럽고, 예ㆍ적금은 이자율이 낮고, 돈 쓸데가 있어 오래 묶어두기도 부담스
- 2025-10-16 17:59
-

- [Trend&Bravo] 은퇴 세대가 연금 말고 찾는 생활비 마련법 5
- 은퇴 후 생활비는 누구에게나 가장 큰 고민거리다. 국민연금이나 퇴직연금이 기본 버팀목이 되지만, 실제로는 그것만으로는 부족하다는 목소리가 많다. 특히 물가 상승과 장수 리스크가 겹치면서 은퇴 세대는 연금 외에 다른 방법을 찾고 있다. 그렇다면 실제로 그들이 선택한 생활비 마련 방법에는 어떤 것이 있을까. 교보생명 퇴직연금컨설팅센터 설문조사
- 2025-10-01 09:00
-

- [챗GPT 브리핑] 청년, 중년·노년보다 노화 불안 더 크다 外
- 바쁜 일상 속 알짜 뉴스만 골랐습니다. 정책·복지·건강·기술까지, 꼭 필요한 시니어 관련 정보를 챗GPT가 정리하고 편집국 기자가 검수해 전해드립니다. ◆청년, 중년·노년보다 노화 불안 더 크다 한양대 고령사회연구원 조사에 따르면 20·30대 청년층이 40·50대 중년, 60대 이상 고령층보다 노화 불안을 더 크게 느끼는 것으로 나타났다. 청년층
- 2025-09-18 14:18
-
- 연금 펀드, ETF 이름 읽는 법
- 남들은 쉽게 쉽게 하는 것 같지만 실은 연금 투자에 어려움을 느끼는 사람이 더 많다. 대부분의 연금 투자자는 예ㆍ적금처럼 만기가 정해진 상품에 가입하고, 만기가 되면 비슷하거나 추천받은 상품을 선택하곤 한다. 매일 주식시세를 들여다볼 여유도 없을뿐더러 빨간 불과 파란 불에 일희일비하고 싶지 않은 마음도 컸을 것이다. 하지만 백세시대에 접어들고 물가 상
- 2025-09-11 08:10
-
- ‘비과세종합저축’ 2025년 말 이전 가입 필수
- 비과세종합저축은 예ㆍ적금, 투자 등으로 얻는 이자와 배당소득에 대해 세금이 비과세되는 절세 계좌다. 일반 금융상품에서 발생하는 금융 소득세 15.4%를 떠올리면 엄청난 혜택이다. 과거에는 생계형 저축과 세금우대종합저축으로 분리되어 있었으나 2015년부터 이를 통합해 비과세종합저축으로 운영하고 있다. 세금 77만 원 → 0원 예를 들어, A 금융
- 2025-09-03 10:54
2026.10.09