-
- 돈에게 배운다
- 1990년 첫 직장인 증권회사에 입사했을 때 주식시장이 사상 첫 1000포인트를 기록했다. 부푼 기대로 직장 생활을 시작했고, 10년이 흘렀다. 청와대에 가게 돼 10년 동안 야금야금 사 모은 주식을 정리해야 했다. 1999년 IMF 때로, 주가지수는 300~400대를 오르내리는 등 역사상 최저점을 기록했지만 눈물을 머금고 주식을 팔았다. 청와대에 들어가
- 2026-09-17 06:00
-
- 국민연금 추납, ‘가입 공백 구제’ 살리고 편법 막으려면
- 국민연금 추후납부제도가 실직·경력단절에 따른 가입 공백을 메우는 본래 기능을 유지하면서 편법적인 연금 수급권 확보 수단으로 활용하지 않도록 제도를 손질해야 한다는 제언이 나왔다. 15일 이윤경 국회입법조사처 입법조사관의 ‘국민연금 추후납부제도의 바람직한 개선방안’ 보고서에 따르면 추납은 보험료를 내지 못한 기간의 보험료를 나중에 납부해 국민연금
- 2026-09-15 16:01
-
- 임종부터 수목장까지 장례의 변화
- 우리 사회에서 죽음을 이야기하는 것은 어렵다. 누구에게나 닥칠 일이지만, 가능한 한 미루고 싶은 주제다. 장례는 더 어렵다. 가족의 장례를 치러본 사람은 안다. 슬퍼할 겨를도 없이 병원과 장례식장, 화장장과 장지를 오가며 누구에게 연락할지, 무엇을 선택할지, 비용은 얼마인지 묻는 사이 장례는 끝나 있다. 초고령사회에 들어서며 이 익숙한 순서도 조금
- 2026-09-13 06:00
-
- [알기 쉬운 생활금융④] 부모에게 1억 원 빌렸습니다…. 차용증만 쓰면 될까요?
- 30대 A 씨는 전셋집을 구하면서 부모에게 1억 원을 빌렸다. 은행 대출만으로 부족한 금액을 부모가 일부 도와준 셈이다. 그냥 받는 돈은 아니었다. 형편이 나아지면 조금씩 갚기로 했고, 혹시 모를 상황에 대비해 차용증도 작성했다. 그런데 한 가지 궁금한 점이 생겼다. “차용증을 써놨으니 이제 빌린 돈으로 보면 되는 걸까?” 가족끼리 돈을 빌려주고
- 2026-09-10 06:00
-
- 유언, 무엇을 남길 것인가
- 나이 들수록 죽음은 먼 미래가 아니다. 그럼에도 ‘유언’이라는 말만 나오면 죽음이 성큼 다가오는 것처럼 느껴져 자꾸 머뭇거리게 된다. 하지만 실제로 유언장을 써둔 어르신들은 한결같이 “오히려 마음이 가볍다”고 이야기한다. 유언은 죽음을 준비하는 문서가 아니라, 남은 삶을 홀가분하게 살아가기 위한 문서다. 무엇을 남길지 정리하는 일은, 결국 어떻게 살
- 2026-08-28 06:00
-
- [알기 쉬운 생활금융②] “취준생 딸 매달 용돈 100만 원” 이것도 증여일까?
- 60대 A 씨는 취업을 준비 중인 딸이 있다. 아직 일정한 소득이 없는 딸에게 매달 월세와 식비로 100만 원가량을 보내고 학원비도 종종 대신 내준다. 부모 입장에서는 자녀가 자리를 잡을 때까지 생활을 돕고 있다. 그런데 주변에서 이런 말을 들었다. “자녀 계좌로 계속 돈을 보내면 나중에 증여세 문제가 생길 수도 있어.” 부모가 자녀에게 돈을 보내면
- 2026-08-27 06:00
-
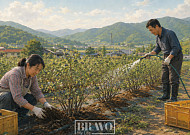
- 감사 편지와 끝물 정리
- 수확이 끝나고 나면 농번기에서 농한기로 넘어가며 룰루랄라 하려나 할 테지만, 실상은 잡다한 일들이 줄줄이 기다리고 있기에 블루베리 농장의 8월은 수확기 못지않게 분주하다. “열매를 다 따고 나면 블루베리에게 상을 줘야 해. 사람으로 치면 임신해서 출산한 셈이니까. 산후조리를 잘 해줘야 내년에도 실한 열매를 매달 거야.” 충남 천안시 성환
- 2026-08-24 06:00
-
- 천사는 빨간 앞치마를 입고
- 대학교 정문 왼편, 비탈진 산등성이를 따라 원룸들이 다닥다닥 붙어 있었다. 낮은 담벼락을 끼고 이어진 그 길은 생각보다 가파르고 곤혹스러웠다. 비가 오는 날이면 젖은 흙이 질척여 발이 미끄러지기 일쑤였고, 바람이 매서운 날에는 균형을 잡기 위해 상체를 잔뜩 숙인 채 간신히 기어올랐다. 나는 그 길을 오르내리며 자주 숨을 골랐다. 단순히 폐부로
- 2026-08-22 06:00
-
- [알기 쉬운 생활금융①] 엄마가 통장을 맡겼다, 내가 대신 관리해도 될까?
- 70대 A 씨는 요즘 은행에 가는 일이 예전처럼 쉽지 않다. 병원에 다녀오는 것만으로도 힘이 부치는데 통장을 정리하거나 금융거래를 처리하려면 직접 은행을 찾아가야 하는 경우가 생긴다. 결국 A 씨는 아들에게 통장을 건네며 말했다. “네가 대신 좀 해줘. 가족인데 뭐가 어렵겠니.” 아들도 별다른 고민 없이 통장을 받았다. 부모님을 돕는 일이고 신분증도 받았으
- 2026-08-21 08:02
-

- IRP와 연금저축, 둘 다 가입해야 할까
- “IRP도 있고 연금저축도 있다는데, 둘 다 가입해야 하나요?” 연금저축과 IRP(개인형퇴직연금)는 모두 연금계좌에 해당하고, 납입한 금액에 대해 세액공제 혜택을 받을 수 있다는 공통점이 있다. 이름만 다를 뿐 비슷한 상품처럼 보이지만 가입자격과 중도인출, 투자할 수 있는 상품에는 차이가 있다. 두 계좌를 모두 활용할지는 소득과 자금 여유, 은퇴
- 2026-08-14 06:00
2026.11.20