-
- "다신 안봐!" 환갑 지나 형제 우애 깨지는 행동 1위
- 환갑을 넘기면 형제자매 관계도 예전과는 다른 문제를 마주하게 된다. 부모 간병과 비용 부담, 재산 문제, 자녀와 배우자 비교처럼 가족 안에서만 가능한 이야기가 오히려 오래된 감정을 건드리기도 한다. 특히 부모 돌봄이 한 사람에게 몰리거나 비용 분담이 불명확하면 서운함이 쉽게 쌓인다. 가까운 사이라는 이유로 빌린 돈이나 물건을 대충 넘기
- 2026-09-04 06:00
-
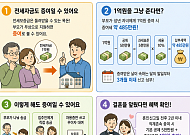
- [알기 쉬운 생활금융③] 자녀 전세자금 1억 원 보태주려는데…. 증여세 내야 할까
- 60대 A 씨의 자녀는 최근 독립을 준비하고 있다. 직장생활을 시작한 지 얼마 되지 않아 모아둔 돈만으로는 전세보증금을 마련하기 어려웠다. 은행 대출을 받아도 돈이 부족하자 A 씨 부부는 고민 끝에 1억 원을 보태주기로 했다. “집을 사주는 것도 아니고 전세금인데, 부모가 이 정도 보태주는 건 괜찮지 않을까.” 하지만 전세보증금 지원도 증여에 해당하는지 따
- 2026-09-03 06:00
-
- "배우자 떠나고" 홀로 남았을 때 가장 많이 하는 실수 1위
- 노후에는 오랜 시간을 함께한 배우자와의 이별도 삶의 한 과정으로 마주하게 된다. 한 사람이 먼저 세상을 떠나면 남은 배우자는 슬픔을 견디는 동시에 주거, 재산, 행정 절차 등 현실적인 문제까지 혼자 정리해야 한다. 이처럼 마음이 크게 흔들리는 시기에는 평소라면 충분히 고민했을 결정을 서둘러 내리기 쉽다. 살던 집을 바로 처분하거나 자녀
- 2026-09-02 06:00
-
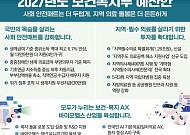
- 복지부 내년 예산 148.8조, 기초연금 차등지급·통합돌봄에 힘 싣는다
- 올해보다 8.2% 증가, 미래대응기금 포함하면 152조4000억 규모 지역필수의료 특별회계 1.26조 신설, 통합돌봄 대상 장애인까지 확대 노인일자리 118만 개로 확대, 돌봄로봇 등 복지·의료 AI 투자도 강화 정부가 내년 보건복지 분야에 148조 원이 넘는 예산을 투입한다. 기초연금은 소득 수준에 따라 지급액을 달리하는 차등지급 방식을
- 2026-09-01 13:14
-
- “퇴직 후 내 돈, 어디서 새나” 브라보 스페셜리포트 2호 발행
- 이투데이피엔씨가 발행하는 시니어 라이프 매체 가 9월 1일 월간 큐레이션 보고서 ‘브라보 스페셜리포트’ 2호를 발행했다. 브라보 스페셜리포트는 의 매거진·온라인 콘텐츠를 주제별로 선별해, 지금 확인해야 할 시니어 라이프 이슈를 한 권으로 정리하는 월간 PDF 보고서다. 독자는 홈페이지에서 신청 후 무료로 내려받을 수 있다. 2호 주제는 ‘퇴
- 2026-09-01 13:00
-
- “8·3 부동산 세제 개편 고령층 특수성 반영하지 않았다”
- 뜨거운 논쟁을 불러일으킨 8·3 부동산 세제 개편안은 초고령사회를 살아가는 고령층의 현실을 얼마나 고려했을까. “요즘 70세는 예전과 다르다”고 말하지만, 이들은 여전히 가족 돌봄의 중심에 있다. 자녀의 육아를 돕거나 노령의 부모를 돌보기 위해 가족 곁에 임시 거처를 마련하기도 한다. 이번 세재 개편안이 초고령사회의 현실을 충분히 반영하지 못했다는 지적이
- 2026-09-01 06:00
-
- 유언, 무엇을 남길 것인가
- 나이 들수록 죽음은 먼 미래가 아니다. 그럼에도 ‘유언’이라는 말만 나오면 죽음이 성큼 다가오는 것처럼 느껴져 자꾸 머뭇거리게 된다. 하지만 실제로 유언장을 써둔 어르신들은 한결같이 “오히려 마음이 가볍다”고 이야기한다. 유언은 죽음을 준비하는 문서가 아니라, 남은 삶을 홀가분하게 살아가기 위한 문서다. 무엇을 남길지 정리하는 일은, 결국 어떻게 살
- 2026-08-28 06:00
-
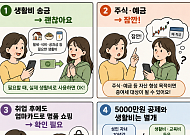
- [알기 쉬운 생활금융②] “취준생 딸 매달 용돈 100만 원” 이것도 증여일까?
- 60대 A 씨는 취업을 준비 중인 딸이 있다. 아직 일정한 소득이 없는 딸에게 매달 월세와 식비로 100만 원가량을 보내고 학원비도 종종 대신 내준다. 부모 입장에서는 자녀가 자리를 잡을 때까지 생활을 돕고 있다. 그런데 주변에서 이런 말을 들었다. “자녀 계좌로 계속 돈을 보내면 나중에 증여세 문제가 생길 수도 있어.” 부모가 자녀에게 돈을 보내면
- 2026-08-27 06:00
-
- [국민연금 노후설계⑥] “연금 없으면 노후준비 잘됐다고 보기 어렵죠”
- 국민연금공단 남동연수지사 노후준비서비스팀 유일형 과장 인터뷰 종합재무설계, 소득·지출·자산·부채부터 은퇴 전 재무목표까지 분석 “원금 꺼내 쓸 때마다 잔액 줄어, 자산가도 노후 소비 불안” “결심보다 자동이체 시스템 만들어야 연금 준비 지속” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최
- 2026-08-26 06:00
-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
2026.10.20