-
- [알기 쉬운 생활금융⑤] “엄마 카드 써” 가족이면 내 카드 써도 괜찮을까?
- 60대 A 씨는 취업 준비 중인 자녀에게 자신의 신용카드를 건넸다. “필요한 거 있으면 이 카드로 사.” 배우자가 급하게 자동차 수리비를 결제해야 할 때도 자신의 카드를 쓰도록 했다. 가족끼리인데 이 정도는 괜찮다고 생각했다. 하지만 내 이름으로 발급된 신용카드를 가족이 사용하는 것과 카드사가 가족에게 정식으로 발급한 ‘가족카드’를 사용하는 것은 엄연히 다
- 2026-09-17 06:00
-
- 돈에게 배운다
- 1990년 첫 직장인 증권회사에 입사했을 때 주식시장이 사상 첫 1000포인트를 기록했다. 부푼 기대로 직장 생활을 시작했고, 10년이 흘렀다. 청와대에 가게 돼 10년 동안 야금야금 사 모은 주식을 정리해야 했다. 1999년 IMF 때로, 주가지수는 300~400대를 오르내리는 등 역사상 최저점을 기록했지만 눈물을 머금고 주식을 팔았다. 청와대에 들어가
- 2026-09-17 06:00
-
- [현장에서] ‘커지는 노인 돌봄 수요’ 보험사 해법 될까
- 도심에 100명 규모의 요양원 하나를 짓는 데 350억~400억 원이 든다. 자기자본 150억 원을 넣어도 1년에 남는 돈은 약 3억 원이다. 보험사가 노인 돌봄 사업에 뛰어들기에는 수익성이 낮고 규제가 무겁다는 지적이 나왔다. 권정아 하나더넥스트 라이프케어 경영관리 본부장은 16일 보험연구원이 개최한 산학세미나에서 “150억 원을 투자해 연간
- 2026-09-16 16:54
-
- “사망 후 남아 있는 SNS 계정 어떡하지?” 미리 준비하는 ‘디지털 유산’
- 스마트폰에 저장한 사진과 이메일, 사회관계망서비스(SNS) 기록은 이용자가 세상을 떠난 뒤에도 온라인에 남아있다. 매달 결제되는 구독 서비스도 유족이 파악해 해지하지 않으면 요금이 계속 청구될 수 있다. 중장년층의 디지털 이용이 늘어나면서 이러한 ‘디지털 유산’을 미리 파악하고 정리해야 한다는 목소리가 커지고 있다. 14일 보험연구원은 ‘KIR
- 2026-09-14 16:09
-

- 금융·돌봄 기업, 부산에 모였다… 스타트업 19곳 참여
- ‘2026 글로벌 에이지테크 포럼 in 부산’이 9일 부산 벡스코 제1전시장에서 개막했다. 이 행사는 과학기술정보통신부와 부산시가 주최하고 정보통신산업진흥원과 부산정보산업진흥원이 주관한다. ‘AI로 여는 100세 도시, 글로벌 에이지테크 허브 부산’을 주제로 11일까지 열린다. 시니어 산업 교육·커뮤니티 플랫폼 시니어퓨처가 기획·운영한 첫날
- 2026-09-11 10:07
-
- “퇴직 후 놓치면 손해” 꼭 확인해야 할 제도와 혜택
- 퇴직 후에는 퇴직금만 챙기면 끝이라고 생각하기 쉽다. 하지만 실업급여(구직급여)부터 직업훈련비, 건강보험료 부담을 줄이는 제도, 국민연금 보험료 지원까지 퇴직자가 확인해야 할 제도가 생각보다 많다. 문제는 대부분 직접 신청해야 하고, 제도마다 신청 시기와 요건이 다르다는 점이다. 퇴직 직후에는 ‘앞으로 쓸 돈’만 계산할 것이 아니라 ‘받을 수 있는 돈
- 2026-09-11 08:11
-
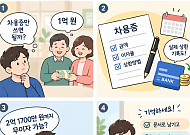
- [알기 쉬운 생활금융④] 부모에게 1억 원 빌렸습니다…. 차용증만 쓰면 될까요?
- 30대 A 씨는 전셋집을 구하면서 부모에게 1억 원을 빌렸다. 은행 대출만으로 부족한 금액을 부모가 일부 도와준 셈이다. 그냥 받는 돈은 아니었다. 형편이 나아지면 조금씩 갚기로 했고, 혹시 모를 상황에 대비해 차용증도 작성했다. 그런데 한 가지 궁금한 점이 생겼다. “차용증을 써놨으니 이제 빌린 돈으로 보면 되는 걸까?” 가족끼리 돈을 빌려주고
- 2026-09-10 06:00
-
- [60+ 궁금증] 지금, 실손보험 5세대로 갈아타는 게 맞을까
- "실손보험료가 또 올랐는데 이번에 나온 5세대로 바꿔야 할까요?" 오래전에 실손의료보험에 가입한 중장년이라면 한 번쯤 고민할 문제다. 특히 병원 이용이 늘어나는 60대 이후에는 매달 내는 보험료도 부담이지만, 기존 보장을 포기하는 것도 선뜻 결정하기 어렵다. 지난 5월 6일 5세대 실손의료보험이 출시되면서 고민은 더 커졌다. 보험료가 크게
- 2026-09-09 06:00
-
- [현장에서] 500조 쌓인 퇴직연금, 왜 내 노후에는 부족할까
- 퇴직연금 적립금이 500조 원을 넘어섰지만 정작 노후소득을 보장하는 ‘연금’으로서의 역할은 충분히 하지 못하고 있다는 진단이 나왔다. 적립금의 상당 부분이 원리금보장형상품에 머물러 장기 수익률이 낮은 데다 퇴직급여를 연금으로 받는 퇴직자도 1명 중 2명에 미치지 못해서다. 남재우 자본시장연구원 선임연구위원은 4일 서울 여의도 금융투자협회에서 열린 ‘K
- 2026-09-04 13:36
-
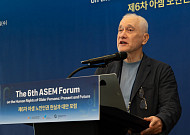
- “친절하지만 무능한 노인” AI가 재생산하는 연령주의
- 안부 확인부터 건강 점검까지 인공지능이 노인을 돌보는 시대가 열리고 있다. 그러나 기술이 더 많은 돌봄을 제공한다는 사실만으로 노인의 권리가 보장되는 것은 아니라는 의견이 제기됐다. 누가 기술 도입을 결정하는지, 수집된 정보가 어떻게 사용되는지, 당사자가 서비스를 거부하거나 중단할 수 있는지에 대한 근본적인 질문이 수면 위로 떠올랐다. 아셈노인인권
- 2026-09-03 07:00
2026.09.24