-

- [현장에서] “기금형 퇴직연금, 성과 부진 시 책임 구조 명확히해야”
- 8일 ‘퇴직연금 정책 방향 평가 및 수익률 제고를 위한 과제’ 토론회 “수익률 결과 아닌 투자 의사결정 과정의 적정성 기준으로 책임 판단해야” 기금형 퇴직연금 제도의 도입이 본격 논의되는 가운데 책임 구조를 명확히 해야 한다는 제언이 나왔다. 수익률 개선이나 제도 도입을 넘어 투자 의사결정 과정에서의 책임을 어떻게 규정하느냐가 제도 신뢰와 직
- 2026-04-08 15:03
-

- [현장에서] 카카오뱅크, ‘AI 금융 비서’로 진화…초개인화 서비스 승부수
- 카카오뱅크가 인공지능(AI)을 중심으로 금융 서비스를 재편하는 동시에 퇴직연금 시장 진출을 공식화하며 ‘평생 자산관리 플랫폼’으로의 전환에 나섰다. 카카오뱅크는 8일 ‘2026 프레스톡’을 열고 ‘AI 네이티브 뱅크’ 전략을 공개했다. 윤호영 카카오뱅크 대표는 “AI 기반 금융 비서를 통해 고객 경험을 근본적으로 바꾸고, 글로벌 시장에서도 새로
- 2026-04-08 13:16
-
- [쓸 수 있나요 ③] 고령층 금융 해법 "이용 가능성까지 제도화"
- 고령층의 금융 접근성을 바라보는 기준은 국가마다 다르다. 영국과 일본, 미국과 같은 해외 주요국은 고령층을 포함한 취약 금융소비자 보호를 법과 감독 체계로 관리하고 있다. 금융사가 서비스 제공을 넘어 ‘이용 가능성’까지 책임지도록 하는 구조다. 한국 역시 금융소비자보호법을 중심으로 소비자 보호 체계를 갖추고 있다. 최근에는 고령층 금융 피해 예
- 2026-04-08 06:00
-
- “은퇴해도 일할까” 美 중장년 고소득층 노후 불안 커
- 은퇴를 앞둔 미국의 비교적 자산이 많은 중장년층에서도 노후자금에 대한 불안이 커지고 있는 것으로 나타났다. 은퇴 문턱에 들어선 X세대(55~60세)는 베이비붐 세대보다 노후 소득이 평생 버틸 수 있을지에 대한 걱정이 더 컸고, 연금이 없는 데 따른 박탈감과 은퇴 후 재취업 가능성에 대한 우려도 더 크게 나타났다. 이들의 은퇴 준비가 더는 “얼마를 모았느
- 2026-04-07 07:00
-
- ‘덕질’의 세대가 바뀌었다
- 콘서트장을 가득 채운 응원봉, 포토카드와 굿즈를 모으는 소비, 지하철과 버스 정류장에 걸리는 생일 광고, 팬클럽 이벤트 등은 아이돌만의 전유물처럼 여겨졌다. 그러나 최근 몇 년 사이 팬덤의 풍경이 눈에 띄게 달라졌다. 10~20대 중심의 아이돌 팬덤 구조가 재편되는 가운데, 트로트를 축으로 한 50~70대 팬층이 새로운 주류로 부상하고 있다.
- 2026-04-07 06:00
-
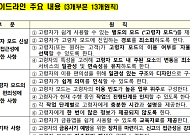
- [쓸 수 있나요 ②] “고령자 모드 있다지만” 4대 은행 앱, ‘쉬운 금융’은 없었다
- 디지털 금융이 일상화되면서 금융 서비스 이용 방식은 빠르게 모바일 중심으로 재편됐다. 그러나 이 변화가 모든 이용자에게 동일한 환경을 제공하는 것은 아니다. 고령층에게 모바일 금융은 단순한 ‘편의의 문제’가 아니라 ‘이용 가능 여부’의 문제에 가깝다. 실제로 모바일 이용률과 금융 이해력 모두에서 연령 간 격차가 뚜렷하게 나타나고 있다. 금융이 생활의
- 2026-04-07 06:00
-
- “연금만으로 부족한 시대” 중국이 보여준 노후 현실
- 보험연구원 KIRI 리포트 ‘중국의 연금 재정 위기와 보험회사의 역할’ 가입률·납입률 낮은 ‘다층 연금’ 한계 드러나 중국 연금 시스템이 구조적 한계에 직면했다는 경고가 나오고 있다. 고령화와 저출산, 청년 실업이 동시에 작용하면서 연금 재정의 지속 가능성이 흔들리고 있다는 분석이다. 특히 다층 연금 체계 전반에서 가입과 납입이 저조해 제도의
- 2026-04-06 10:41
-
- [쓸 수 있나요 ①] “스마트 뱅킹 시대“ 고령층 금융도 스마트한가요?
- 스마트폰 하나로 돈을 이체하고 대출을 받으며 금융상품 가입까지 가능한 시대다. 단순한 통신 수단을 넘어 스마트폰이 금융 플랫폼으로 자리 잡은 지 오래다. 4대 금융지주(KB·신한·하나·우리) 회장들은 올해 신년사에서 ‘AX(AI 전환)’를 핵심 전략으로 선언하며 디지털화에 속도를 높이고 있다. 그러나 이 변화가 모든 이용자에게 동일하게 작동하는 것은
- 2026-04-06 06:00
-
- 독자 커뮤니티 비바브라보클럽의 ‘두 번째 만남’
- 독자대상 커뮤니티 ‘비바 브라보 클럽’이 오는 30일 두 번째 정기 모임을 진행한다. ‘비바 브라보 클럽’은 ‘브라보 마이 라이프’가 운영하는 소수 인원 기반 프로그램으로, 단순한 강의 수강을 넘어 회원 간 교류와 실전 중심 활동을 결합했다. 참가자들은 매월 정기적으로 모여 각자의 고민과 경험을 공유하고, 매거진 제작 과정에 의견을 더하며, 매
- 2026-04-03 13:27
-
- 고유가 피해지원금, 나도 받을 수 있나?
- 정부가 고유가로 인한 국민 부담을 완화하기 위한 지원금 지급을 추진하고 있다. 추가경정예산(추경)안에는 총 26조 원 규모의 재원이 포함됐으며, 이 가운데 약 4조 8000억 원이 고유가 피해지원금에 사용될 예정이다. 정부는 4월 10일 국회 본회의 통과를 목표로 관련 절차를 진행 중이다. 지원 대상과 지급 시기에 대한 관심도 높아지고 있다. 현
- 2026-04-03 08:00
2026.11.08