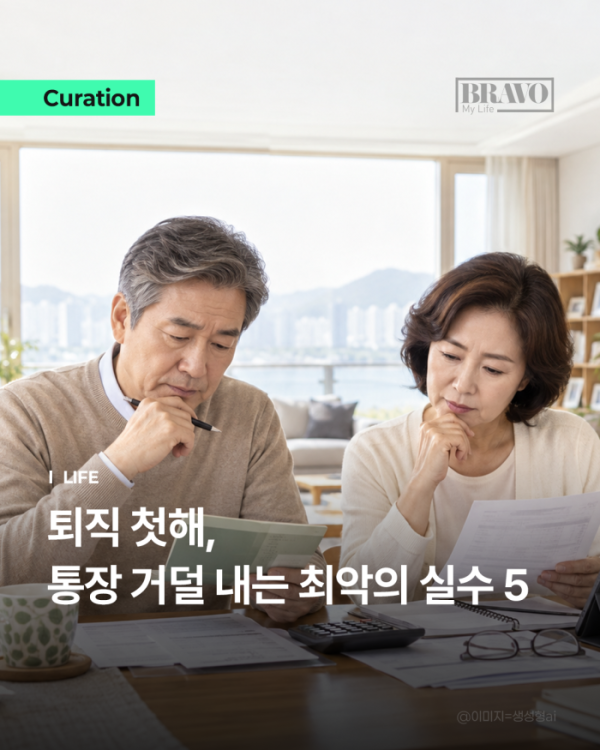
퇴직 첫해는 노후 자산의 흐름이 크게 달라지는 시기다. 매달 들어오던 월급은 사라지지만 생활비와 카드값, 보험료 같은 고정 지출은 그대로 이어지기 때문에 현직 때의 소비 습관을 유지하면 생각보다 빠르게 통장 잔고가 줄어들 수 있다.
문제는 줄어든 수입을 만회하려다 퇴직금을 고위험 투자에 한꺼번에 넣거나, 간헐적으로 들어오는 알바비·자문료를 고정 수입처럼 여기면서 생기기도 한다. 퇴직 후 달라지는 건강보험료를 제대로 살피지 않거나 큰돈을 배우자와 상의 없이 사용하는 것도 노후 자금을 흔드는 요인이 된다.
퇴직금은 한 번 크게 불리는 것보다 오래 지키는 것이 중요하다. 퇴직 첫해 통장 잔고를 빠르게 줄일 수 있는 대표적인 실수 5가지를 정리했다.