-
- [알기 쉬운 생활금융②] “취준생 딸 매달 용돈 100만 원” 이것도 증여일까?
- 60대 A 씨는 취업을 준비 중인 딸이 있다. 아직 일정한 소득이 없는 딸에게 매달 월세와 식비로 100만 원가량을 보내고 학원비도 종종 대신 내준다. 부모 입장에서는 자녀가 자리를 잡을 때까지 생활을 돕고 있다. 그런데 주변에서 이런 말을 들었다. “자녀 계좌로 계속 돈을 보내면 나중에 증여세 문제가 생길 수도 있어.” 부모가 자녀에게 돈을 보내면
- 2026-08-27 06:00
-
- 새로운 절세 계좌 ‘생산적 금융 ISA’
- 은퇴 후 자산관리는 ‘얼마를 버느냐’보다 ‘어떻게 지키고 굴리느냐’가 중요하다. 하반기 도입 예정인 ‘생산적 금융 ISA’는 국내 투자와 절세 혜택을 함께 노릴 수 있는 새 계좌로 주목받고 있다. 다만 혜택이 크다고 무조건 가입할 일은 아니다. 기존 ISA와의 차이, 투자 대상, 의무 가입 기간을 이해하고 자신의 노후 자금 성격에 맞게 활용해야 한다.
- 2026-08-26 09:27
-
- [국민연금 노후설계⑥] “연금 없으면 노후준비 잘됐다고 보기 어렵죠”
- 국민연금공단 남동연수지사 노후준비서비스팀 유일형 과장 인터뷰 종합재무설계, 소득·지출·자산·부채부터 은퇴 전 재무목표까지 분석 “원금 꺼내 쓸 때마다 잔액 줄어, 자산가도 노후 소비 불안” “결심보다 자동이체 시스템 만들어야 연금 준비 지속” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최
- 2026-08-26 06:00
-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-
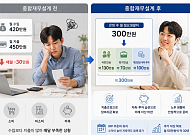
- [국민연금 노후설계⑤] 소득·지출 낱낱이 따지는 ‘재무 건강검진’
- 중앙노후준비지원센터, 재무심층전문상담 서비스 제공 금융·부동산 자산은 물론 비상예비자금도 파악해 상담 목적자금 1·2·3순위 파악 후 재무 목표 달성 돕는 서비스 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나
- 2026-08-24 06:00
-
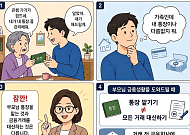
- [알기 쉬운 생활금융①] 엄마가 통장을 맡겼다, 내가 대신 관리해도 될까?
- 70대 A 씨는 요즘 은행에 가는 일이 예전처럼 쉽지 않다. 병원에 다녀오는 것만으로도 힘이 부치는데 통장을 정리하거나 금융거래를 처리하려면 직접 은행을 찾아가야 하는 경우가 생긴다. 결국 A 씨는 아들에게 통장을 건네며 말했다. “네가 대신 좀 해줘. 가족인데 뭐가 어렵겠니.” 아들도 별다른 고민 없이 통장을 받았다. 부모님을 돕는 일이고 신분증도 받았으
- 2026-08-21 08:02
-

- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-

- 60대 이상 신용대출+마이너스통장 15조 돌파
- 60대 이상 마이너스통장 잔액 4.5조·신용대출 잔액도 10.6조 마이너스통장 연체액 166억…신용대출 연체액 630억 60대 이상 고령층의 신용대출과 마이너스통장 잔액이 15조 원을 돌파했다. 연체액은 500억 원을 웃돌았다. 16일 금융감독원이 이종욱 국민의힘 의원실에 제출한 '5대 시중은행(KB국민·NH농협·우리·신한·하나)의 월별
- 2026-08-16 07:00
-

- 로또 확인은 QR부터! 안 찾아간 당첨금 581억 원, 자동 지급한다
- “당첨되면 뭘 할까?” 53세 직장인 A씨는 매주 딱 1000원어치만 로또를 산다. 고령의 부모님 병원비에 자녀 학자금까지 돈 들어갈 곳은 많은데, 회사에서는 언제까지 버틸 수 있을지 알 수 없다. 지갑 속 복권 한 장을 보며 잠깐씩 ‘혹시나’를 상상하는 것이 한 주의 작은 낙이다. 이번 주도 추첨일이 돌아왔다. 그런데 웬일인지 첫 번째 번호부터
- 2026-08-14 08:03
-

- IRP와 연금저축, 둘 다 가입해야 할까
- “IRP도 있고 연금저축도 있다는데, 둘 다 가입해야 하나요?” 연금저축과 IRP(개인형퇴직연금)는 모두 연금계좌에 해당하고, 납입한 금액에 대해 세액공제 혜택을 받을 수 있다는 공통점이 있다. 이름만 다를 뿐 비슷한 상품처럼 보이지만 가입자격과 중도인출, 투자할 수 있는 상품에는 차이가 있다. 두 계좌를 모두 활용할지는 소득과 자금 여유, 은퇴
- 2026-08-14 06:00
2026.10.06