-
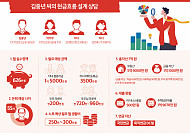
- 퇴직 코앞인데 자녀 결혼까지, '노후 현금' 어떻게 만들까?
- “노후에 얼마가 있으면 될까요?” 자산관리 전문가들이 가장 많이 듣는 질문이다. 하지만 100세 시대에는 이 질문이 더 이상 의미가 없다. 현금흐름 세계에서 가장 불확실한 건 ‘내가 몇 살까지 살지 모른다’는 사실이기 때문이다. 노후 대비 자산을 마련할 때는 평생 퍼 올릴 수 있는 우물형 자산을 만드는 것이 중요하다. 대표적으로 국민연금, 퇴직연금, 개인연
- 2023-08-23 13:59
-

- [연금 가이드 ⑥디폴트옵션] 퇴직연금 투자할 상품, 어떻게 선택하나요?
- 고령 인구 증가로 퇴직연금 시장 규모가 점점 커지면서 연금 시장 개편 요구가 커지고 있다. 정부는 퇴직연금 제도를 확정급여형(DB), 확정기여형(DC), 개인형 퇴직연금(IRP)으로 나누고, 세액 공제 혜택을 주는 등 퇴직연금 시장을 만들어가고 있다. 하지만 퇴직연금의 약 90%가 원리금 보장 상품에 방치돼 수익률이 연 1% 수준에 그쳐 노후 소
- 2023-04-11 08:23
-

- [연금 가이드 ⑤한국 편] 퇴직연금 기금형 도입 초읽기, 연착륙 여부에 관심
- 고령 인구 증가로 퇴직연금 시장 규모가 점점 커지면서 연금 시장 개편 요구가 커지고 있다. 정부는 퇴직연금 제도를 확정급여형(DB), 확정기여형(DC), 개인형 퇴직연금(IRP)으로 나누고, 세액 공제 혜택을 주는 등 퇴직연금 시장을 만들어가고 있다. 하지만 퇴직연금의 약 90%가 원리금 보장 상품에 방치돼 수익률이 연 1% 수준에 그쳐 노후 소
- 2023-03-30 08:24
-
- [연금 가이드 ②영국 편] 퇴직연금으로 요람에서 무덤까지 보장 ‘원조’
- 고령 인구 증가로 퇴직연금 시장 규모가 점점 커지면서 연금 시장 개편 요구가 커지고 있다. 정부는 퇴직연금 제도를 확정급여형(DB), 확정기여형(DC), 개인형 퇴직연금(IRP)으로 나누고, 세액 공제 혜택을 주는 등 퇴직연금 시장을 만들어가고 있다. 하지만 퇴직연금의 약 90%가 원리금 보장 상품에 방치돼 수익률이 연 1% 수준에 그쳐 노후 소
- 2023-03-02 09:14
-
- 고금리·고물가 시대 ‘구명줄’ 금융 상품은?
- 전 세계 경제가 침체를 전제로 하고 있다. 인플레이션이나 고물가·저성장 환경 등 암울한 소식만 들려오는 요즘이지만 솟아날 구멍은 있다. 불황의 시기, 구명줄이 되어줄 금융 상품에 대해 알아보자. 1 ‘호시탐탐’ 금리 높은 상품 노리고 있다면 파킹 통장 주차장에 잠깐 차를 대듯 목돈을 은행에 ‘파킹’(parking)하면 일반 통장만큼, 혹은 그보다
- 2023-02-13 09:13
-
- 고금리 시대 현명한 노후 자금 관리법은?
- 새해에도 금리 인상은 계속될 전망이다. 빚이 없고 예적금 위주로 노후자금을 관리하는 은퇴자들에게 고금리 기조는 놓칠 수 없는 기회다. 그렇다고 무작정 고금리만 좇다가 돈을 맡겨놓은 금융회사가 망하기라도 하면 그야말로 낭패다. 1997년 IMF 외환위기와 2011년 저축은행 영업정지 사태를 경험했던 은퇴자 강 씨가 고금리 시대에 현명한 노후자금 관리 방법을
- 2023-01-16 08:41
-
- 여윳돈을 연금으로, 내일부터 받는 법은?
- 1억 원의 노후 자산으로 평생 생활비를 받을 수는 없을까? 은퇴 이후의 삶을 안정적으로 설계하는데 있어서 매 월 일정 금액을 받는 연금은 무척 매력적이다. 젊은 시절 노후를 위해 매 월 급여의 일부를 떼어 가입하는 국민연금의 경우 61~65세가 되어야 받을 수 있다. 하지만 자영업자가 아니라면 50대에 은퇴를 하는 게 보편적이다. 연금을 받을 때까지
- 2022-03-08 17:25
-
- 한겨울 녹이는 뜨거운 예금 열풍
- 2018년 주식 등 금융상품에 투자한 이들 중 요즘 밤잠 못 이루는 사람이 많다. 코스피지수가 한때 연 고점 대비 20% 넘게 추락하는 등 격렬하게 요동치면서 주식이나 펀드 등 금융상품 투자자들의 손실이 크게 늘었다. 미국이나 중국 등 글로벌 시장도 피난처가 되지 못했다. 금융 전문가들은 2019년 금융시장도 변동성이 클 것으로 내다본다.
- 2019-01-11 09:15
-
- 저금리 기조속 수시입출식 예금에 돈 몰린다
- 저금리 기조 속에 수시입출식 예금이 인기를 끌고 있다. 입출금과 지급결제 기능에 예금자 보호까지 더한 ‘편하고 안전한’ 금융상품으로 알려지면서 시중 부동자금이 이 쪽으로 이동하고 있는 것으로 나타났다. 8일 한국은행과 금융투자협회의 통계자료를 종합하면 보통예금, 당좌예금 등 요구불예금의 3월 평균잔액은 126조6000억원으로 작년 3월(110조2000억원
- 2014-06-08 12:22
-
- [Q&A] 소득공제 장기펀드 가입시 절세효과는?
- 5년 이상 가입하면 연 240만원 소득공제 금융위원회는 이르면 3월부터 소득공제 장기펀드를 출시할 예정이라고 2일 밝혔다. 소장펀드에 5년 이상 가입하면 연 240만원까지 소득공제 혜택을 받을 수 있게 된다. 금융위는 소득공제 장기펀드(이하 소장펀드) 상품 출시를 앞두고 있다며 오는 6일부터 ‘소득공제 장기펀드 출시 준비단’을 구성, 운용한다고 설명했
- 2014-01-02 15:44
2026.11.17