-
- 막걸리와 수육, 그리고 심해에서 건져 올린 두 번째 숨
- 1970년도 나는 첫째 아들로 태어났다. 아버지는 안동에서 소문난 양반가 장남이었고, 어머니 역시 경북여고를 졸업한, 그 시절엔 드물었던 엘리트였다. 두 분 모두 항상 당차고 당당했다. 나는 어릴 때 돈 걱정이 뭔지 몰랐다. 돌이켜보면 그 당당함은 한편으론 사랑이었지만 동시에 무거운 갑옷이기도 했다. 우리 집은 언제나 “괜찮다”는 말을 먼저 꺼냈고,
- 2026-09-26 06:00
-
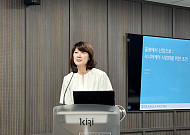
- [현장에서] ‘커지는 노인 돌봄 수요’ 보험사 해법 될까
- 도심에 100명 규모의 요양원 하나를 짓는 데 350억~400억 원이 든다. 자기자본 150억 원을 넣어도 1년에 남는 돈은 약 3억 원이다. 보험사가 노인 돌봄 사업에 뛰어들기에는 수익성이 낮고 규제가 무겁다는 지적이 나왔다. 권정아 하나더넥스트 라이프케어 경영관리 본부장은 16일 보험연구원이 개최한 산학세미나에서 “150억 원을 투자해 연간
- 2026-09-16 16:54
-
- 다가구주택 양도세 폭탄 피하려면
- 주변에서 흔히 볼 수 있는 다가구 겸용주택은 지하층과 1층은 상가로, 2~4층은 주택으로 사용하는 형태다. 그러나 이러한 부동산을 양도할 때 다가구주택 요건과 주택·상가 면적 등을 제대로 확인하지 않으면 예상보다 많은 양도소득세를 부담할 수 있다. 세금 부담을 줄이기 위해 양도 전에 무엇을 점검해야 할까? 다가구주택은 건축법 시행령에 따라 △주
- 2026-09-03 06:00
-
- 日 노인시설 월 130만 원 이하 62%… 24시간 간호 4.4% 불과
- 일본의 노인 주거·돌봄시설 가운데 월 15만 엔(약 129만 원) 이하로 이용할 수 있는 곳이 60%를 넘는 것으로 나타났다. 월 10만 엔(약 86만 원) 이하 시설은 14.3%에 그쳤지만 15만 엔 이하로 범위를 넓히면 62.4%까지 늘었다. 반면 24시간 간호 인력이 상주하는 시설은 전체의 4.4%에 불과했다. 본지가 일본 노인시설 정보업체
- 2026-09-02 10:59
-
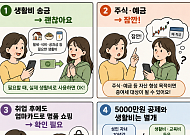
- [알기 쉬운 생활금융②] “취준생 딸 매달 용돈 100만 원” 이것도 증여일까?
- 60대 A 씨는 취업을 준비 중인 딸이 있다. 아직 일정한 소득이 없는 딸에게 매달 월세와 식비로 100만 원가량을 보내고 학원비도 종종 대신 내준다. 부모 입장에서는 자녀가 자리를 잡을 때까지 생활을 돕고 있다. 그런데 주변에서 이런 말을 들었다. “자녀 계좌로 계속 돈을 보내면 나중에 증여세 문제가 생길 수도 있어.” 부모가 자녀에게 돈을 보내면
- 2026-08-27 06:00
-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-
- 日 고령층 “나이 들수록 시니어 전용 주택 원해”
- 지난 20일 일본 시니어 세대는 나이가 들수록 요양과 교류 기능을 갖춘 ‘시니어 전용 주거’로 옮기고 싶어 한다는 조사 결과가 발표됐다. 같은 이사 검토층이라도 50대는 일반 주택을 원하거나 아직 주거 형태를 정하지 못한 경우가 많았다. 반면 70대 이상은 3분의 2가 시니어 전용 주거를 택했다. 연령에 따라 원하는 집의 형태가 뚜렷하게 갈린 것이다.
- 2026-08-24 07:00
-
- 농촌 노인 만족시킨 복지주택, 아쉬운 점은?
- 농촌 고령자복지주택 입주자의 94.5%가 현재 주택에서 계속 살고 싶다고 답했다. 무장애 설계와 복지시설을 결합한 주거 환경이 낙상 위험을 낮추고 생활 만족도를 높인 결과다. 다만 의료·교통시설 접근성이 여전히 낮고 관리비 부담은 오히려 늘어 농촌의 특성을 반영한 공급 방식이 필요하다는 지적이 나온다. 20일 한국농촌경제연구원의 ‘농촌 노인의
- 2026-08-20 16:08
-
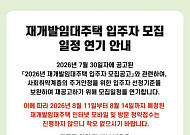
- 논란 일자 결국 멈춘 SH… 재개발임대 입주자 모집 연기
- 서울주택도시개발공사(SH)가 사회취약계층 가점을 폐지해 논란이 된 재개발임대주택 입주자 모집 절차를 결국 중단했다. 청년과 1인 가구의 기회를 확대한다며 연령과 사회취약계층 가점을 없애고 청약저축 납입 횟수 중심으로 입주자 선정 기준을 바꿨지만, 공공임대의 취지에 맞지 않고 고령층 등 취약계층의 입주 기회를 떨어뜨릴 수 있다는 비판이 이어지자 수습에 나
- 2026-08-11 10:23
-
- SH 재개발임대, 청년 문턱 낮추자 고령층은 ‘그림의 떡’
- 연령 가점 폐지 고령층 불리 참여연대 “공공임대 뜻 훼손” 초고령사회 진입 변화 역행 서울주택도시개발공사(SH)가 재개발임대주택 입주자 선정 기준에서 연령과 사회취약계층 가점을 없애고 청약저축 납입 횟수와 서울 거주기간 중심으로 제도를 개편하면서 논란이 커지고 있다. 청년과 1인 가구의 입주 기회를 확대하겠다는 취지지만, 노후에 빈곤으로 내몰린 고
- 2026-08-10 07:00
2026.10.25