-
- “보험업계 퇴직연금 경쟁력 강화, ‘퇴직연금+장수연금’ 결합해야”
- 김해식 보험연구원 연구조정실장, 연금·건강 사업모형 전환 제시 “유동성과 소득보장 선택 구조 설계” 예방·회복·돌봄 서비스 확대 김동겸 금융시장분석실장 “은퇴소득 확보 수요 증가, 퇴직연금 시장 확대” 보험산업이 시니어의 노후생활을 뒷받침하기 위해 ‘퇴직연금+장수연금’을 중심으로 연금 사업모형을 전환해야 한다는 제언이 나왔다. 건강 분야에서는 ‘
- 2026-10-22 09:33
-
- [알기 쉬운 생활금융⑨] ‘잘못 보낸 100만 원’ 돌려받을 수 있을까
- 모바일뱅킹은 굉장히 편리하지만 사용하다 보면 계좌번호를 잘못 누르거나 송금액에 ‘0’을 하나 더 붙이는 실수가 생길 수 있다. 자녀에게 생활비를 보내려다 다른 사람에게 송금하거나, 10만 원을 보내려다 100만 원을 보내는 식이다. 가족이나 지인이라면 바로 연락할 수 있겠지만, 전혀 모르는 사람에게 돈을 보냈다면 어떻게 해야 할까? 이때 가장 먼저 떠
- 2026-10-22 06:00
-
- 기초연금, 빈곤 노인에 집중…기초생활보장 연계 필요
- 기초연금과 국민기초생활보장제도를 개편하면 노인 빈곤층에 대한 지원을 강화하면서 재정도 더 효율적으로 쓸 수 있다는 연구 결과가 나왔다. 다만 어떤 기준으로 수급자를 가리느냐에 따라 지원받는 노인 수와 필요한 예산은 크게 달라지는 것으로 분석됐다. 21일 홍우형 한국재정학회 연구자가 작성한 국회입법조사처 정책연구용역보고서는 2018~2024년 가
- 2026-10-21 15:21
-
- [시니어 외면한 포용금융⑦] “치매머니 보호도 포용금융, 고령층 별도 평가지표 필요”
- 대출·채무조정 넘어 고령층 금융접근성 별도 평가 마련해야 오영환 시니어금융교육협의회 사무총장 “은행·치매안심센터 등 네트워크 필요” 고령층의 금융자산을 안전하게 보호하려면 금융사기 예방뿐 아니라 인지기능 저하 이후에도 자신의 돈을 필요한 곳에 사용할 수 있도록 지원해야 한다는 제언이 나왔다. 이와 관련해 금융당국이 준비 중인 포용금융 종합평가에 고
- 2026-10-21 13:21
-
- [60+ 궁금증] 자녀에게 생활비 받아도 될까?
- “은퇴하고 나니 국민연금만으로 생활비가 빠듯합니다. 자녀가 매달 30만 원씩 보내주겠다고 하는데, 받아도 괜찮을까요?” 은퇴 후엔 정기적인 소득이 줄고 생활비와 의료비 부담이 커지면서 자녀의 도움을 받아야 할 때가 있다. 자녀가 먼저 용돈을 보내주겠다고 해도 선뜻 받기 어려운 부모가 있는가 하면, 형편이 넉넉지 않은 자녀에게 부담을 주는 것 같
- 2026-10-21 06:00
-
- 큰 집 줄이고 노후자금 늘리는 ‘다운사이징 전략’
- 우리나라 고령층의 문제는 자산이 집에 지나치게 묶여 있다는 것이다. 자본시장연구원 분석에 따르면 70∼74세 가구는 2007년부터 2021년까지 평균 총자산에서 부동산이 차지하는 비중이 69.1%에 이르고, 금융자산 비중은 16.8% 수준에 그친다. 집값이 올라도 주택을 팔거나 주택연금·담보 등을 활용하지 않는 한, 그 집에 계속 사는 동안 병원비나 생활비
- 2026-10-21 06:00
-
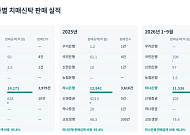
- [시니어 외면한 포용금융⑥] 치매신탁 판매액 96% 하나은행에 집중, 금융권 확산 ‘더뎌’
- 국회 정무위 소속 민병덕 의원실, 금감원 자료 요청 올해 9월 말 판매금액 1조2022억 원 중 하나은행 1조1536억 원 일부 금융사 판매는 한 자릿수, 상품 있어도 이용 실적 제한적 치매에 대비해 자산을 관리하는 치매신탁의 판매 실적이 하나은행에 집중된 것으로 나타났다. 일부 금융회사가 상품을 판매하고 있지만, 하나은행을 제외하면 실적이 제한
- 2026-10-20 11:08
-
- 벌초부터 엔딩플랜까지, 죽음준비의 빈틈을 잇다
- 어느 소설가의 말처럼 죽음은 삶의 반대편이 아니라 늘 곁에 있다. 우리 사회도 65세 이상 인구가 20%를 넘는 초고령사회에 들어서면서 장례와 묘소 관리, 유품 정리와 상속 등 웰다잉 관련 수요가 커지고 있다. 그러나 갑작스러운 죽음을 맞은 가족에게는 여전히 낯설고 막막한 일이다. 장례를 치르는 사흘 동안 장례 방식과 장지 등 평소 생각하지 않았던 문제
- 2026-10-20 07:00
-
- 은퇴 후 가장 무서운 불청객 건강보험료
- 건강보험료는 세금이 아니지만 체감은 세금 그 이상이다. 소득이 줄어든 은퇴자에게는 세금보다 건강보험료가 더 부담스러울 수 있다. 건강보험료는 단순히 소득에 비례하지 않고, 일정 기준선을 넘느냐에 따라 부담이 크게 달라진다. 은퇴 후 처음 맞닥뜨리는 재무적 충격의 근원이 국민건강보험료인 이유다. 김 씨와 최 씨, 박 씨 세 친구가 있다. 김 씨는
- 2026-10-20 06:00
-
- 취약계층 치매환자 8만 명에 무료 배상책임보험 제공, 20억 투입
- 금융위·복지부, 105억 규모 시니어 취약계층 통합지원사업 추진 보험업권·한국취약노인지원재단·독거노인종합지원센터와 MOU 체결 치매환자 등록 어르신 중 소득수준 감안해 약 8만명 지원 예상 정부가 취약계층 치매어르신 약 8만 명을 대상으로 무료 치매배상책임보험 가입을 추진한다. 치매환자가 의도치 않게 다른 사람을 다치게 하거나 재물에 손해
- 2026-10-19 14:00
2026.11.08