-
- 국세청은 왜 시니어 세대의 자산 이전을 주시하나
- 최근 국세청이 편법 상속·증여 적발 유형을 발표했다. 이를 바탕으로 구체적인 사례와 국세청이 어떻게 추적해내는지 살펴봄으로써, 시니어 세대가 나아가야 할 올바르고 합법적인 자산 승계의 길을 살펴보고자 한다. 대한민국 경제의 고도성장을 이끌어온 시니어 세대는 과거 어느 세대보다 풍부한 부동산과 금융자산을 축적한 주인공이다. 통계청과 금융투자 업계
- 2026-08-25 15:02
-
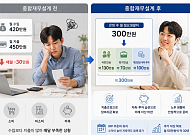
- [국민연금 노후설계⑤] 소득·지출 낱낱이 따지는 ‘재무 건강검진’
- 중앙노후준비지원센터, 재무심층전문상담 서비스 제공 금융·부동산 자산은 물론 비상예비자금도 파악해 상담 목적자금 1·2·3순위 파악 후 재무 목표 달성 돕는 서비스 ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근에는 국민연금공단의 기금 운용에도 관심이 높다. 여기에 국민연금공단이 하는 또 하나
- 2026-08-24 06:00
-
- [만화로 보는 시니어 뉴스] 지하철 무임승차 65→70세 논의 시작
- 서울시가 지하철 무임승차 연령을 현행 65세 이상에서 70세 이상으로 높이는 방안에 대한 논의를 본격적으로 시작했습니다. 관심사는 연령을 어떻게 높일지입니다. 현재 65세인 기준을 한 번에 70세로 5년 상향할지, 매년 한 살씩 단계적으로 올려 충격을 줄일지 등이 주요 논의 대상이 될 것으로 보입니다. 연령 상향 시기와 속도에 따라 고령층이 체감하는
- 2026-08-23 07:00
-
- 천사는 빨간 앞치마를 입고
- 대학교 정문 왼편, 비탈진 산등성이를 따라 원룸들이 다닥다닥 붙어 있었다. 낮은 담벼락을 끼고 이어진 그 길은 생각보다 가파르고 곤혹스러웠다. 비가 오는 날이면 젖은 흙이 질척여 발이 미끄러지기 일쑤였고, 바람이 매서운 날에는 균형을 잡기 위해 상체를 잔뜩 숙인 채 간신히 기어올랐다. 나는 그 길을 오르내리며 자주 숨을 골랐다. 단순히 폐부로
- 2026-08-22 06:00
-
- [선진국의 역설①] ‘부유한 나라, 가난한 노인’ 집은 있는데 쓸 돈이 없다
- 한국은 중진국 함정을 벗어난 대표적인 성장 성공국이다. 그런데 경제적 번영이 사람들의 삶도 그만큼 풍요롭게 만들었을까. 한국·일본·싱가포르를 분석한 연구는 경제적 성공이 관계와 삶의 주도권, 환경의 성공까지 자동으로 보장하지는 않았다고 지적한다. ‘선진국의 역설’은 이 질문을 한국의 노년에 대입한다. 첫 번째는 돈이다. 나라가 부유해진 만큼 노후도 부
- 2026-08-21 10:17
-
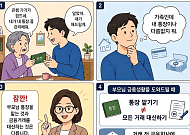
- [알기 쉬운 생활금융①] 엄마가 통장을 맡겼다, 내가 대신 관리해도 될까?
- 70대 A 씨는 요즘 은행에 가는 일이 예전처럼 쉽지 않다. 병원에 다녀오는 것만으로도 힘이 부치는데 통장을 정리하거나 금융거래를 처리하려면 직접 은행을 찾아가야 하는 경우가 생긴다. 결국 A 씨는 아들에게 통장을 건네며 말했다. “네가 대신 좀 해줘. 가족인데 뭐가 어렵겠니.” 아들도 별다른 고민 없이 통장을 받았다. 부모님을 돕는 일이고 신분증도 받았으
- 2026-08-21 08:02
-
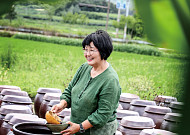
- “오메! 너무 큰일을 벌여부렀어! 언니야, 어쩔 거시여?”
- 햇볕은 쨍쨍 내리쬐고, 공기는 후끈 달아오른 여름 한낮이다. 초목은 아랑곳없이 새파랗다. 초록을 뒤집어쓴 들판과 과수원들. 아스라이 먼 곳엔 하늘과 산이 맞닿아 뿜는 푸른빛. 청명한 농촌이다. 목가적인 시골이다. 광주광역시에 살았던 박순금(61, ‘봄봄식품’ 대표)이 고즈넉하고 아늑한 나주의 농촌에 들어온 건 요양을 위해서였다. 그는 도시에서
- 2026-08-21 06:00
-
- ‘내 IRP 잘 굴러가고 있나’ 의심스럽다면 확인할 7가지
- “IRP 계좌는 만들어뒀는데, 잘 관리하고 있는지는 모르겠습니다.” 개인형 퇴직연금(IRP)을 둘러싼 고민은 대부분 여기서 출발한다. 세액공제를 받기 위해 가입했고, 이직이나 퇴직 시 받은 퇴직금을 넣어두었고, ETF나 TDF같은 상품도 한 번쯤 들어봤다. 하지만 정작 내 계좌 안에서 돈이 어떻게 굴러가고 있는지는 잘 모르는 경우가 많다. IRP
- 2026-08-20 08:12
-
- [다음 삶의 설계] 은퇴 후 하루, 어떻게 설계할까
- 코빌리지 고성: 은퇴 후 하루를 위한 10가지 질문 몸과 식사부터 관계·비용·일상 복귀까지, 다음 생활을 고르는 기준 퇴직하면 업무 일정과 함께 하루를 나누던 기준도 달라지며 정해진 기상 시간과 출근길, 점심시간이 사라진다. 누군가에게 늘어난 시간은 반가운 자유지만, 누군가에게는 운동과 식사, 수면 시간을 다시 정해야 하는 과제가 된다
- 2026-08-19 09:00
-
- [국민연금 노후설계④] “순자산 30억 있어도 노후 불안해 상담받죠”
- 국민연금공단 경인지역본부 노후준비서비스팀 이진영 상담사 인터뷰 노후준비서비스 무료 상담…금융상품 가입 권유 없어 부담 낮아 “억대 연봉자도 최저임금 근로자도 노후 고민은 마찬가지” “재무상담은 빠를수록 좋아…자산 규모 상관없이 상담받아보길” ‘국민연금공단’이라는 이름을 들으면 대부분 ‘나이 들어 받는 연금’을 가장 먼저 떠올린다. 최근
- 2026-08-19 06:00
2026.10.20