-
- "내 퇴직연금도 자동 투자 되나요?" 연금 맡겨 굴리는 시대 기대
- 퇴직연금을 외부 전문기관에 맡겨 운용하는 OCIO(외부위탁운용) 시장이 빠르게 확대되면서 연금 자산 운용 방식 변화 가능성이 제기되고 있다. 남재우 자본시장연구원 펀드·연금실 선임연구위원은 19일 발표한 '퇴직연금 OCIO 시장 확대와 수탁운용사 대응 전략' 보고서를 통해 퇴직연금 일임투자 허용과 로보어드바이저 활용 확대 논의가 이어지면서 개
- 2026-02-27 14:12
-
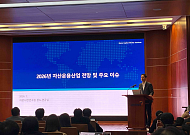
- ‘잠자고 있는 퇴직연금 500조’ 수익률 성패 핵심은?
- 퇴직연금이 자산운용 시장의 핵심 축으로 부상하고 있다. 지난 27일 서울 여의도 금융투자협회 빌딩에서 열린 강연에서 남재우 자본시장연구원 펀드·연금실장은 "퇴직연금 적립금이 공식 통계 기준으로는 시차가 있지만, 2025년 말 기준 500조 원을 넘어선 것으로 추정된다"며 연금 자산의 위상을 강조했다. 자산운용 시장 전체 규모가 2194조 원에
- 2026-01-28 15:22
-
- 부동산·예금에 갇힌 고령자산…신탁이 구조 바꿀까
- 한국 고령층 자산이 부동산과 예금에 과도하게 묶여 있다는 구조적 문제가 다시 부각되고 있다. 지난 3월 자본시장연구원(KCMI)의 '고령화 사회에서 자본시장의 역할 제고를 위한 제도 개선 방안' 보고서에 따르면 75세 이상 고령층 자산의 98%가 부동산과 예금에 집중돼 있는 것으로 나타났다. 자산은 많지만 현금 흐름이 부족해 고령층의 생활 안정이 흔
- 2025-11-21 16:04
-
- 부동산밖에 없는 시니어 부부 적정 자산 비율은 이것
- 65세 이상 인구 비율이 다섯 명 중 한 명인 초고령사회에 진입한 한국에서 시니어 부부의 재정 설계는 선택이 아닌 필수다. 특히 병원비 같은 고정 지출과 자녀 결혼자금 같은 비정기적 지출은 안정적인 노후 생활을 위협하는 주요 요인이다. 통계에 따르면 65세 이상 고령 가구의 평균 자산은 5억 원이 넘지만, 대부분 유동성이 부족한 부동산에 집중돼 예상
- 2025-10-21 07:00
-
- 노후자산관리 수단으로 ‘신탁’ 주목받는 이유
- 금융, 부동산 등 자산을 모두 맡겨 운용하는 종합재산신탁 시장이 점차 커질 것으로 전망된다. 특히 고령화 시대 노후 자산 관리 수단으로 주목받고 있다. 상속, 증여까지도 관리할 수 있기 때문이다. 노후자산 관리, 왜 신탁인가? 신탁은 자산 수익 관리, 재산권 이전, 후견까지 생애를 마감하는 과정을 종합적으로 서비스할 수 있는 금융서비스다.
- 2023-06-15 16:00
-
- “아들 납치됐다” 고령자 보이스피싱 급증… 관련법 제정 시급
- “아들이 납치되었어요. 빨리 돈을 찾아야 해요.” 지난 2월 대전시에서 한 70대 여성은 ‘아들을 납치했다’는 보이스피싱에 속아 우체국에서 현금 2400만 원을 찾으려고 했다. 그 모습을 본 우체국 직원이 보이스피싱을 의심해 제지한 덕분에 여성은 금융 피해를 면할 수 있었다. 고령자들의 보이스피싱 범죄 피해는 하루 이틀의 일이 아니다. 고령자들은
- 2023-04-19 08:11
-
- ‘금융학대’ 노출, 진정한 시니어 금융 서비스 나와야
- 시니어들을 위한 전용 앱이 나오고 금융상품들이 다양해지고 있다. 하지만 시니어들의 특성을 고려하지 않아 공급자 위주의 서비스라는 비판이 나온다. 비대면 금융에 익숙지 않은 시니어들에게 모바일 위주 서비스가 제공돼 실효성이 떨어지기 때문이다. 이에 전문가들은 디지털 금융으로 전환을 피할 수는 없지만 시니어들을 위한 보완책이 필요하다고 말한다. 지난해
- 2021-06-22 16:32
-
- 은퇴 후 리츠 해볼까?
- 팬데믹으로 인한 경기 침체가 계속되고, 주식 투자에 대중적으로 이목이 쏠리면서 은퇴 후 안정적 소득을 올리기 위한 투자 수단이 주목받고 있다. 흔히 부동산 간접투자로 알려진 리츠(REITs)에 대해 알아보자. 팬데믹과 더불어 경기 침체는 계속되고 있다. 한국은행도 기준금리를 0.5%로 1년째 동결 중이다. 그렇다면 팬데믹이 끝나면 바로 경기가 좋아질
- 2021-06-09 08:00
-
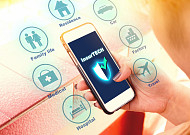
- 언택트 보험의 시대
- 3화 언택트 보험의 시대 보험설계사가 서류를 앞에 두고 고객을 설득하는 풍경이 앞으로 낯설지도 모른다. 4차 산업혁명으로 인한 기술의 발달과 전염병이라는 악재가 보험사의 영업환경을 바꾸고 있다. 코로나 19 발생으로 사람 간의 왕래가 확실히 줄었다. 예전과 비교했을 때 거리가 한산하다. 거리의 사람이 줄고 소비가 위축되면서 임대 문의가 적
- 2020-11-04 15:34
-
- 금융에 AI 바람이 분다
- 2화 금융에도 AI 바람이 분다 영화처럼 AI와 사랑을 나누는 세상은 아니지만, AI로 투자를 할 수 있는 시대는 왔다. 기술의 변화 속도는 빠르고 무섭다. 잔돈을 뒤져가며 공중전화의 버튼을 누르며 안부를 전하고, 약속을 잡던 시절은 이제 까마득하다. 카톡 전송 버튼 하나면 안부는 기본이고, 실시간으로 상대방에게 약속 장소를 보낸다. 장을
- 2020-10-21 15:51
2026.10.31