-

- [은행X시니어 현장] 신한 쏠메이트 라운지, 시니어를 위한 원스톱 상담 공간
- 은퇴 후에도 여전히 경제활동을 활발히 이어가는 시니어들이 늘면서 은행권도 시니어 고객 맞춤 서비스를 강화하고 있다. 특히 시니어를 위한 라운지를 늘리고 있다. 시니어 전용 지점과 라운지를 별도로 마련해 노년층이 편안한 환경에서 금융상담을 받을 수 있도록 했다. 시니어 고객의 금융 접근성을 높이는 것은 물론, 국민·퇴직·개인연금부터 유산 상속·증여, 노후 자
- 2025-12-27 07:00
-
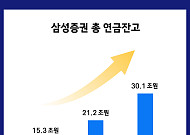
- 삼성증권 연금 잔고 30조 돌파, 1년 새 9조 가까이 늘어
- 삼성증권의 연금 잔고(평가금 기준)가 30조 원을 돌파했다. 삼성증권은 연금 잔고가 작년말 21조2000억 원에서 이달 12일 기준으로 30조1000억 원을 웃돌았다고 22일 밝혔다. 1년 사이에 8조9000억 원 증가한 것이다. 같은 기간 개인형연금(DC+IRP+연금저축) 잔고도 26조 원으로 51.9% 증가했다. 퇴직연금 중 확정기여형(DC
- 2025-12-22 10:54
-
- 퇴직을 앞두고 궁금한 질문(퇴직연금 편) -김 부장이 연금을 선택했다면
- 지난 주말 막을 내린 드라마 ‘서울 자가에 대기업 다니는 김 부장 이야기’는 과장된 설정처럼 보이지만, 실제 은퇴를 앞둔 많은 이들의 고민을 그대로 담았다. 퇴직금은 받는 방식에 따라 은퇴 후의 삶이 크게 달라질 수 있는 중요한 자산이다. 만약 김 부장이 퇴직금을 일시금이 아닌 연금으로 선택했다면 어땠을까? 세금, 소득 흐름, 건강보험료, 노후 안정성까지
- 2025-12-06 06:00
-
- 퇴직을 앞두고 궁금한 질문(퇴직금 편)
- 요즘 대화에서 빠지지 않는 드라마를 꼽자면 단연 ‘서울 자가에 대기업 다니는 김 부장 이야기’다. 전체 스토리를 몰라도, 50대 초중반의 주인공이 갑작스러운 희망퇴직을 맞는 장면은 충분히 현실적이다. 회사 밖으로 밀려나듯 세상에 홀로 서는 그의 모습에, 같은 세대는 남의 일이 아닌 ‘곧 나에게도 닥칠 수 있는 일’이라는 불안감을 느끼기도 한다. 실제로
- 2025-11-28 08:13
-
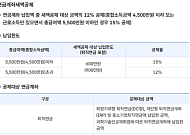
- 난 얼마를 돌려받을까? 미리 준비하는 2025 연말정산
- 국세청이 5일 ‘연말정산 미리보기’ 서비스를 개통했다. 약 2000만 명의 근로자는 홈택스에서 올해 1~9월 신용ㆍ체크카드 등 사용액과 지난해 연말정산 공제 내역을 불러와 예상 세액을 계산할 수 있다. 카카오톡으로 맞춤형 안내 제공도 홈택스에서는 복잡한 공제 내용을 잘못 적용해 과다공제 되지 않도록 항목별 유의사항과 함께 세 부담을 줄일 수 있
- 2025-11-06 13:51
-
- '금값 고공행진' 미래에셋생명 ‘골드투자형’ 펀드 누적 수익률 62.5%
- 최근 금 투자 열풍이 거세지면서 금과 관련된 다양한 자산에 분산 투자하는 상품들의 성과도 눈에 띄게 상승하고 있다. 미래에셋생명 ‘골드투자형’ 펀드는 15일 생명보험협회 공시 기준 1년 수익률 35%, 누적수익률 62.5%(설정일 2023년 1월 20일)를 기록했다고 28일 밝혔다. 금선물 ETF는 파생상품으로 분류돼 개인형 퇴직연금(IRP)과 D
- 2025-10-28 09:53
-
- 수익률 높이기 전략, 국민연금 따라 하기
- 왕 씨는 오랫동안 예금 같은 안전자산 위주로 자산을 관리해왔지만, 늘어나는 평균수명을 고려할 때 지금의 자산운용 방식으로는 노후생활이 어려울 수 있겠다는 불안감이 생겼다. 최근 언론을 통해 국민연금의 뛰어난 운용 성과에 대한 기사를 자주 접하면서, 국민연금의 투자 철학과 자산 배분 원칙을 자신의 포트폴리오에 어떻게 적용할 수 있을지 전문가의 조언을 구하고자
- 2025-09-30 07:00
-
- 연금 계좌만 바꿔도 혜택 가득…은행ㆍ증권사 ‘연금 모시기’ 경쟁 치열
- 은행과 증권사들이 시니어 고객을 겨냥한 연금 수령 계좌 유치 경쟁에 불을 붙이고 있다. 고령화와 함께 국민연금ㆍ퇴직연금 수령자가 급격히 늘면서, 이들을 장기 고객으로 확보하려는 전략이다. 예를 들면, 일부 은행에서는 연금 수령 계좌를 해당 은행으로 설정하면 현금 캐시백이나 우대금리 혜택을 제공한다. 또 시니어 브랜드 출시나 전담 상담 서비스로 고객 경험을
- 2025-09-26 10:00
-
- 연금 받을 때 세금, 이렇게 줄일 수 있다
- 퇴직 후에는 소득이 줄어드는 만큼 지출을 줄이는 일이 중요하다. 하지만 간과하기 쉬운 것이 세금이다. 같은 연금이라도 언제, 어떻게 받는지에 따라 세금 부담이 달라진다. 국민연금, 개인연금, 퇴직연금, ISA 계좌까지 은퇴자가 챙겨야 할 절세 포인트를 짚어본다. 국민연금 - 세 부담 적지만 다른 소득 있으면 종합소득세 신고필요 의외로 국민연
- 2025-09-18 07:51
-
- 월배당 ETF로 노후 월급 만들기
- ‘오늘까지 매수하면 9월 2일 화요일에 분배금을 받을 수 있습니다’. 어제 한 금융사가 보낸 문자메시지다. 무슨 내용인가 싶어 자세히 읽어보니 월배당 ETF(상장지수펀드)를 매수하면 분배금을 준다는 의미였다. 일하지 않아도 이렇게 매달 현금이 들어온다는 문자를 받으면 얼마나 든든할까. 평생 월급쟁이로 살아온 은퇴자라면 누구나 꿈꾸는 일일 것이다. 지난
- 2025-08-29 13:00
2026.10.17