-

- [Trend&Bravo] "나이 들면 덜 쓴다?" 은퇴 전후 큰돈 드는 순간 9
- 은퇴 전후의 지출은 어느 순간 갑자기 늘어나기보다 단계에 따라 지속해서 발생한다. 나이가 들면 활동량이 줄어 전반적인 생활비는 감소할 수 있지만, 의료비나 돌봄 비용처럼 새롭게 유입되는 지출이 생기기 때문이다. 같은 금액이라도 어느 시기에 어떤 목적으로 쓰이느냐에 따라 개인이 체감하는 경제적 부담은 전혀 다를 수 있다. NH투자증권 연
- 2026-07-10 06:00
-
- ‘자산가VS세입자’ 노년층 부동산 양극화 심화
- 지난해 개인 종합부동산세 결정세액의 절반 이상을 60세 이상이 부담한 것으로 나타났다. 고령층의 자산이 부동산에 집중돼 있다는 사실을 보여주는 통계다. 그러나 같은 노년층 안에는 보유세가 아니라 월세 인상과 재계약 거부를 걱정하는 사람들도 있다. 평균 자산과 종부세 통계만으로는 드러나지 않는 노년층 내부의 주거 격차다. 종부세 납세자 절반 이상이
- 2026-07-07 15:31
-
- ‘슈퍼 ISA’ 기다리는 이유
- 불안한 시장일수록 절세 전략부터 챙겨야 한다 2026년 상반기가 마무리되고 하반기가 시작됐다. 상반기 금융시장은 반도체 관련주를 중심으로 국내 증시가 강한 상승세를 보이며 뜨거운 투자 열풍을 일으켰다. 하지만 7월에 들어서자마자 1만 포인트에 근접하던 코스피 지수가 8000선 아래로 밀리는 등 변동성이 커지면서 투자자들의 고민도 깊어지고 있다.
- 2026-07-03 06:00
-
- 남편이 먼저 세상을 떠나면 내 연금은?
- A 씨 부부는 국민연금과 개인연금으로 생활하고 있다. 어느 날 남편이 뇌졸중으로 쓰러지자 아내의 걱정은 커졌다. “혹시 남편이 먼저 세상을 떠나면 앞으로 생활비는 어떻게 하지?” 노후를 준비하면서 매달 연금을 얼마나 받을지 계산하는 사람은 많다. 하지만 배우자가 먼저 세상을 떠난 뒤 남은 가족이 어떤 연금을 얼마만큼 받을 수 있는지까지 미리 살펴
- 2026-06-26 08:12
-
- 퇴직금 2억 원, 몇 년 버틸까?
- “퇴직연금으로 2억 원 정도 모았어요. 이제 걱정 없겠죠?’ 최근 은퇴를 앞둔 직장인들이 자주 하는 질문이다. 물론 노후자금은 많으면 많을수록 좋겠지만 2억 원도 결코 적은 돈이 아니다. 하지만 은퇴 후 20~30년을 살아야 하는 시대, 과연 2억 원은 얼마나 오래 버틸 수 있을까? 전문가들은 노후 자산관리에서 가장 중요한 것은 투자 상품 선택보다 ‘
- 2026-06-25 06:00
-
- 노년층이 계속 일하는 이유 “생계 유지 탓, 어쩔수 없다”
- 고령층 노동을 바라보는 익숙한 시선이 있다. 노후 준비가 부족해 생계를 위해 어쩔 수 없이 일한다는 것이다. 하지만 최근 고령층 노동시장은 이러한 인식으로 설명하기 어려운 변화가 나타나고 있다. 학력과 자산 수준이 높은 베이비부머 세대가 본격적으로 고령층에 편입되면서 노동의 의미와 형태도 달라지고 있다는 분석이 나왔다. 24일 국회미래연구
- 2026-06-24 16:16
-

- [Trend&Bravo] 은퇴자금 노리는 '주식 사기' 5대 문구
- 은퇴 이후 자산 관리에 관심이 커진 시니어를 노린 주식 사기가 갈수록 교묘해지고 있다. 무료 종목 추천부터 고수익 보장, 환급 약속, 출금 수수료 요구까지 그럴듯한 말로 접근하지만, 실제로는 투자금을 노린 전형적인 사기 수법인 경우가 적지 않다. 특히 메신저를 통해 친근하게 접근한 뒤, 가짜 수익 화면을 보여주며 신뢰를 쌓고 추가 입금
- 2026-06-24 06:00
-
- 전세보증금도 상속 대상이라고요?
- 상속이라고 하면 흔히 집이나 예금, 주식 같은 자산을 떠올린다. 하지만 전세로 사는 은퇴자에게는 전세보증금 역시 중요한 재산이다. 집을 소유하지 않았더라도 수천만 원에서 수억 원에 이르는 전세보증금은 노후 생활과 남은 가족의 주거 안정에 큰 영향을 미친다. 여기서 전세보증금의 성격을 잘 이해할 필요가 있다. 전세보증금은 임대차 계약이 끝나면 임대인(집
- 2026-06-22 06:00
-
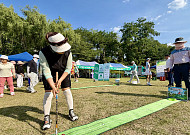
- 하나은행 대표 시니어브랜드 ‘하나더넥스트’, 파크골프 대회 현장 이벤트로 시니어에 인기
- 강남3구 파크골프 동호인이 한자리에 모인 생활체육 현장에서 하나은행 하나더넥스트가 마련한 체험 이벤트와 찾아가는 금융 서비스가 참가자들의 관심을 모았다. 하나은행 하나더넥스트는 15일 서울 세곡동 강남탄천파크골프장에서 열린 ‘하나더넥스트와 함께하는 제1회 비바브라보배 강남3구 파크골프대회’ 현장에 별도 이벤트존을 마련하고, 대회 참가자들을 대상으로
- 2026-06-16 15:07
-
- 초고령사회가 바꾼 대학 교육, “현장형 요양 인재 키울 것”
- 초고령사회 진입과 함께 대학의 노인복지 교육도 바뀌고 있다. 복지 제도와 정책뿐만 아니라, 장기요양 현장과 요양시설 운영, 노후 생애설계까지 함께 다루는 학과가 등장했다. 한양사이버대학교는 올해 3월 노인복지요양학과를 신설하고 첫 학기 운영을 마쳤다. 김신영 한양사이버대학교 노인복지요양학과 학과장은 “사이버대학 중에서도 고령화와 노인 문제를 전문
- 2026-06-11 07:00
2026.09.19